
Masz na koncie 50 tys. zł. Przeciętna lokata w polskim banku płaci 3,00% brutto — tyle wyniosło średnie oprocentowanie nowych i renegocjowanych depozytów gospodarstw domowych według Narodowego Banku Polskiego (NBP) w lipcu 2026 r. Po podatku od zysków kapitałowych zostaje ci 2,43%.
Z drugiej strony inflacja wynosi 3,4% (Główny Urząd Statystyczny, GUS, sierpień 2026 r.) i rośnie trzeci miesiąc z rzędu. W czerwcu było 2,5%, w lipcu 3,0%, w sierpniu 3,4%. Po roku masz 1 215 zł odsetek netto, ale 469 zł mniej siły nabywczej (twoje 51 215 zł jest po roku warte tyle, co 49 531 zł dzisiaj). W ten sposób realnie straciłeś pieniądze, a twoje oszczędności są warte mniej, niż rok temu.
Obok leży instrument z gwarancją Skarbu Państwa, który płaci 4,40% stałej stopy przez trzy lata. Bez prowizji, bez opłaty za zakup, kupowany przez internet w kilka minut. A jeśli zrobisz to w odpowiedni sposób, możesz w ogóle nie płacić od niego podatku Belki.
W sierpniu 2026 r. Polacy kupili detaliczne obligacje skarbowe za 8,2 mld zł. To trzeci miesiąc z rzędu z wynikiem powyżej 8 mld zł, a od stycznia do sierpnia poszło na nie prawie 57 mld zł — o 10% więcej niż rok wcześniej.
Czym są detaliczne obligacje skarbowe
Detaliczne obligacje skarbowe (nazywane też oszczędnościowymi) to papiery dłużne emitowane przez Skarb Państwa, przeznaczone przede wszystkim dla osób fizycznych. Poza nimi kupią je jeszcze stowarzyszenia, organizacje społeczne i zawodowe oraz fundacje, ale spółki już nie.
Mechanika jest banalna: pożyczasz państwu pieniądze, państwo płaci ci odsetki, a na koniec oddaje kapitał.
Program działa od 1992 roku. Emitentem jest Skarb Państwa reprezentowany przez Ministra Finansów, a warunki każdej emisji określa list emisyjny — dokument publikowany przed startem sprzedaży, w którym zapisane jest oprocentowanie, termin wykupu i opłaty. Podstawą prawną jest ustawa o finansach publicznych, a sprzedaż prowadzą agenci emisji: PKO Bank Polski oraz, od 2024 roku, Pekao SA.
Obligacje detaliczne w liczbach (wrzesień 2026)
| Wskaźnik | Wartość |
|---|---|
| Rodzajów obligacji w ofercie | 8 |
| Sprzedaż w sierpniu 2026 r. | 8,2 mld zł (trzeci miesiąc z rzędu powyżej 8 mld zł) |
| Sprzedaż od stycznia do sierpnia 2026 r. | prawie 57 mld zł (o 10% więcej niż rok wcześniej) |
| Sprzedaż w całym 2025 roku | 74,9 mld zł (drugi wynik w historii) |
| Najchętniej kupowana obligacja | ROR — 39% sprzedaży w sierpniu |
| Wartość zamiany (rolowania) w sierpniu | 28% sprzedaży, ponad 2,3 mld zł |
| Cena nominalna jednej obligacji | 100 zł |
| Najkrótszy termin | 3 miesiące (OTS) |
| Najdłuższy termin | 12 lat (ROD) |
| Opłata za zakup | 0 zł |
| Gwarant wypłaty | Skarb Państwa |
Oferta aktualizowana jest co miesiąc. Nowa transza, nowe oprocentowanie, nowe symbole serii.
Detaliczne a hurtowe — nie pomyl ich
To jedno z największych źródeł nieporozumień. Obligacje skarbowe hurtowe notowane są na rynku Catalyst prowadzonym przez Giełdę Papierów Wartościowych (GPW) oraz na BondSpot, a kupują je głównie banki, fundusze i towarzystwa ubezpieczeniowe. Ich cena zmienia się z dnia na dzień i gdy stopy procentowe rosną, wartość takiej obligacji spada. Można na tym realnie stracić.
Obligacje detaliczne działają zupełnie inaczej. Kupujesz je po cenie nominalnej (zawsze 100 zł) i albo trzymasz do wykupu, albo oddajesz wcześniej państwu. W obu przypadkach nie ryzykujesz utraty kapitału. To dwa różne produkty, a ten artykuł dotyczy wyłącznie obligacji detalicznych.
Kto gwarantuje wypłatę
Skarb Państwa — nie Bankowy Fundusz Gwarancyjny (BFG), nie bank, nie fundusz. Różnica jest praktyczna. Depozyty bankowe chroni BFG do równowartości 100 000 euro na osobę w jednym banku, a powyżej tej kwoty jesteś zdany na kondycję banku. Obligacje detaliczne nie mają limitu kwotowego. Za całość odpowiada emitent, czyli państwo.
Teoretycznie istnieje ryzyko niewypłacalności państwa. Ale jeśli Polska przestanie obsługiwać swój dług, problem z obligacjami będzie najmniejszym z twoich zmartwień.
Pełna oferta na wrzesień 2026
We wrześniu 2026 r. w sprzedaży jest osiem rodzajów obligacji, od trzymiesięcznych po dwunastoletnie. Ministerstwo Finansów trzeci miesiąc z rzędu nie ruszyło oprocentowania; od lipca zmieniają się wyłącznie symbole serii.
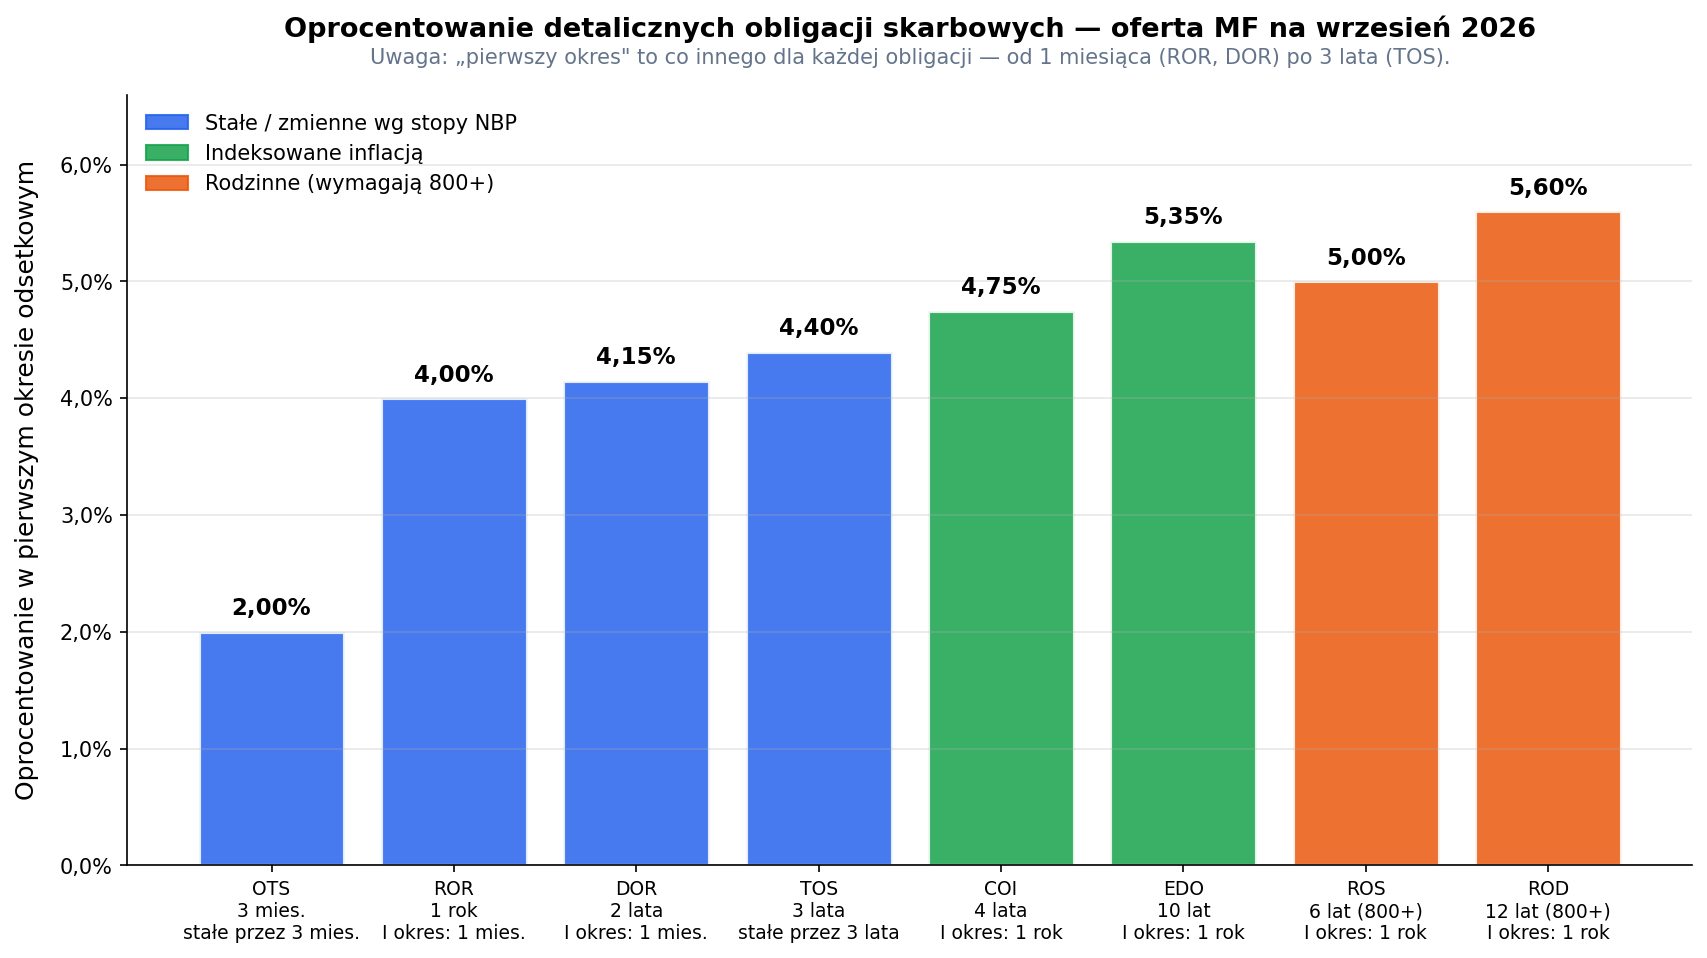
Oprocentowanie w pierwszym okresie odsetkowym — oferta Ministerstwa Finansów na wrzesień 2026.
Uważaj przy czytaniu tego wykresu. Słupki nie są w pełni porównywalne, a „pierwszy okres odsetkowy” znaczy co innego dla każdej obligacji. Dla ROR i DOR to jeden miesiąc, dla COI, EDO, ROS i ROD jeden rok, a dla TOS całe trzy lata. Wysoki słupek EDO nie oznacza, że EDO zapłaci 5,35% przez dekadę.
Z grubsza dzielą się na trzy grupy:
| Grupa | Typy | Charakter oprocentowania |
|---|---|---|
| Stałe i zmienne wg stopy NBP | OTS, ROR, DOR, TOS | Stała stopa albo powiązana ze stopą referencyjną NBP |
| Indeksowane inflacją | COI, EDO | Pierwszy rok stała stopa, potem inflacja + marża |
| Rodzinne (wymagają 800+) | ROS, ROD | Jak indeksowane inflacją, ale z wyższą marżą |
Poniżej opisuję krótko każdą z nich — najważniejsze liczby, informacje i wnioski.
OTS — trzymiesięczne o stałym oprocentowaniu
Najkrótszy termin w ofercie — kupujesz, czekasz kwartał, dostajesz kapitał z odsetkami.
| Parametr | Wartość |
|---|---|
| Oprocentowanie w I okresie | 2,00% w skali roku |
| Oprocentowanie później | Bez zmian — stałe przez cały okres |
| Okres do wykupu | 3 miesiące |
| Kapitalizacja odsetek | Brak — odsetki naliczane raz |
| Wypłata odsetek | Jednorazowo, przy wykupie |
| Opłata za przedterminowy wykup | Brak takiej opcji |
| Dostępne na IKE/IKZE-Obligacje | Nie |
| Dla kogo | Parkowanie gotówki na jeden kwartał |
OTS to instrument do przechowania pieniędzy na chwilę, coś jak konto oszczędnościowe z gwarancją państwa zamiast gwarancji BFG. Tyle że 2,00% to stawka nieatrakcyjna — konto oszczędnościowe w przyzwoitym banku da ci więcej. OTS ma sens praktycznie tylko wtedy, gdy trzymasz kwotę znacznie powyżej limitu BFG i zależy ci na gwarancji Skarbu Państwa przez najbliższe trzy miesiące. Widać to zresztą po sprzedaży — w sierpniu OTS odpowiadał za marne 3% obrotu.
ROR — roczne o zmiennym oprocentowaniu
Obligacja, której stopa ustalana jest co miesiąc w oparciu o stopę referencyjną NBP.
| Parametr | Wartość |
|---|---|
| Oprocentowanie w I okresie | 4,00% (pierwszy miesiąc) |
| Oprocentowanie później | Stopa referencyjna NBP + marża 0,00% |
| Okres do wykupu | 1 rok |
| Kapitalizacja odsetek | Brak — odsetki wypłacane, nie dopisywane |
| Wypłata odsetek | Co miesiąc, na konto bankowe |
| Opłata za przedterminowy wykup | 0,50 zł od obligacji |
| Dostępne na IKE/IKZE-Obligacje | Tak |
| Dla kogo | Poduszka bezpieczeństwa, regularny dopływ odsetek |
To najpopularniejsza obligacja w Polsce — 39% sierpniowej sprzedaży. Odsetki dostajesz co miesiąc na konto, a jeśli potrzebujesz regularnego dopływu gotówki ze swoich oszczędności, ROR i DOR są jedynymi obligacjami, które to zapewniają. Reszta wypłaca odsetki raz w roku albo dopiero przy wykupie.
Jest jednak haczyk, o którym mało kto mówi wprost. Te 4,00% obowiązuje wyłącznie przez pierwszy miesiąc. Od drugiego liczy się stopa referencyjna NBP powiększona o zerową marżę. Ta stopa wynosi 3,75% — Rada Polityki Pieniężnej nie zmieniła jej od marcowej obniżki, także na wrześniowym posiedzeniu.
Czyli od drugiego miesiąca ROR płaci ci 3,75%, a nie 4,00%, i jest to spadek o 0,25 punktu procentowego, zanim NBP cokolwiek zrobi. Jeśli stopy pójdą jeszcze niżej, ROR pójdzie za nimi.
DOR — dwuletnie o zmiennym oprocentowaniu
Starszy brat ROR-a — ten sam mechanizm, dłuższy termin i niewielka premia za dłuższy horyzont.
| Parametr | Wartość |
|---|---|
| Oprocentowanie w I okresie | 4,15% (pierwszy miesiąc) |
| Oprocentowanie później | Stopa referencyjna NBP + marża 0,15% |
| Okres do wykupu | 2 lata |
| Kapitalizacja odsetek | Brak — odsetki wypłacane, nie dopisywane |
| Wypłata odsetek | Co miesiąc, na konto bankowe |
| Opłata za przedterminowy wykup | 0,70 zł od obligacji |
| Dostępne na IKE/IKZE-Obligacje | Tak |
| Dla kogo | Jak ROR, ale z dłuższym horyzontem i wyższą marżą |
Ten sam haczyk co przy ROR — od drugiego miesiąca DOR płaci 3,90% (3,75% + 0,15%), a nie 4,15%. Cała przewaga DOR-a nad ROR-em to 0,15 punktu procentowego marży, za to termin jest dwa razy dłuższy, a wyjście przed czasem kosztuje 0,70 zł zamiast 0,50 zł. Kiepska to zamiana — jeśli już stawiasz na zmienną stopę, ROR daje ci niemal to samo taniej.
TOS — trzyletnie o stałym oprocentowaniu
Moim zdaniem najciekawsza obligacja dla większości ludzi — stałe 4,40% przez trzy lata, niezależnie od stóp NBP, inflacji i tego, co się dzieje w gospodarce.
| Parametr | Wartość |
|---|---|
| Oprocentowanie w I okresie | 4,40% |
| Oprocentowanie później | Bez zmian — stałe przez całe 3 lata |
| Okres do wykupu | 3 lata |
| Kapitalizacja odsetek | Roczna — odsetki dopisywane do kapitału |
| Wypłata odsetek | Jednorazowo, przy wykupie |
| Opłata za przedterminowy wykup | 1,00 zł od obligacji |
| Dostępne na IKE/IKZE-Obligacje | Tak |
| Dla kogo | Konkretny cel za 3 lata, zablokowanie dzisiejszej stopy |
Ciekawa jest dlatego, że to jedyna obligacja w ofercie, która blokuje ci stopę zwrotu na kilka lat. ROR i DOR podążają za decyzjami NBP w dół, a TOS przez trzy lata płaci 4,40% i nie obchodzi go nic innego.
Po podatku Belki zostaje z tego 3,56% netto. Przy dzisiejszej inflacji 3,4% masz realnie plus 0,16 punktu procentowego rocznie. Jeszcze w czerwcu, przy inflacji 2,5%, było to plus 1,06 p.p., więc dwa miesiące wzrostu cen zjadły niemal cały margines. Wynik wciąż jest jednak dodatni, w odróżnieniu od lokaty.
Ja sam jakiś czas temu (w marcu 2025) skorzystałem z tej oferty i zablokowałem sobie na 3 lata oprocentowanie w wysokości 5,95%. Bez szukania okazji na lokatach na 3 miesiące, bez skakania po różnych bankach, bez spełniania specjalnych warunków.
Odwrotna strona medalu jest taka, że gdy inflacja wystrzeli, stała stawka zaczyna przegrywać. Nie jesteś jednak w pułapce, bo możesz wyjść za 1,00 zł od obligacji i przenieść pieniądze gdzie indziej. Stała stopa to opcja, nie przymus.
COI — czteroletnie indeksowane inflacją
Tu zaczyna się inna kategoria. COI podąża za inflacją, a po pierwszym roku jego oprocentowanie to wskaźnik cen towarów i usług konsumpcyjnych (CPI) plus stała marża.
| Parametr | Wartość |
|---|---|
| Oprocentowanie w I okresie | 4,75% (pierwszy rok) |
| Oprocentowanie później | Inflacja CPI + marża 1,50% |
| Okres do wykupu | 4 lata |
| Kapitalizacja odsetek | Brak — odsetki wypłacane, nie dopisywane |
| Wypłata odsetek | Co rok, na konto bankowe |
| Opłata za przedterminowy wykup | 2,00 zł od obligacji |
| Dostępne na IKE/IKZE-Obligacje | Tak |
| Dla kogo | Ochrona przed inflacją z rocznym dopływem gotówki |
Prosty przykład: jeśli inflacja w drugim roku wyniesie 5%, twoje COI zapłaci 5% + 1,50% = 6,50%. Jeśli spadnie do 2%, zapłaci 3,50%.
Porównanie z TOS-em nie jest oczywiste. TOS da ci pewne 4,40% przez trzy lata, a COI w pierwszym roku 4,75% i potem wszystko zależy od CPI. Przy dzisiejszej inflacji 3,4% COI zapłaciłby w drugim roku 4,90%, czyli pół punktu więcej niż TOS.
Punkt zwrotny leży przy inflacji 2,90% — powyżej wygrywa COI, poniżej TOS. Sierpniowy odczyt 3,4% jest już wyraźnie ponad progiem, ale jeszcze w czerwcu było 2,5% i to TOS był z przodu. Nie buduj więc decyzji na jednym odczycie CPI, tylko na tym, czy sam wierzysz w powrót inflacji do celu.
EDO — dziesięcioletnie indeksowane inflacją
Długa wersja COI, z wyższą marżą i kapitalizacją odsetek. Bywa nazywana obligacją „emerytalną”. Horyzont i mechanizm indeksacji pasują do długoterminowego oszczędzania.
| Parametr | Wartość |
|---|---|
| Oprocentowanie w I okresie | 5,35% (pierwszy rok) |
| Oprocentowanie później | Inflacja CPI + marża 2,00% |
| Okres do wykupu | 10 lat |
| Kapitalizacja odsetek | Roczna — odsetki dopisywane do kapitału |
| Wypłata odsetek | Jednorazowo, przy wykupie |
| Opłata za przedterminowy wykup | 3,00 zł od obligacji |
| Dostępne na IKE/IKZE-Obligacje | Tak |
| Dla kogo | Długoterminowe oszczędzanie, w tym emerytalne |
Dwie rzeczy odróżniają EDO od COI. Pierwsza to wyższa marża, 2,00% zamiast 1,50%. Druga to kapitalizacja. Odsetki nie wypływają na konto, tylko dopisują się do kapitału i pracują dalej, co przez dziesięć lat robi sporą różnicę.
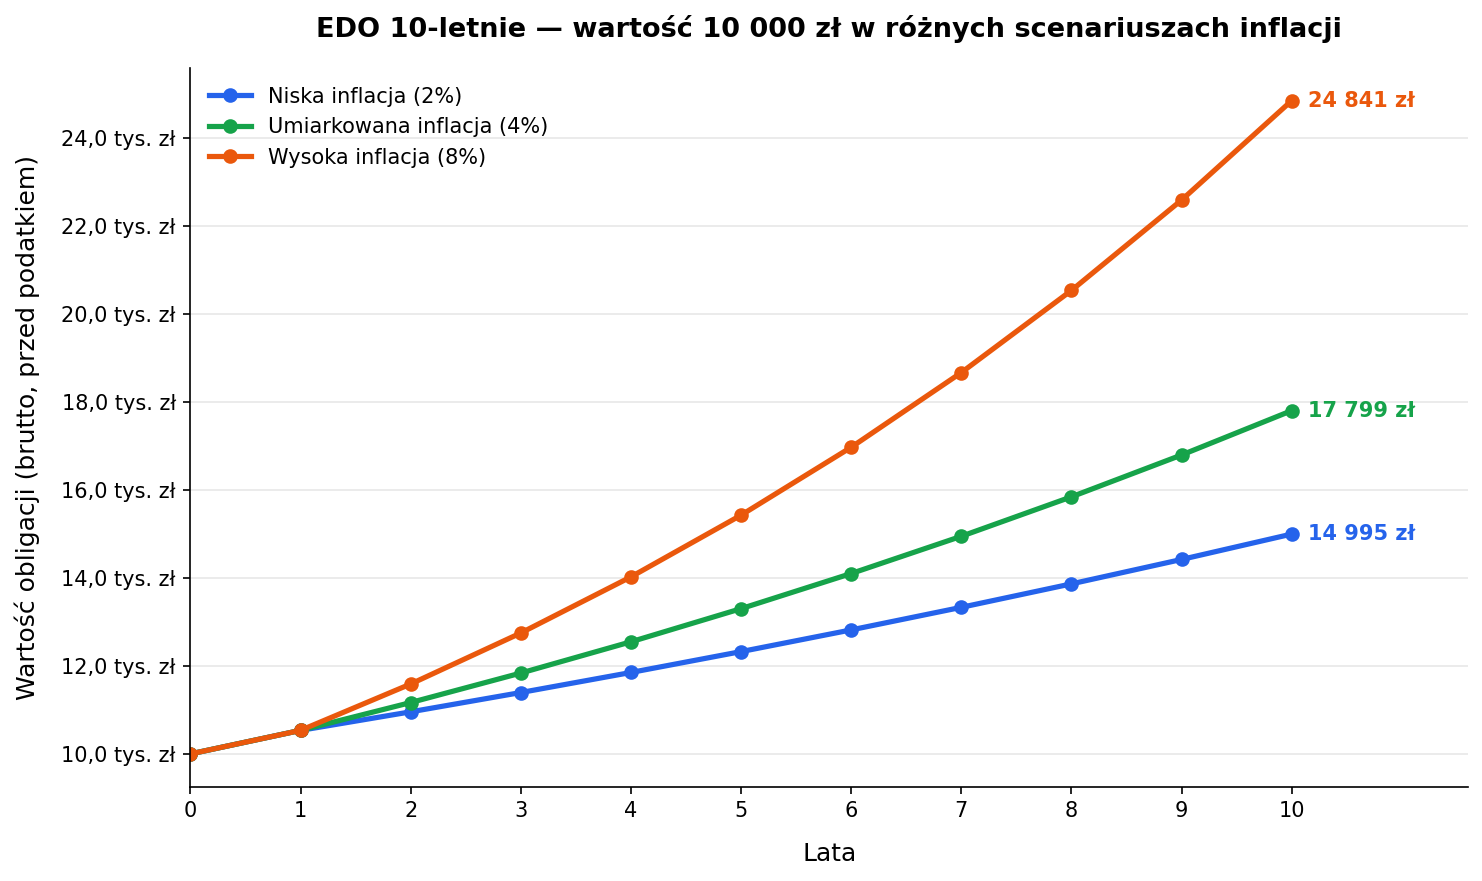
EDO 10-letnie — wartość 10 000 zł w różnych scenariuszach inflacji. Kwoty brutto, przed podatkiem.
Minusem jest to, że odsetki dostajesz dopiero na koniec, po dziesięciu latach, bez żadnego dopływu gotówki po drodze. Oczywiście dla kogoś, kto nie chce korzystać z tego kapitału w trakcie, to nie wada, tylko zaleta.
ROS — sześcioletnie rodzinne
Pierwsza z dwóch obligacji dostępnych wyłącznie dla beneficjentów programu Rodzina 800+.
| Parametr | Wartość |
|---|---|
| Oprocentowanie w I okresie | 5,00% (pierwszy rok) |
| Oprocentowanie później | Inflacja CPI + marża 2,00% |
| Okres do wykupu | 6 lat |
| Kapitalizacja odsetek | Roczna — odsetki dopisywane do kapitału |
| Wypłata odsetek | Jednorazowo, przy wykupie |
| Opłata za przedterminowy wykup | 2,00 zł od obligacji |
| Dostępne na IKE/IKZE-Obligacje | Nie |
| Dla kogo | Rodzice pobierający 800+, oszczędzanie dla dziecka |
ROD — dwunastoletnie rodzinne
Najdłuższa i najwyżej oprocentowana obligacja w całej ofercie.
| Parametr | Wartość |
|---|---|
| Oprocentowanie w I okresie | 5,60% (pierwszy rok) |
| Oprocentowanie później | Inflacja CPI + marża 2,50% |
| Okres do wykupu | 12 lat |
| Kapitalizacja odsetek | Roczna — odsetki dopisywane do kapitału |
| Wypłata odsetek | Jednorazowo, przy wykupie |
| Opłata za przedterminowy wykup | 3,00 zł od obligacji |
| Dostępne na IKE/IKZE-Obligacje | Nie |
| Dla kogo | Rodzice pobierający 800+, najdłuższy horyzont |
Obligacje rodzinne możesz kupić do wysokości otrzymanych świadczeń, czyli sumy wszystkich wypłat 800+ od początku ich przyznania, pomniejszonej o wartość obligacji rodzinnych kupionych wcześniej. Każdy zakup zużywa limit.
Marże 2,00% i 2,50% ponad inflację to najlepsze warunki w całej ofercie detalicznej. Jeśli pobierasz 800+ i myślisz o odkładaniu części tych pieniędzy dla dziecka, trudno znaleźć prostszą alternatywę o porównywalnym bezpieczeństwie. Sprzedaż mówi jednak co innego: w sierpniu ROS i ROD to razem zaledwie 126 mln zł z 8,2 mld zł obrotu. Około 1,5%. Większość rodziców z tej możliwości po prostu nie korzysta.
Jak kupić i ile to kosztuje
Kupno jest prostsze niż założenie lokaty w banku, w którym już masz konto.
Kanały sprzedaży:
- Serwis www.zakup.obligacjeskarbowe.pl — zakup online, całą dobę.
- Oddziały PKO Banku Polskiego i punkty obsługi Biura Maklerskiego PKO BP.
- Oddziały Pekao SA.
- Konto Inteligo.
- Telefon: 801 310 210 lub +48 81 535 66 55.
Większość kupujących wybiera pierwszą z tych dróg — w sierpniu 2026 r. 61% sprzedaży przeszło przez internet. Sam zakup nic nie kosztuje, bo nie ma prowizji, opłaty za otwarcie rachunku rejestrowego ani opłaty za jego prowadzenie. Minimalna kwota to 100 zł, czyli jedna obligacja. Jeśli masz do ulokowania 347 zł, kupujesz trzy obligacje za 300 zł, a reszta zostaje na koncie.
Zamiana — obligacje o 0,1% taniej
To mechanizm, o którym warto wiedzieć, zanim zapadnie twoja pierwsza transza. Gdy obligacje dobiegają końca, zamiast odbierać pieniądze na konto możesz od razu kupić nową emisję w ramach zamiany. Cena w zamianie wynosi 99,90 zł zamiast 100 zł. Za tę samą liczbę obligacji płacisz o 0,1% mniej. Wyjątkiem jest OTS — trzymiesięczne w zamianie kosztują pełne 100 zł.
| Ile obligacji | Nominał | Płacisz w zamianie | Oszczędzasz |
|---|---|---|---|
| 100 szt. | 10 000 zł | 9 990 zł | 10 zł |
| 500 szt. | 50 000 zł | 49 950 zł | 50 zł |
| 1 000 szt. | 100 000 zł | 99 900 zł | 100 zł |
Nie są to zawrotne kwoty, ale to darmowy bonus za jedno kliknięcie zamiast dwóch. I najwyraźniej wystarczający. W sierpniu 2026 r. z zamiany pochodziło 28% całej sprzedaży, czyli ponad 2,3 mld zł.
Kto może kupić
- Osoby fizyczne, rezydenci i nierezydenci.
- Cudzoziemcy, ale tylko w placówkach stacjonarnych.
- Osoby małoletnie, za zgodą opiekunów.
- Stowarzyszenia oraz inne organizacje społeczne i zawodowe.
- Fundacje wpisane do rejestru sądowego.
Spółek na tej liście nie ma. Obligacji detalicznych nie kupi spółka z o.o., akcyjna ani komandytowa.
A jeśli prowadzisz JDG? Kupujesz je jako osoba fizyczna, nie jako firma, po wypłaceniu środków z działalności. Nie jest to inwestycja firmowa i nie rozliczysz jej w kosztach, więc dla jednoosobowej działalności gospodarczej (JDG) to zwykłe oszczędzanie prywatne — tyle że z korzystniejszym dostępem do IKZE, o czym za chwilę.
Przedterminowy wykup
Każda obligacja poza OTS ma opcję przedterminowego wykupu — oddajesz obligację państwu, a dostajesz kapitał plus narosłe odsetki, minus opłata.
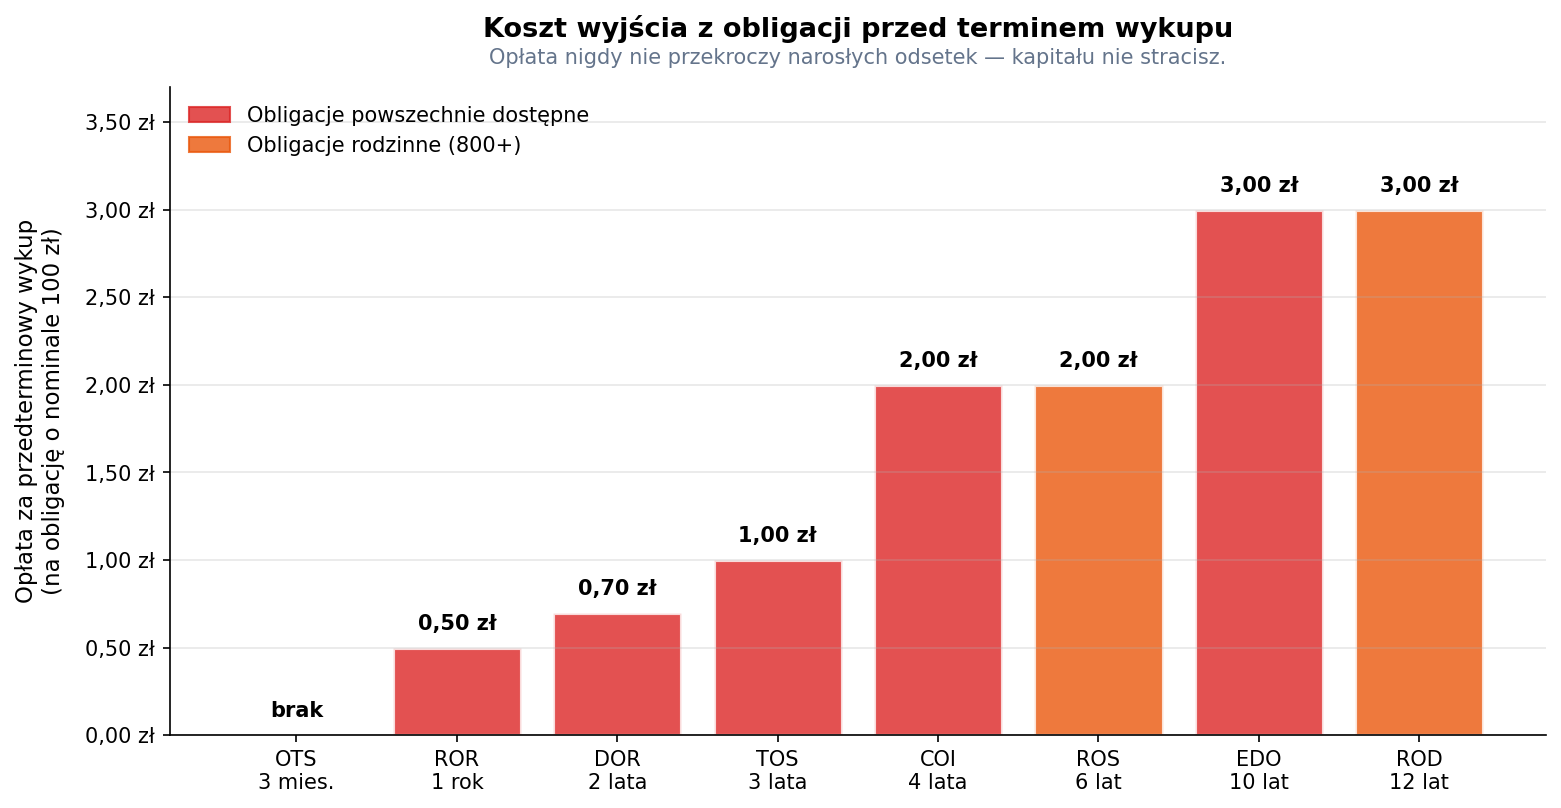
Opłata za przedterminowy wykup jednej obligacji o nominale 100 zł.
| Typ | Opłata za przedterminowy wykup |
|---|---|
| OTS | Brak takiej opcji |
| ROR | 0,50 zł od obligacji |
| DOR | 0,70 zł od obligacji |
| TOS | 1,00 zł od obligacji |
| COI | 2,00 zł od obligacji |
| ROS | 2,00 zł od obligacji |
| EDO | 3,00 zł od obligacji |
| ROD | 3,00 zł od obligacji |
Kluczowa zasada — kapitału nie stracisz
Opłata nie może być wyższa niż narosłe odsetki. W praktyce nigdy nie dostaniesz mniej niż 100 zł za obligację.
Prosty przykład: kupujesz EDO 1 lipca, a wykupujesz 15 lipca, po dwóch tygodniach. Odsetki za ten czas nie pokrywają 3 zł opłaty, więc państwo oddaje ci dokładnie 100 zł za obligację — bez odsetek, ale i bez strat. Jeśli narosłe odsetki przekraczają te 3 zł opłaty, to po jej odjęciu reszta naliczonych odsetek należy do ciebie. To zasadnicza przewaga nad lokatą, gdzie zerwanie zwykle oznacza utratę całości naliczonych odsetek.
Kiedy warto wyjść wcześniej
Czasami warunki w ofercie w kolejnych miesiącach mocno się poprawiają. Wtedy opłacalny może być przedterminowy wykup obligacji kupionych kilka tygodni/miesięcy temu i ponowny zakup w nowej ofercie lub ich przeniesienie na atrakcyjną lokatę (jeśli akceptujemy jej wady). Można to łatwo policzyć, uwzględniając opłatę za „zerwanie” obligacji i różnicę w oprocentowaniu.
Przykład. Wyjście z TOS-a kosztuje 1,00 zł od obligacji, czyli 1% nominału, jednorazowo. Jeśli stopy w międzyczasie skoczyły i możesz przenieść pieniądze na 9%, pobrana opłata za przedterminowy wykup zwraca się po niecałych trzech miesiącach.
| Nowa stopa, na którą przechodzisz | Po jakim czasie opłata się zwraca |
|---|---|
| 6% | 7,5 miesiąca |
| 7% | 4,6 miesiąca |
| 9% | 2,6 miesiąca |
Nie znaczy to, że warto się przerzucać przy każdej okazji. Przy obligacjach z kapitalizacją (TOS, EDO, ROS, ROD) rezygnujesz z procentu składanego z kolejnych lat, a przy EDO także z marży 2,00% ponad inflację, której nie odtworzysz na lokacie.
Lepsze podejście to dopasowanie terminu obligacji do horyzontu. Na cel za rok weź ROR, na trzy lata TOS (choć tutaj warto porównać wynik z obligacjami COI oraz EDO i opłatą za ich „zerwanie”), a na dziesięć EDO. Przedterminowy wykup traktuj jak koło zapasowe, ale takie, które naprawdę działa, a nie jak ozdobę.
Podatki — 19% Belki, ale nie zawsze
Odsetki od obligacji są opodatkowane podatkiem od zysków kapitałowych (tzw. podatek Belki) w wysokości 19%, dokładnie tak samo jak odsetki z lokaty. Dobra wiadomość jest taka, że nie rozliczasz tego samodzielnie: agent emisji pobiera podatek automatycznie przy wypłacie. Nie składasz deklaracji, nie wypełniasz PIT-u, a na konto dostajesz kwotę netto.
Ukryta przewaga — odroczenie podatku
Jest w tym mechanizmie coś, o czym rzadko się mówi. Przy obligacjach z kapitalizacją (TOS, EDO, ROS, ROD) odsetki dopisują się do kapitału w kwocie brutto, a fiskus zabiera swoje dopiero na koniec. Przy lokacie odnawianej co roku podatek pobierany jest po każdym roku i dalej pracuje już tylko to, co zostało.
Prosty przykład: dwie inwestycje po 10 000 zł, ta sama stopa 6% brutto, ten sam okres 10 lat.
| Sposób poboru podatku | Wartość netto po 10 latach |
|---|---|
| Raz, przy wykupie (obligacja z kapitalizacją) | 16 406 zł |
| Co roku (lokata odnawiana) | 16 073 zł |
Ta sama stopa, ta sama kwota, 333 zł różnicy — wyłącznie z tytułu odroczenia podatku. Im dłuższy horyzont i wyższa stopa, tym większa ta przewaga. Podatku nie ma za to tylko wtedy, gdy kupujesz obligacje przez IKE lub IKZE. To temat na osobny rozdział.
IKE-Obligacje i IKZE-Obligacje — obligacje bez podatku Belki
To rozdział, który realnie zmienia matematykę całego instrumentu — i rozdział, który większość kupujących pomija. Z danych Ministerstwa Finansów wynika, że w sierpniu 2026 r. przez IKE-Obligacje przeszło zaledwie 1,5% sprzedaży, a przez IKZE-Obligacje 0,4%. Reszta kupiła obligacje na zwykły rachunek i zapłaci podatek.
Osobiście wolę na IKE/IKZE inwestować w akcje, bo w długim terminie wygenerują najprawdopodobniej wyższą stopę zwrotu i więcej oszczędzę na podatku (tę bezpieczną, obligacyjną część mojego portfela inwestycyjnego mam na zwykłym koncie). Jeśli jednak nie chcesz inwestować w bardziej ryzykowne aktywa, lub (o zgrozo) nie korzystasz jeszcze z IKE/IKZE, to jak najbardziej opłaca się kupować obligacje na kontach emerytalnych.
Biuro Maklerskie PKO BP prowadzi dwa wyspecjalizowane rachunki emerytalne, na których kupujesz detaliczne obligacje skarbowe, korzystając z pełnych ulg podatkowych trzeciego filaru systemu emerytalnego. Podstawą prawną jest ustawa z 20 kwietnia 2004 r. o indywidualnych kontach emerytalnych oraz indywidualnych kontach zabezpieczenia emerytalnego. Na obu rachunkach dostępny jest ten sam zestaw obligacji: ROR, DOR, TOS, COI i EDO, natomiast obligacji OTS ani rodzinnych (ROS, ROD) tam nie kupisz.
IKE-Obligacje
| Parametr | Wartość |
|---|---|
| Limit wpłat w 2026 roku | 28 260 zł |
| Dostępne obligacje | ROR, DOR, TOS, COI, EDO |
| Korzyść podatkowa | Brak podatku Belki przy prawidłowej wypłacie |
| Warunek wypłaty bez podatku | 60 lat (lub 55 z prawem do emerytury) oraz wpłaty w co najmniej 5 latach kalendarzowych — albo ponad połowa wpłat dokonana wcześniej niż 5 lat przed wypłatą |
| Opłaty roczne | 0,00% w I roku, 0,16% w II, od 0,15% do 0,11% w latach III–VII, 0,10% od VIII roku — maks. 200 zł rocznie |
| Dziedziczenie | Tak, bez podatku od spadków i darowizn |
Opłaty są symboliczne — przy pełnym wykorzystaniu rocznego limitu 28 260 zł zapłacisz w drugim roku 45,22 zł, a w pierwszym nic.
Prosty przykład: kupujesz EDO za 10 000 zł i trzymasz przez 10 lat. Przy inflacji utrzymującej się na poziomie 4% obligacja urośnie do 17 799 zł brutto.
- Na zwykłym rachunku od zysku 7 799 zł płacisz 19% podatku, czyli 1 482 zł, a do ręki dostajesz 16 317 zł.
- Na IKE-Obligacje zero podatku, a do ręki 17 799 zł.
Różnica to 1 482 zł na jednej wpłacie 10 000 zł. Przy pełnym wykorzystaniu limitu przez wiele lat mówimy o dziesiątkach tysięcy złotych.
IKZE-Obligacje
Drugi rachunek emerytalny w formie obligacyjnej działa odwrotnie niż IKE: korzyść dostajesz od razu, a podatek płacisz na końcu.
| Parametr | Wartość |
|---|---|
| Limit wpłat w 2026 roku | 11 304 zł (etat) / 16 956 zł (JDG) |
| Dostępne obligacje | ROR, DOR, TOS, COI, EDO |
| Korzyść podatkowa | Wpłaty odliczasz od dochodu w rocznym PIT |
| Warunek wypłaty | 65 lat oraz wpłaty w co najmniej 5 latach kalendarzowych |
| Podatek przy wypłacie | 10% zryczałtowanego podatku od całości wypłaty |
| Opłata roczna | 80 zł (nie pobierana w roku otwarcia konta) |
| Dziedziczenie | Tak, ale spadkobierca zapłaci 10% ryczałtu |
Ile realnie odzyskasz z urzędu skarbowego przy maksymalnej wpłacie:
| Twoja stawka podatku | Maks. wpłata | Zwrot z US |
|---|---|---|
| 12% — I próg skali | 11 304 zł | 1 356 zł |
| 32% — II próg skali | 11 304 zł | 3 617 zł |
| 19% — podatek liniowy (JDG) | 16 956 zł | 3 222 zł |
A jeśli prowadzisz JDG? IKZE jest dla ciebie wyraźnie korzystniejsze niż dla etatowca. Masz wyższy limit (16 956 zł zamiast 11 304 zł), a przy podatku liniowym 19% odzyskujesz 3 222 zł rocznie. Przedsiębiorca powinien więc wypełniać IKZE przed IKE, właśnie ze względu na tę natychmiastową ulgę.
IKE-Obligacje vs IKZE-Obligacje — porównanie
| Cecha | IKE-Obligacje | IKZE-Obligacje |
|---|---|---|
| Limit 2026 (etat) | 28 260 zł | 11 304 zł |
| Limit 2026 (JDG) | 28 260 zł | 16 956 zł |
| Ulga w PIT przy wpłacie | Nie | Tak — odliczasz od dochodu |
| Podatek przy wypłacie | 0% | 10% zryczałtowany |
| Wiek uprawniający do wypłaty | 60 lat (lub 55 z emeryturą) | 65 lat |
| Minimalny staż wpłat | 5 lat kalendarzowych | 5 lat kalendarzowych |
| Opłaty | 0,10–0,16% rocznie, maks. 200 zł | 80 zł rocznie |
| Dziedziczenie | Tak, bez podatku | Tak, z 10% ryczałtem |
| Dostępne obligacje | ROR, DOR, TOS, COI, EDO | ROR, DOR, TOS, COI, EDO |
Możesz mieć jedno konto, drugie albo oba naraz. Limity są niezależne.
Czy obligacje to dobry wybór na IKE i IKZE?
Wszystko zależy od twojego wieku i horyzontu. Masz 55 lat i 5–10 lat do emerytury? Wtedy obligacje przez IKE lub IKZE to sensowny wybór — bezpieczeństwo, przewidywalność, brak wahań wartości i brak podatku.
Przy 30 latach na karku i 30 latach oszczędzania przed sobą obligacje jako jedyne rozwiązanie są złym pomysłem. Historycznie akcje (najprościej przez fundusze ETF) dają w długim horyzoncie znacznie wyższe stopy zwrotu niż obligacje, a ty marnujesz najcenniejszy zasób, jaki masz: czas. Obligacje mają w tym wieku sens jako część portfela, nie jako całość.
Najrozsądniejsza jest mieszanka zmieniająca się z wiekiem. U młodego akcje są trzonem portfela, a obligacje poduszką, u starszego proporcje się odwracają. Dokładnie tak działają fundusze zdefiniowanej daty w PPK (target-date funds), które robią to automatycznie. Na własnym IKE musisz zrobić to sam.
Obligacje vs lokata bankowa — porównanie
Teraz konkret. Weźmy 10 000 zł na trzy lata i policzmy wartość netto, po podatku Belki. TOS płaci 4,40% stałej stopy, a przeciętna lokata to 3,00% według NBP (lipiec 2026 r.).
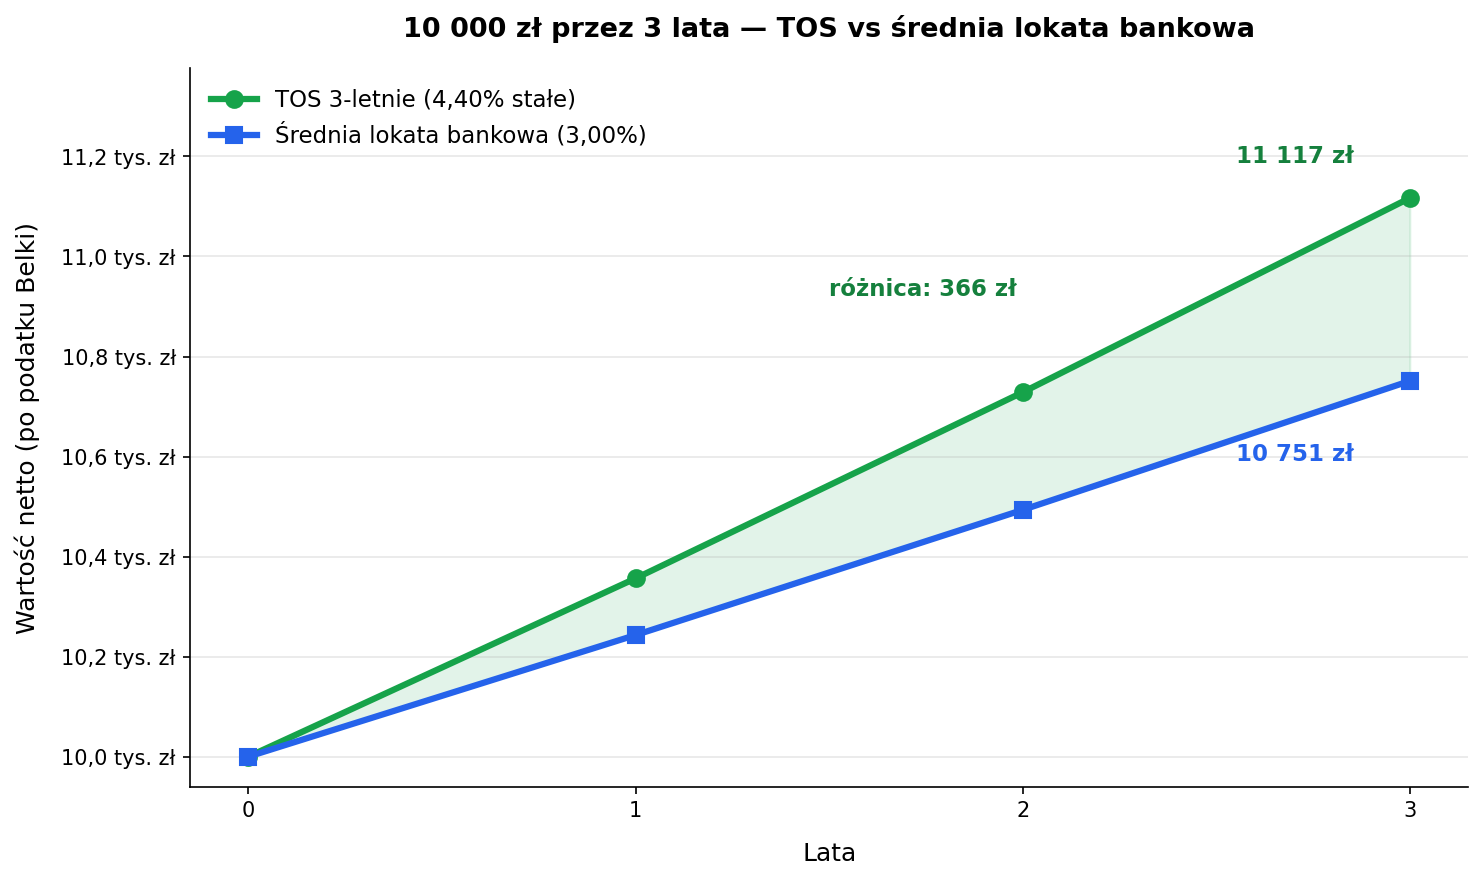
10 000 zł przez 3 lata: TOS vs przeciętna lokata bankowa. Wartości netto, po podatku Belki.
| Instrument | Wartość brutto po 3 latach | Podatek Belki | Wartość netto |
|---|---|---|---|
| TOS (4,40%) | 11 379 zł | 262 zł | 11 117 zł |
| Przeciętna lokata (3,00%) | 10 927 zł | 176 zł | 10 751 zł |
Różnica netto to 366 zł na 10 000 zł, a na kwocie 100 000 zł już 3 658 zł. Nie jest to fortuna, ale dostajesz te pieniądze za nic. Kupno TOS-a wymaga dokładnie tyle samo klikania co założenie lokaty.
Ważniejsze jest jednak to, po której stronie inflacji się znajdujesz. TOS po podatku daje 3,56% przy inflacji 3,4% i realnie jest na plusie, choć ledwo. Przeciętna lokata po podatku daje 2,43% i realnie jest na minusie, o blisko punkt procentowy.
A teraz cechy, których nie da się policzyć:
| Cecha | Obligacje detaliczne | Lokaty bankowe |
|---|---|---|
| Kto gwarantuje | Skarb Państwa, bez limitu | BFG, do 100 000 EUR |
| Oprocentowanie (wrzesień 2026) | 2,00–5,60% zależnie od typu | 3,00% średnio, promocje wyżej |
| Minimalna kwota | 100 zł | Zwykle 500–1 000 zł |
| Dostępne terminy | 3 mies., 1, 2, 3, 4, 6, 10, 12 lat | Od 1 miesiąca do ok. 3 lat |
| Wypłata odsetek | Co miesiąc, co rok albo na koniec | Zwykle na koniec |
| Indeksacja inflacją | Tak (COI, EDO, ROS, ROD) | Praktycznie nie |
| Wcześniejsze wyjście | Opłata 0,50–3,00 zł, kapitał bezpieczny | Zwykle utrata wszystkich odsetek |
| Opłata za zakup | Zero | Zero |
| Trzeba szukać nowej oferty po promocji | Nie | Zwykle tak |
| Można uniknąć podatku Belki | Tak (IKE-Obligacje) | Nie |
Kiedy wygrywa lokata
Teraz druga strona. Lokata ma przewagę, jeśli:
- Polujesz na promocje dla nowych klientów. Stawki 6–7% bywają realne, ale wyłącznie dla nowych środków, zwykle na 1–3 miesiące i z limitem kwoty. Jeśli co kwartał przenosisz pieniądze między bankami, wyciśniesz więcej niż z obligacji.
- Chcesz mieć konto, kartę, kredyt i lokatę w jednym banku, często z bonusami za pakiet.
- Operujesz małą kwotą na krótki okres. Przy 3 000 zł na trzy miesiące różnica jest w praktyce żadna.
- Potrzebujesz terminu krótszego niż trzy miesiące. Obligacje tego nie oferują.
Kiedy wygrywają obligacje
- Kwoty powyżej limitu BFG. Gwarancja Skarbu Państwa nie ma górnej granicy.
- Długie terminy. Banki rzadko oferują sensownie oprocentowane lokaty dłuższe niż dwa lata, a obligacje sięgają dwunastu.
- Ochrona przed inflacją. COI i EDO mają marżę ponad CPI, a lokata przy wysokiej inflacji przegrywa na całej linii.
- Stała stopa na kilka lat. TOS płaci przez trzy lata, niezależnie od decyzji NBP.
- Nie chcesz co kwartał szukać nowej oferty, tylko kupić raz i zapomnieć.
- Chcesz uniknąć podatku Belki, a IKE-Obligacje to jedyna droga.
Moim zdaniem przy kwotach powyżej 20–30 tys. zł i horyzoncie dłuższym niż rok obligacje biją typową lokatę w niemal każdym scenariuszu. Wyjątkiem pozostaje konsekwentne polowanie na promocje, ale to potrafi zjeść sporo czasu i uwagi.
Obligacje vs inne bezpieczne instrumenty
Dla pełnego obrazu warto zobaczyć, co jeszcze stoi na tej samej półce.
Konta oszczędnościowe
Jak lokata, ale bez terminu — pełna elastyczność wypłat, a oprocentowanie zwykle niższe niż na lokacie, poza promocjami dla nowych klientów. Konto oszczędnościowe jest sensowne jako poduszka bezpieczeństwa i miejsce na krótkoterminowe parkowanie gotówki, natomiast do dłuższego oszczędzania odpada.
Fundusze obligacji krótkoterminowych
Fundusze inwestycyjne kupujące głównie obligacje skarbowe hurtowe. Potencjalnie dają wyższą stopę zwrotu, ale z ryzykiem wahań wartości jednostki, a więc z realną możliwością straty. Do tego dochodzi opłata za zarządzanie, zwykle 0,5–1,5% rocznie.
Dla osoby fizycznej obligacje detaliczne są prostsze, tańsze i bardziej przewidywalne. Fundusze mają sens jako element szerszego portfela, nie jako zamiennik lokaty.
Obligacje korporacyjne
To już inna liga ryzyka. Obligacje firm notowane na Catalyst płacą więcej, ale nikt ich nie gwarantuje, a emitent może zbankrutować i wtedy pieniądze przepadają. Nie myl ich z detalicznymi obligacjami skarbowymi — podobna nazwa, zupełnie inny produkt.
Czy obligacje naprawdę chronią przed inflacją?
Tak, ale słabiej, niż się powszechnie sądzi, i tylko te indeksowane: COI, EDO, ROS i ROD.
TOS ze stałą stopą 4,40% pokona inflację przy dzisiejszych 3,4%, choć po podatku zostaje z tej przewagi ledwie ślad. Przy skoku inflacji do 8–10%, jak w latach 2022–2023, zostanie daleko w tyle i trzeba będzie zareagować — wyjść przedterminowo i przenieść pieniądze. Przy takiej różnicy stóp opłata zwraca się w kilka miesięcy.
Obligacje indeksowane działają inaczej. Ich oprocentowanie podąża za CPI. Tu jednak pojawia się kluczowy problem.
Podatek zjada marżę
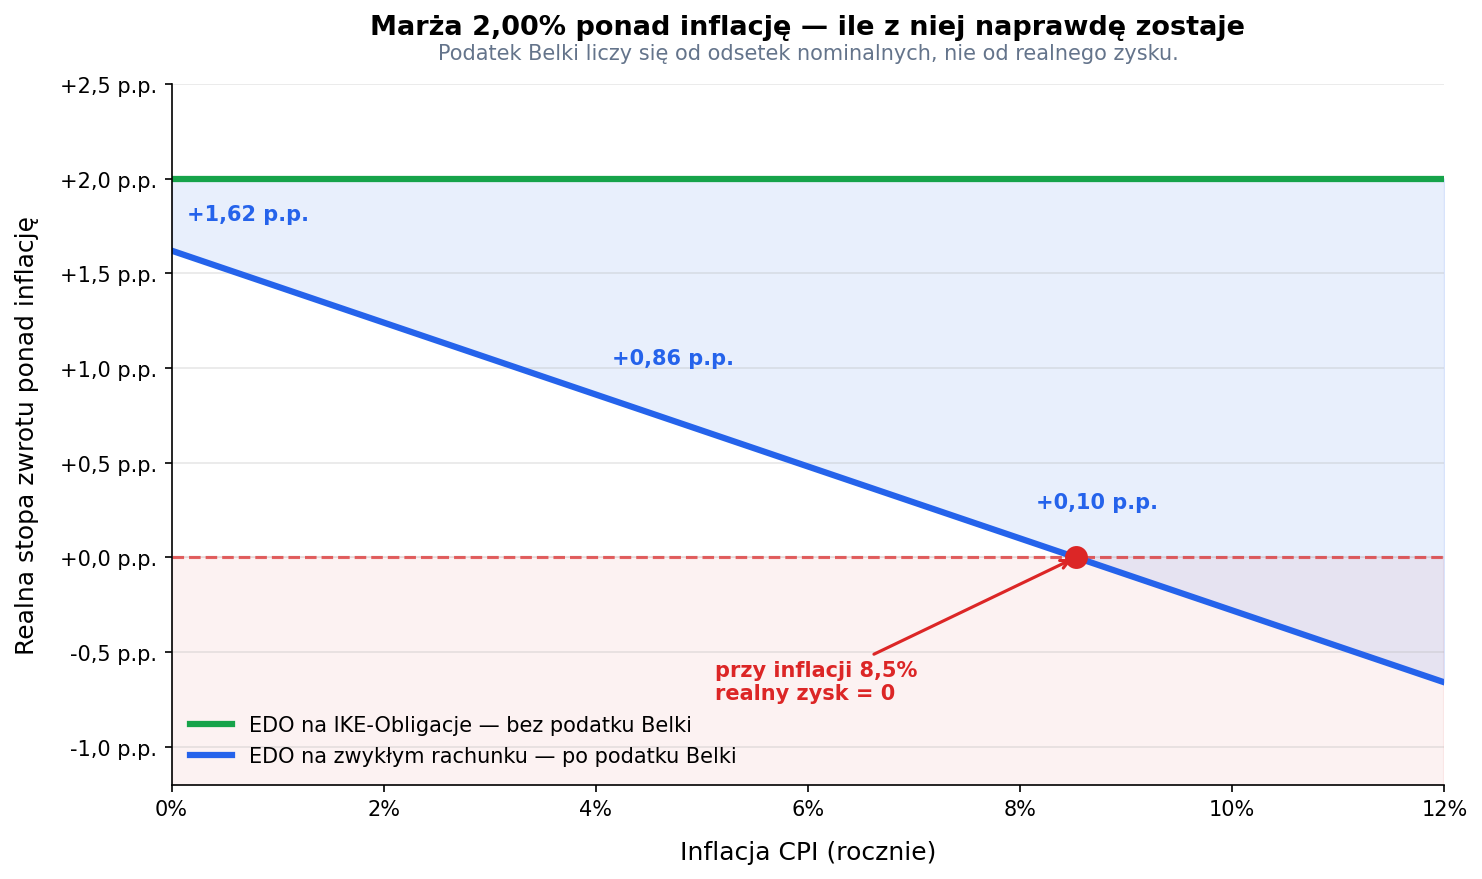
Marża 2,00% ponad inflację jest gwarantowana przed podatkiem, a nie po nim. Podatek Belki liczy się od odsetek nominalnych, a więc również od tej ich części, która jedynie odtwarza siłę nabywczą pieniądza. Im wyższa inflacja, tym wyższe odsetki nominalne i tym większy kawałek marży zabiera fiskus.
Zobacz, jak to wygląda dla EDO (marża 2,00%), w uproszczeniu:
| Inflacja CPI | Oprocentowanie brutto | Po podatku Belki | Realnie ponad inflację |
|---|---|---|---|
| 0% | 2,00% | 1,62% | +1,62 p.p. |
| 3,4% | 5,40% | 4,37% | +0,97 p.p. |
| 4% | 6,00% | 4,86% | +0,86 p.p. |
| 8% | 10,00% | 8,10% | +0,10 p.p. |
| 10% | 12,00% | 9,72% | −0,28 p.p. |

Marża 2,00% ponad inflację po podatku Belki topnieje wraz ze wzrostem inflacji. Na IKE-Obligacje zostaje w całości.
Przy inflacji 3,4% z obiecanej marży 2,00 p.p. zostaje ci realnie 0,97 p.p., a przy inflacji 8% zostaje już tylko 0,10 punktu procentowego. Powyżej 8,53% inflacji EDO zaczyna realnie tracić, mimo że formalnie płaci „inflacja plus dwa procent”.
Nie jest to wada samych obligacji, tylko wada konstrukcji podatku Belki, który opodatkowuje zysk pozorny. Lokat dotyczy dokładnie tak samo, a nawet w większym stopniu, bo nie mają one żadnej marży ponad inflację.
Jak to obejść
Jest jedno wyjście: IKE-Obligacje. Bez podatku Belki marża 2,00 p.p. pozostaje realną marżą 2,00 p.p., niezależnie od tego, czy inflacja wyniesie 2%, czy 12%. To zielona linia na wykresie powyżej i najmocniejszy argument za kupowaniem obligacji przez konto emerytalne zamiast przez zwykły rachunek. Im wyższa inflacja, tym większa przewaga IKE.
Zalety i wady detalicznych obligacji
Zalety
- Gwarancja Skarbu Państwa bez limitu kwotowego, w odróżnieniu od BFG, który chroni tylko do 100 000 EUR.
- Zero opłat za zakup i prowadzenie rachunku rejestrowego.
- Kapitał zawsze bezpieczny. Nawet przy przedterminowym wykupie nie dostaniesz mniej niż 100 zł za obligację.
- Ochrona przed inflacją wbudowana w COI, EDO, ROS i ROD.
- Bardzo niski próg wejścia, 100 zł.
- Podatek rozliczany automatycznie, bez deklaracji i PIT-ów.
- Odroczenie podatku przy obligacjach z kapitalizacją, czyli podatek raz, na koniec.
- Możliwość całkowitego uniknięcia podatku Belki przez IKE-Obligacje.
- Długie terminy niedostępne w bankach, do 12 lat.
- Kupujesz raz i zapominasz, bez polowania na kolejne promocje.
Wady
- Podatek Belki zjada marżę realną, a przy wysokiej inflacji obligacje indeksowane realnie tracą.
- Oprocentowanie zmienne podąża w dół za stopami NBP, a ROR i DOR spadają do 3,75% i 3,90% już od drugiego miesiąca.
- Niska oczekiwana stopa zwrotu w długim horyzoncie. Akcje historycznie dają znacznie więcej, więc dla 30-latka obligacje jako całość portfela to strata czasu.
- Przedterminowy wykup kosztuje, od 0,50 zł do 3,00 zł od każdej obligacji.
- Reakcja na zmianę stóp kosztuje. Przy TOS ze stałą stawką trzeba wyjść przedterminowo (1,00 zł od obligacji) i porzucić procent składany z kolejnych lat.
- Oferta zmienia się co miesiąc, więc to, co czytasz dziś, za kilka tygodni może być nieaktualne.
- Obligacje rodzinne tylko dla beneficjentów 800+ i wyłącznie do wysokości otrzymanych świadczeń.
- Niedostępne dla spółek, kupujesz je wyłącznie jako osoba fizyczna.
Dla kogo jakie obligacje — wszystko zależy od celu
Wybór zależy od tego, po co i na jak długo odkładasz.
Poduszka bezpieczeństwa (3–6 miesięcy wydatków)
Nie trzymaj jej w obligacjach długoterminowych. Musisz mieć do niej szybki dostęp.
- ROR: miesięczna wypłata odsetek i najniższa opłata za wyjście (0,50 zł).
- Alternatywa: konto oszczędnościowe z przyzwoitym oprocentowaniem, jeśli cenisz sobie natychmiastowy dostęp.
Cel za 1–3 lata (wesele, samochód, wkład własny)
- TOS jako fundament: stała stopa 4,40% przez trzy lata i pewność, ile dostaniesz.
- COI jako uzupełnienie, jeśli spodziewasz się powrotu wyższej inflacji.
Oszczędzanie długoterminowe, z myślą o emeryturze
Tutaj zmiana perspektywy, bo same obligacje nie są najlepszym wyborem dla osoby w wieku 20–40 lat. Na IKE zdecydowanie rozważyłbym fundusze ETF — wyższa oczekiwana stopa zwrotu w długim horyzoncie zrobi tu znacznie większą różnicę niż oszczędność na podatku.
Jeśli natomiast masz ponad 50 lat i chcesz bezpiecznie dowieźć oszczędności do emerytury:
- EDO na IKE-Obligacje: zero podatku Belki, pełna marża ponad inflację, dziesięcioletni horyzont.
- EDO na IKZE-Obligacje: dodatkowo ulga przy wpłacie i tylko 10% podatku przy wypłacie.
Oszczędzanie dla dziecka (800+)
Jeśli pobierasz świadczenie 800+, najlepszym dostępnym wyborem w tej kategorii są ROS lub ROD — marże 2,00% i 2,50% ponad inflację, gwarancja państwa, długi horyzont. Pamiętaj tylko o limicie, bo kupisz je maksymalnie do sumy otrzymanych świadczeń.
Od czego zacząć — plan działania
Krok 1: zdecyduj, na jaki horyzont oszczędzasz. Przez ile czasu nie ruszysz tych pieniędzy: rok, trzy lata, dziesięć? Od tej jednej odpowiedzi zależy wszystko inne, więc nie zaczynaj od pytania „która obligacja płaci najwięcej”.
Krok 2: sprawdź aktualną ofertę. Oprocentowanie zmienia się co miesiąc, a nowa oferta pojawia się zwykle na początku ostatniego tygodnia miesiąca poprzedzającego sprzedaż. Zanim kupisz, zajrzyj na obligacjeskarbowe.pl i porównaj z liczbami z tego artykułu.
Krok 3: jeśli horyzont jest długi, zacznij od konta emerytalnego. Nie kupuj zwykłego EDO, jeśli możesz kupić je przez IKE lub IKZE, bo to różnica 19% zysku (IKE) albo natychmiastowa ulga w PIT (IKZE). Konta otwierasz w Biurze Maklerskim PKO BP.
Krok 4: otwórz rachunek i kup pierwszą transzę. Rejestracja na zakup.obligacjeskarbowe.pl trwa kilka minut, potrzebujesz PESEL-u i numeru konta bankowego, a zacząć możesz od 100 zł.
Krok 5: kupuj regularnie i pilnuj zapadalności. Nie musisz wpłacać wszystkiego naraz. Rozkładanie zakupów w czasie uśrednia oprocentowanie, na które się „łapiesz”. A gdy transza dobiega końca, skorzystaj z zamiany, żeby kupić nową emisję po 99,90 zł.
A jeśli prowadzisz JDG?
Twoja kolejność jest inna, bo nie masz PPK ani PPE, a ulga podatkowa działa u ciebie mocniej.
- Otwórz IKZE-Obligacje. Masz wyższy limit (16 956 zł) i natychmiastową ulgę. Przy podatku liniowym 19% to 3 222 zł mniej podatku rocznie. Realnie jeden z najlepszych instrumentów podatkowych dostępnych dla przedsiębiorcy.
- Otwórz IKE-Obligacje. Pełny limit 28 260 zł bez podatku Belki przy wypłacie. Potraktuj to jako bezpieczną część portfela emerytalnego.
- Nadwyżki ponad limity ulokuj w zwykłych obligacjach. TOS na krótszy horyzont, EDO na dłuższy. Pamiętaj, że kupujesz je jako osoba prywatna, po wypłaceniu środków z firmy.
Cała odpowiedzialność za twoją emeryturę spoczywa na tobie. Traktuj te wpłaty jak stały koszt prowadzenia działalności, a nie jak to, co zostanie na koniec roku.
Detaliczne obligacje skarbowe nie uczynią cię bogatym. Nie są instrumentem do budowania majątku, tylko do niepogarszania swojej sytuacji, i właśnie dlatego są warte uwagi.
Jeśli trzymasz oszczędności na koncie osobistym albo na lokacie odnawianej z rozpędu, to w jedno popołudnie możesz mocno poprawić swoją sytuację. Przed zakupem sprawdź obecną ofertę — oprocentowanie obligacji z tego artykułu dotyczy września 2026 roku, a Ministerstwo Finansów może zmienić je z każdą kolejną emisją i ofertę na październik ogłosi pod koniec września.
Daj znać w komentarzach — kupujesz już obligacje, czy trzymasz wszystko na lokacie? Który typ wybierasz i dlaczego? Jeśli czegoś tu nie znalazłeś, chętnie odpowiem.
Zastrzeżenie prawne: Treści zamieszczone na tej stronie mają charakter wyłącznie edukacyjno-informacyjny i stanowią prywatne opinie autora. Nie stanowią rekomendacji inwestycyjnej ani informacji rekomendującej lub sugerującej strategię inwestycyjną w rozumieniu Rozporządzenia Parlamentu Europejskiego i Rady (UE) nr 596/2014 z dnia 16 kwietnia 2014 r. w sprawie nadużyć na rynku (rozporządzenie MAR) oraz Rozporządzenia Delegowanego Komisji (UE) 2016/958 z dnia 9 marca 2016 r. Autor nie ponosi odpowiedzialności za decyzje inwestycyjne podjęte na podstawie zamieszczonych materiałów. Każdą decyzję inwestycyjną podejmujesz na własną odpowiedzialność.
Komentarze
Napisz komentarz pod artykułem — wystarczy podać imię/pseudonim. Email jest opcjonalny i służy wyłącznie do powiadomień o odpowiedziach. Komentarze są moderowane — pojawią się po zatwierdzeniu.