
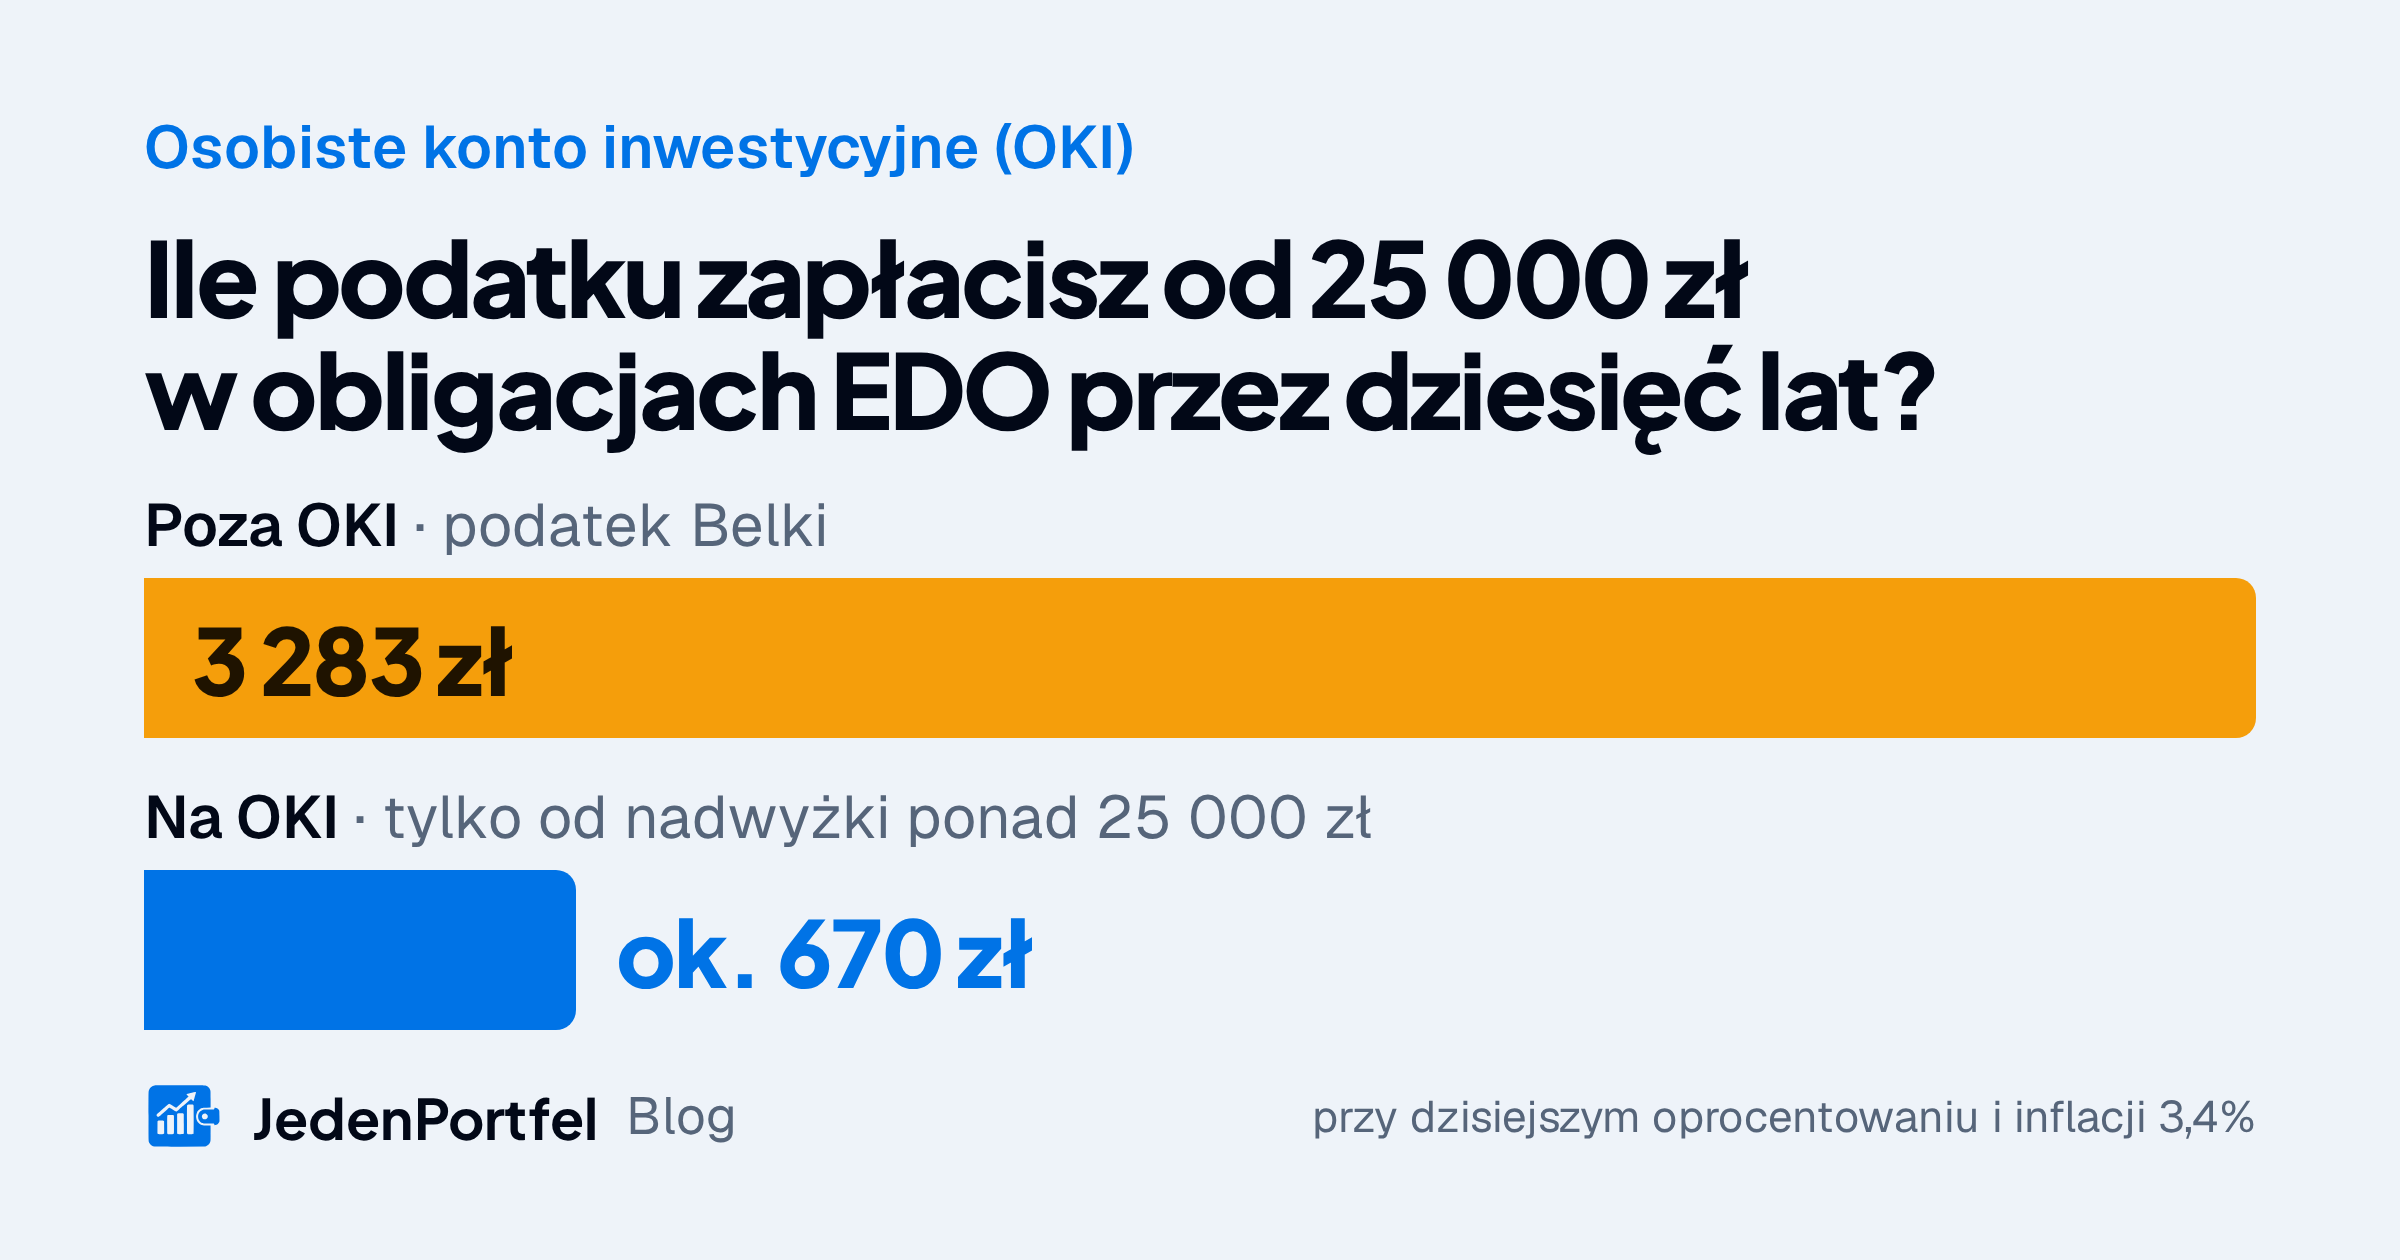
Od 1 stycznia 2027 r. oszczędności i inwestycje możesz trzymać na osobistym koncie inwestycyjnym (OKI) bez podatku Belki. Weźmy 25 000 zł w dziesięcioletnich obligacjach EDO: poza OKI oddałbyś z odsetek 3 283 zł podatku, a na OKI zapłacisz ok. 670 zł (przy dzisiejszym oprocentowaniu i inflacji 3,4%). Lokaty i obligacje detaliczne są zwolnione z podatku do 25 000 zł, a razem z polskimi akcjami i obligacjami notowanymi na giełdzie do 100 000 zł średniej wartości konta.
W nagłówkach przeczytasz, że to „100 tys. zł bez podatku Belki”. Rzeczywistość wygląda nieco bardziej skomplikowanie. Belki na OKI rzeczywiście nie ma, ale w jej miejsce wchodzi nowy podatek od wartości konta, a zwolnienie z niego obejmuje wyłącznie wybrane aktywa denominowane w złotówkach. To samo 100 000 zł zainwestowane w globalny ETF (exchange-traded fund, fundusz notowany na giełdzie) oznacza brak zwolnienia z podatku od wartości konta (w 2027 r. 0,85% podatku do zapłaty), także jeśli ETF przez ten rok straci. Czy to się mimo wszystko opłaca, zależy od zysku i horyzontu.
Po lekturze ustawy i kilkudziesięciu kalkulacjach mam jeden wniosek. Każdy powinien założyć konto OKI — niezależnie od tego, czy zamierza je wykorzystać w całości do inwestowania w akcje lub ETF-y akcyjne, czy może w części do przechowywania oszczędności (lokaty, obligacje skarbowe). Daje to realne, mierzalne oszczędności.
W tym artykule rozebrałem OKI na części: co jest zwolnione z podatku (podatków), ile zapłacisz w konkretnych sytuacjach, kiedy OKI przegrywa ze zwykłym rachunkiem maklerskim i jak połączyć je z IKE oraz IKZE. Liczby pochodzą z ustawy (Dz.U. 2026 poz. 1098), z danych NBP i KNF oraz z moich wyliczeń według stanu na koniec września 2026 r.
W skrócie
Z tego artykułu dowiesz się, że:
- Na OKI nie płacisz podatku Belki od odsetek, dywidend ani zysku ze sprzedaży akcji, niezależnie od kwoty. W zamian płacisz podatek od średniej wartości konta: 0,85% w 2027 r., a od 2028 r. 19% stopy referencyjnej NBP (przy dzisiejszej stopie 0,71%).
- Zwolnienie z tego podatku to łącznie 100 000 zł średniej wartości wszystkich twoich OKI, z czego najwyżej 25 000 zł może przypadać na lokaty i obligacje detaliczne.
- Zwolnienie obejmuje tylko aktywa złotowe. Globalny ETF, nawet kupiony na GPW w złotych, płaci podatek od pierwszej złotówki, a ETF na polskie akcje łapie się na zwolnienie tylko wtedy, gdy ma w statucie próg 70% aktywów złotowych.
- W pojedynczym roku OKI wygrywa z Belką, gdy zarobisz więcej niż 4,47%. Podatek zapłacisz jednak także w roku ze stratą.
- Przy globalnym ETF-ie OKI wygrywa ze zwykłym rachunkiem przez pierwsze 16 lat (7% zwrotu rocznie, stawka 0,85%), a w dłuższym horyzoncie lepszy jest zwykły rachunek. Portfel polskich akcji dywidendowych za 200 000 zł wygrywa na OKI w każdym horyzoncie.
Czym jest osobiste konto inwestycyjne (OKI)?
Osobiste konto inwestycyjne to wydzielony rachunek, na którym gromadzisz oszczędności i inwestycje na osobnych zasadach podatkowych. Wprowadza je ustawa z 3 lipca 2026 r. o osobistych kontach inwestycyjnych. Sejm uchwalił ją niemal jednogłośnie (427 głosów za, 5 przeciw), Senat nie wniósł poprawek, a prezydent podpisał ją 13 sierpnia. Przepisy wchodzą w życie 1 stycznia 2027 r., a nadzór nad kontami sprawuje Komisja Nadzoru Finansowego (KNF).
Rząd nie ukrywa, po co mu OKI. W uzasadnieniu ustawy czytamy, że gospodarstwa domowe trzymają „niemal 1,3 bln zł w formie depozytów bankowych i gotówki”. W latach 2019–2024 depozyty i gotówka urosły o 620 mld zł, a fundusze, akcje i obligacje tylko o 172 mld zł. OKI ma przesunąć część tych pieniędzy na rynek kapitałowy, najlepiej polski.
Wzorem było szwedzkie konto ISK (investeringssparkonto), z którego według uzasadnienia korzysta około 3,8 mln Szwedów, czyli 46% dorosłych obywateli. Szwedzi również nie płacą tam podatku od zysków, a jedynie ryczałt od wartości konta. Polska wersja różni się jednak ważnym szczegółem: zwolnienie działa tylko dla aktywów złotowych.
OKI w liczbach (wrzesień 2026)
| Parametr | Wartość |
|---|---|
| Start | 1 stycznia 2027 r. |
| Podatek Belki od zysków na OKI | brak, niezależnie od kwoty |
| Podatek od wartości aktywów w 2027 r. | 0,85% średniej wartości konta rocznie |
| Stawka od 2028 r. | 19% stopy referencyjnej NBP z 31 października roku poprzedniego, min. 0,1% (przy stopie 3,75%: 0,71%) |
| Zwolnienie z podatku | 100 000 zł średniej wartości, w tym najwyżej 25 000 zł oszczędności |
| Waloryzacja zwolnienia | o inflację, od 2030 r. |
| Limit wpłat | brak |
| Liczba kont na osobę | bez limitu, zwolnienie liczone łącznie |
| Minimalny wiek | 18 lat |
| Przeniesienie do innej instytucji | do 14 dni (tylko papiery notowane) |
| Rozliczenie | zeznanie w e-Urzędzie Skarbowym od 15 marca do 31 maja |
| Szacowana liczba użytkowników | ok. 450 tys. osób (ocena skutków regulacji) |
| Koszt dla budżetu | ok. 9,8 mld zł w ciągu 10 lat (ocena skutków regulacji) |
Kto może założyć OKI i gdzie?
OKI założy każda osoba fizyczna, która skończyła 18 lat, a umowa musi zawierać jej numer PESEL. Kont może być kilka, np. jedno w domu maklerskim na akcje i drugie w banku na lokatę. Zwolnienie z podatku liczy się jednak łącznie dla wszystkich. Wspólnego konta małżonków ani konta dla dziecka nie ma, bo na OKI gromadzi aktywa „wyłącznie jeden inwestujący”. Pieniądze wpłacone z majątku wspólnego nadal są wspólne, bo ustawa nie zmienia zasad kodeksu rodzinnego.
Konto poprowadzi pięć rodzajów instytucji: bank (rachunek oszczędnościowy, konto osobiste albo lokata), dom maklerski lub biuro maklerskie banku, towarzystwo funduszy inwestycyjnych, ubezpieczyciel (przez ubezpieczeniowy fundusz kapitałowy) oraz powszechne towarzystwo emerytalne (przez dobrowolny fundusz emerytalny). Bank albo dom maklerski może też podpisać z tobą tzw. umowę parasolową. To jedna umowa na kilka form OKI naraz, np. lokatę, rachunek maklerski i fundusze inwestycyjne.
Nazwa jest chroniona. Określeń „osobiste konto inwestycyjne” i „OKI” mogą używać tylko instytucje, które prowadzą takie konta zgodnie z ustawą. Za podszywanie się grozi grzywna do 1 mln zł albo do trzech lat więzienia, więc „OKI” w reklamie firmy spoza rynku finansowego powinno cię od razu zaniepokoić.
Jak działa podatek na OKI?
Na OKI nie płacisz podatku Belki. Nie chodzi o zwolnienie do jakiejś kwoty, bo ustawa o PIT w ogóle nie ma zastosowania do dochodów z aktywów OKI. Odsetki z lokaty, dywidendy z polskich spółek i zysk ze sprzedaży akcji wpadają na konto w całości, niezależnie od tego, czy masz tam 10 tys. zł, czy 10 mln zł. Ministerstwo Finansów pisze wprost, że dotyczy to „również odsetek i dywidend, także w przypadku aktywów przekraczających próg 100 tys. zł”.
W zamian płacisz podatek od wartości aktywów. Co roku liczy się średnią wartość wszystkich twoich kont OKI i od nadwyżki ponad zwolnienie (100 tysięcy zł) oddajesz państwu ustalony procent. Nie ma znaczenia, czy w tym roku zarobiłeś, czy straciłeś.
Ile wynosi stawka podatku na OKI?
W 2027 r. stawka wynosi 0,85% średniej wartości konta i jest wpisana wprost do ustawy. Od 2028 r. zacznie działać wzór: 19% stopy referencyjnej NBP z 31 października roku poprzedniego, zaokrąglone w dół do dwóch miejsc po przecinku, ale nie mniej niż 0,1%. Minister finansów ogłasza stawkę na kolejny rok do 30 listopada.
Skąd akurat 19%? To stawka podatku Belki. Ustawodawca przyjął, że stopa referencyjna to „normalny” zysk bez ryzyka, i opodatkował właśnie ten wzorcowy zysk, a nie twój faktyczny wynik. Stawka 0,85% na 2027 r. wzięła się ze stopy 4,50%, która obowiązywała 31 października 2025 r. Od marca 2026 r. stopa wynosi 3,75%, więc gdyby wzór działał już w 2027 r., stawka wyniosłaby 0,71%.
Wzór nie ma górnej granicy. Gdyby stopa referencyjna wróciła do 6%, stawka podatku wyniosłaby 1,14%. Jeśli gdzieś przeczytasz, że podatek „nie przekroczy 1%”, to nie jest to prawda. Wolę pokazać, jak bardzo stawka może się zmieniać, niż zakładać, że na zawsze zostanie 0,85%. Policzyłem ją więc dla poprzednich lat, tak jakby wzór obowiązywał od dawna.
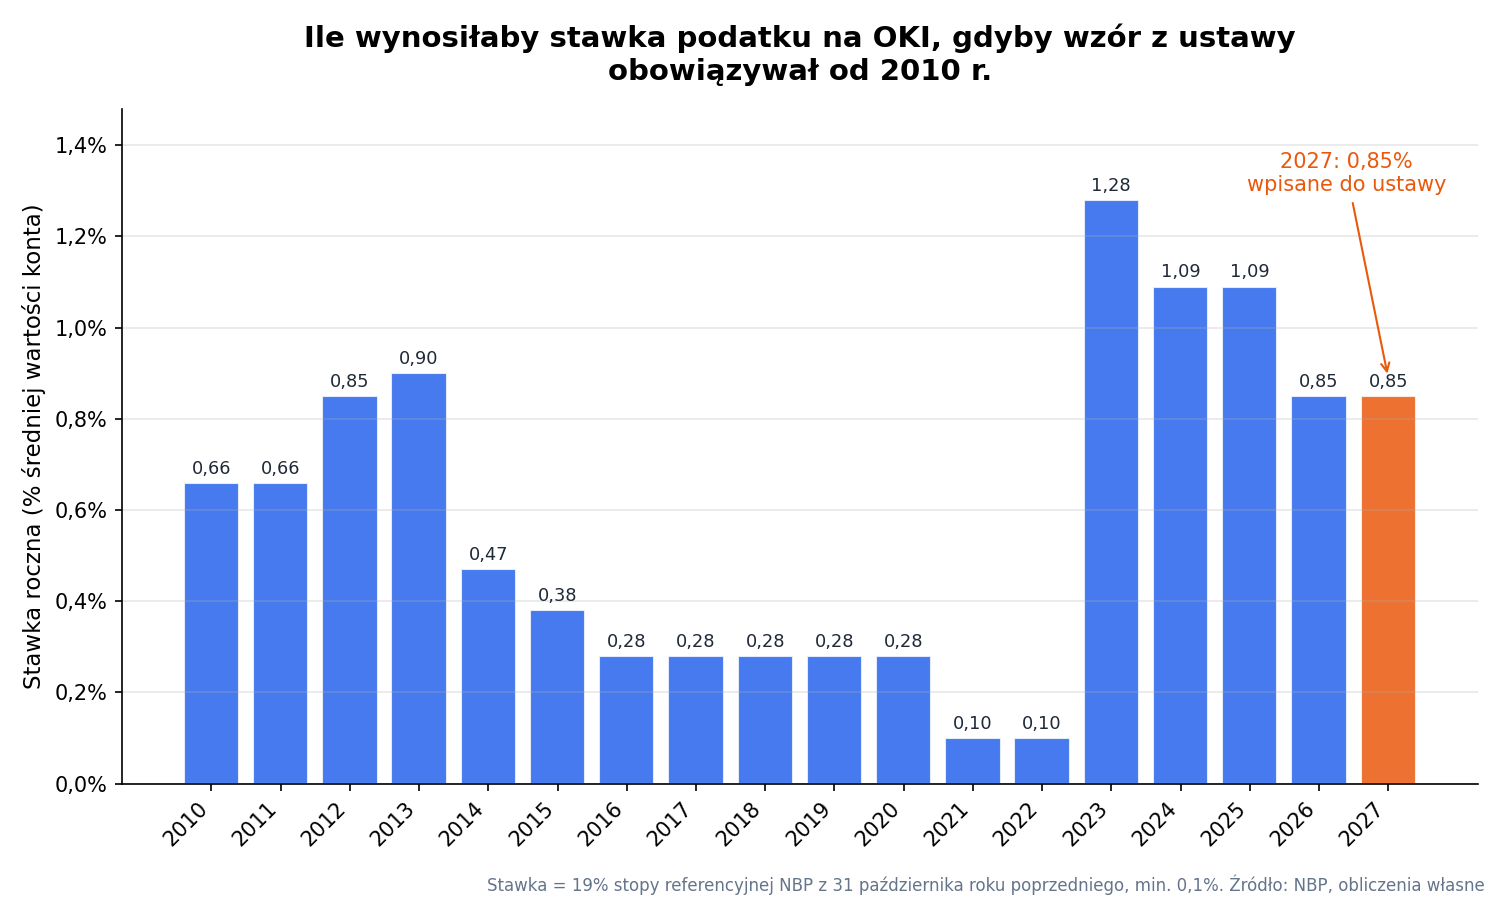
Stawka = 19% stopy referencyjnej NBP z 31 października roku poprzedniego, nie mniej niż 0,1%. Źródło: NBP, obliczenia własne.
Od 2010 r. stawka wahałaby się od 0,10% (lata 2021–2022, gdy stopy były prawie zerowe) do 1,28% (2023 r.). Przez pięć lat z rzędu, od 2016 do 2020 r., wynosiłaby 0,28%. Planując OKI na dekady, zakładam więc, że stawka będzie się zmieniać razem z decyzjami Rady Polityki Pieniężnej.
Jak liczy się średnią wartość konta?
Instytucja, która prowadzi twoje OKI, wycenia je na koniec każdego dnia. Po zakończeniu roku sumuje dzienne wyceny i dzieli przez liczbę dni, w których miałeś konto. Tak powstaje średnia wartość, od której (po odjęciu zwolnienia) liczy się podatek. Z tego mechanizmu wynikają trzy rzeczy, które w internecie często widzę źle opisane.
Po pierwsze, wpłata nie liczy się podwójnie. Wpłacone pieniądze podnoszą podstawę tak samo jak wszystko inne na koncie: od dnia wpłaty są w każdej dziennej wycenie. Spotkałem się z interpretacją, że „podatek zapłacimy także od wpłat”, bo art. 23 ust. 2 dolicza do dziennych wycen jeszcze sumę wpłat z całego roku. Kolejny ustęp odejmuje jednak od tej sumy każdą wpłatę, której nie wycofałeś tego samego dnia, bo te pieniądze już są w wycenie. Osobno doliczane są tylko pieniądze wpłacone i wypłacone w ciągu jednego dnia, żeby nikt nie obchodził wyceny robionej na koniec dnia.
Po drugie, dzielnikiem jest liczba dni posiadania konta, a nie 365. Założenie OKI w grudniu nic nie da. Jeśli otworzysz konto 1 grudnia i trzymasz na nim globalny ETF za 400 000 zł, średnia wyniesie 400 000 zł, a podatek 3 400 zł. Ale jeśli konto założysz 2 stycznia, a te same 400 000 zł wpłacisz dopiero 1 grudnia, średnia wyniesie 34 066 zł, a podatek 289,56 zł. Załóż więc OKI na początku roku, nawet jeśli pieniądze wpłacisz później.
Po trzecie, obligacje detaliczne wycenia się po wartości nominalnej powiększonej o narosłe odsetki. Twoje obligacje EDO za 25 000 zł po roku będą więc warte więcej i przekroczą limit oszczędnościowy, nawet jeśli nic nie dopłacisz.
Czy na OKI płacisz podatek, gdy tracisz?
Tak. Podatek od wartości aktywów należy się także w roku, w którym twoje inwestycje straciły. Umowa o prowadzenie OKI musi nawet zawierać twoje oświadczenie, że to akceptujesz i że strata na OKI nie jest stratą podatkową w PIT. Nie odliczysz jej więc od zysków ze zwykłego rachunku w PIT-38.
Drugi haczyk dotyczy zagranicznych dywidend. Polska ustawa nie zwolni cię z podatku, który pobiera inne państwo. Jeśli trzymasz na OKI akcje zagranicznej spółki, jej kraj i tak potrąci podatek od dywidendy, a na OKI nie masz go od czego odliczyć. Umowy o unikaniu podwójnego opodatkowania też nie pomogą, bo według uzasadnienia ustawy podatek od wartości aktywów nie jest ani podatkiem dochodowym, ani majątkowym.
Co jest zwolnione z podatku na OKI, a co nie?
OKI nie jest tak bezobsługowe, jak je przedstawiali politycy i niektórzy autorzy w internecie. Trzeba uważać, co się kupuje na OKI (jeśli rozmawiamy o inwestycjach na giełdzie) — nie wszystkie instrumenty są zwolnione z podatku od wartości. Nawet akcje/ETF-y uznawane za „polskie” mogą nie spełniać warunków zwolnienia.
Sam planuję kupować na OKI polskie spółki dywidendowe, więc sprawdziłem te warunki dokładnie. Ustawa dzieli aktywa na OKI na trzy grupy. Dwie korzystają ze zwolnienia (każda do innego limitu), a trzecia płaci podatek od pierwszej złotówki.
Limit 25 000 zł — oszczędności
Do tej grupy należą:
- pieniądze na rachunku bankowym i lokacie w złotych (z wyjątkiem lokat strukturyzowanych),
- detaliczne obligacje skarbowe, czyli m.in. TOS, COI i EDO,
- bony skarbowe w złotych,
- fundusze o najniższym wskaźniku ryzyka (1 w skali od 1 do 7 w dokumencie z kluczowymi informacjami), które mają w polityce inwestycyjnej co najmniej 70% aktywów złotowych,
- gotówka w złotych na rachunku, na którym trzymasz obligacje detaliczne.
Funduszy z ryzykiem 1 jest w Polsce zaledwie kilka, a na GPW nie znalazłem ETF-u z takim wskaźnikiem (ETF-y na krótkie obligacje mają ryzyko 2). W praktyce limit 25 000 zł wypełnisz więc lokatą i obligacjami detalicznymi. Nadwyżka ponad 25 000 zł w tej grupie płaci podatek, nawet jeśli w drugiej grupie zostało ci wolne miejsce. Wrócę do tego w przykładzie.
Limit 100 000 zł — inwestycje
Do tej grupy należą:
- akcje, prawa do akcji i prawa poboru spółek, które mają kapitał zakładowy w złotych,
- obligacje w złotych (np. skarbowe notowane na giełdzie, korporacyjne i komunalne), z wyjątkiem strukturyzowanych,
- listy zastawne w złotych,
- fundusze inwestycyjne, ETF-y i publiczne fundusze zamknięte, jeśli statut albo polityka inwestycyjna przewiduje co najmniej 70% aktywów złotowych,
- ubezpieczeniowe fundusze kapitałowe i dobrowolne fundusze emerytalne z takim samym warunkiem,
- gotówka w złotych na rachunku maklerskim.
Najważniejsze słowo w tej liście to dla mnie „przewiduje”. Fundusz nie łapie się na zwolnienie tylko dlatego, że akurat ma w portfelu polskie akcje. Próg 70% musi być zapisany w statucie albo w polityce inwestycyjnej.
Najlepiej widać to na przykładzie iShares MSCI Poland. Ten irlandzki ETF kupuje akcje z indeksu polskich spółek, ale jego polityka inwestycyjna nie mówi nic o 70% aktywów złotowych, więc dziś zwolnienia na OKI nie dostanie. Do niedawna tak samo było z ETF-ami Beta na WIG20TR, mWIG40TR i sWIG80TR oraz z Beta ETF Dywidenda Plus, jedynym ETF-em Beta, który wypłaca dywidendy. Kupują prawie wyłącznie polskie akcje, a mimo to ich statuty nie wspominały o aktywach kwalifikowanych. 30 września 2026 r. AgioFunds dopisało do nich próg 70%, a zmiany wchodzą w życie pod koniec grudnia, czyli jeszcze przed startem OKI.
Część towarzystw już się dostosowuje. Erste TFI dopisuje limit aktywów kwalifikowanych do kilku subfunduszy od 10 grudnia 2026 r., a Pekao TFI od 28 grudnia. PZU twierdzi, że jego ETF na WIG20TR i mWIG40TR oraz dwa ETF-y obligacyjne spełniają warunki od początku. Zmiany obejmują jednak zwykle tylko część funduszy danego towarzystwa, więc sprawdzaj każdy fundusz osobno.
Co płaci podatek od pierwszej złotówki?
Wszystko, co kupisz na OKI, a co nie mieści się w dwóch listach powyżej. Chodzi o akcje zagranicznych spółek, globalne ETF-y (także te notowane na GPW w złotych, np. na indeks S&P 500) i gotówkę w euro czy dolarach. Podatek zapłacisz też od akcji spółek z GPW, które mają kapitał zakładowy w innej walucie niż złoty. Na głównym rynku jest ich około 40, m.in. Pepco (euro), ASBIS (dolar) i AmRest (euro). Siedziba za granicą sama w sobie nie przeszkadza, bo luksemburskie Allegro ma kapitał w złotych i się kwalifikuje. Żabka przegłosowała w czerwcu zmianę waluty kapitału z euro na złote, która ma zacząć działać od 1 stycznia 2027 r.
Te spółki są też w polskich indeksach. W WIG20 są Pepco i Żabka, a w mWIG40 ASBIS i AmRest. Dlatego nawet ETF na polski indeks nie ma 100% aktywów kwalifikowanych i potrzebuje progu 70% zapisanego w statucie.
Czego w ogóle nie kupisz na OKI?
Na OKI trafią papiery notowane na rynku regulowanym albo w alternatywnym systemie obrotu (np. na NewConnect), a do tego fundusze, obligacje detaliczne i gotówka. Rynek regulowany to GPW i giełdy z innych państw Unii Europejskiej, a także rynki, które Komisja Europejska uznała za równoważne. Na tej liście są m.in. amerykańskie NYSE i Nasdaq, więc akcje z USA kupisz na OKI, tyle że bez zwolnienia. Nie ma tu miejsca na kontrakty terminowe, opcje, CFD ani kryptowaluty. Liczy się też waluta, bo aktywa muszą być w złotych albo w walucie państwa z UE, EOG lub OECD. Całość zebrałem w tabeli.
| Instrument | Można trzymać na OKI? | Zwolnienie z podatku |
|---|---|---|
| Lokata albo konto oszczędnościowe w złotych | tak | do 25 000 zł |
| Obligacje detaliczne (TOS, COI, EDO) | tak | do 25 000 zł |
| Fundusz pieniężny z ryzykiem 1 i progiem 70% | tak | do 25 000 zł |
| Akcje spółki z kapitałem w złotych | tak | do 100 000 zł |
| Obligacje skarbowe z giełdy, korporacyjne w złotych | tak | do 100 000 zł |
| ETF na polskie akcje z progiem 70% w statucie | tak | do 100 000 zł |
| ETF na polskie akcje bez progu 70% w statucie | tak | brak |
| Gotówka w złotych na rachunku maklerskim | tak | do 100 000 zł |
| Spółka z GPW z kapitałem w euro | tak | brak |
| Globalny ETF (także notowany na GPW w złotych) | tak | brak |
| Akcje z giełdy we Frankfurcie czy Paryżu | tak | brak |
| Akcje z giełdy w USA (NYSE, Nasdaq) | tak | brak |
| Gotówka w euro albo dolarach | tak | brak |
| CFD, kontrakty terminowe, opcje, kryptowaluty | nie | — |
Jak łączą się oba limity?
Limity się nie sumują. Zwolnienie wynosi łącznie 100 000 zł, a 25 000 zł to część tej kwoty zarezerwowana na oszczędności, które liczy się w pierwszej kolejności. Kilka dużych serwisów finansowych pisało wcześniej o „125 tys. zł”, więc mam dla ciebie dwa przykłady.
Prosty przykład: masz na OKI średnio 25 000 zł w obligacjach EDO i 90 000 zł w ETF-ie na polskie akcje, który ma próg 70% w statucie. EDO wykorzystują cały limit oszczędnościowy, a na ETF zostaje 75 000 zł zwolnienia. Podatek zapłacisz od 15 000 zł nadwyżki, czyli 127,50 zł w 2027 r.
Drugi przykład jest mniej oczywisty. Trzymasz na OKI 40 000 zł na lokacie i 50 000 zł w polskich akcjach, razem 90 000 zł, a mimo to zapłacisz podatek. Z lokaty zwolnione jest tylko 25 000 zł, więc nadwyżka 15 000 zł kosztuje 127,50 zł. Wolnego miejsca w limicie inwestycyjnym nie da się przełożyć na oszczędności.
Ile podatku zapłacisz na OKI?
Poniżej policzyłem podatek za 2027 r. dla kilku typowych sytuacji. Zakładam, że średnia wartość konta przez cały rok jest równa podanej kwocie.
| Co trzymasz na OKI | Średnia wartość konta | Podatek w 2027 r. |
|---|---|---|
| Oszczędności na lokacie | 30 000 zł | 42,50 zł |
| Polskie akcje | 80 000 zł | 0 zł |
| Polskie akcje | 150 000 zł | 425 zł |
| Polskie akcje | 300 000 zł | 1 700 zł |
| Globalny ETF | 100 000 zł | 850 zł |
Porównaj to z Belką. Lokata na 30 000 zł przy średnim oprocentowaniu 3,00% (NBP, lipiec 2026 r.) daje 900 zł odsetek, od których poza OKI oddajesz 171 zł. Na OKI podatek wyniesie 42,50 zł, bo 25 000 zł jest zwolnione. Różnica nie zmieni twojego życia, ale dostajesz ją za darmo, bo w samym oszczędzaniu nic nie zmieniasz.
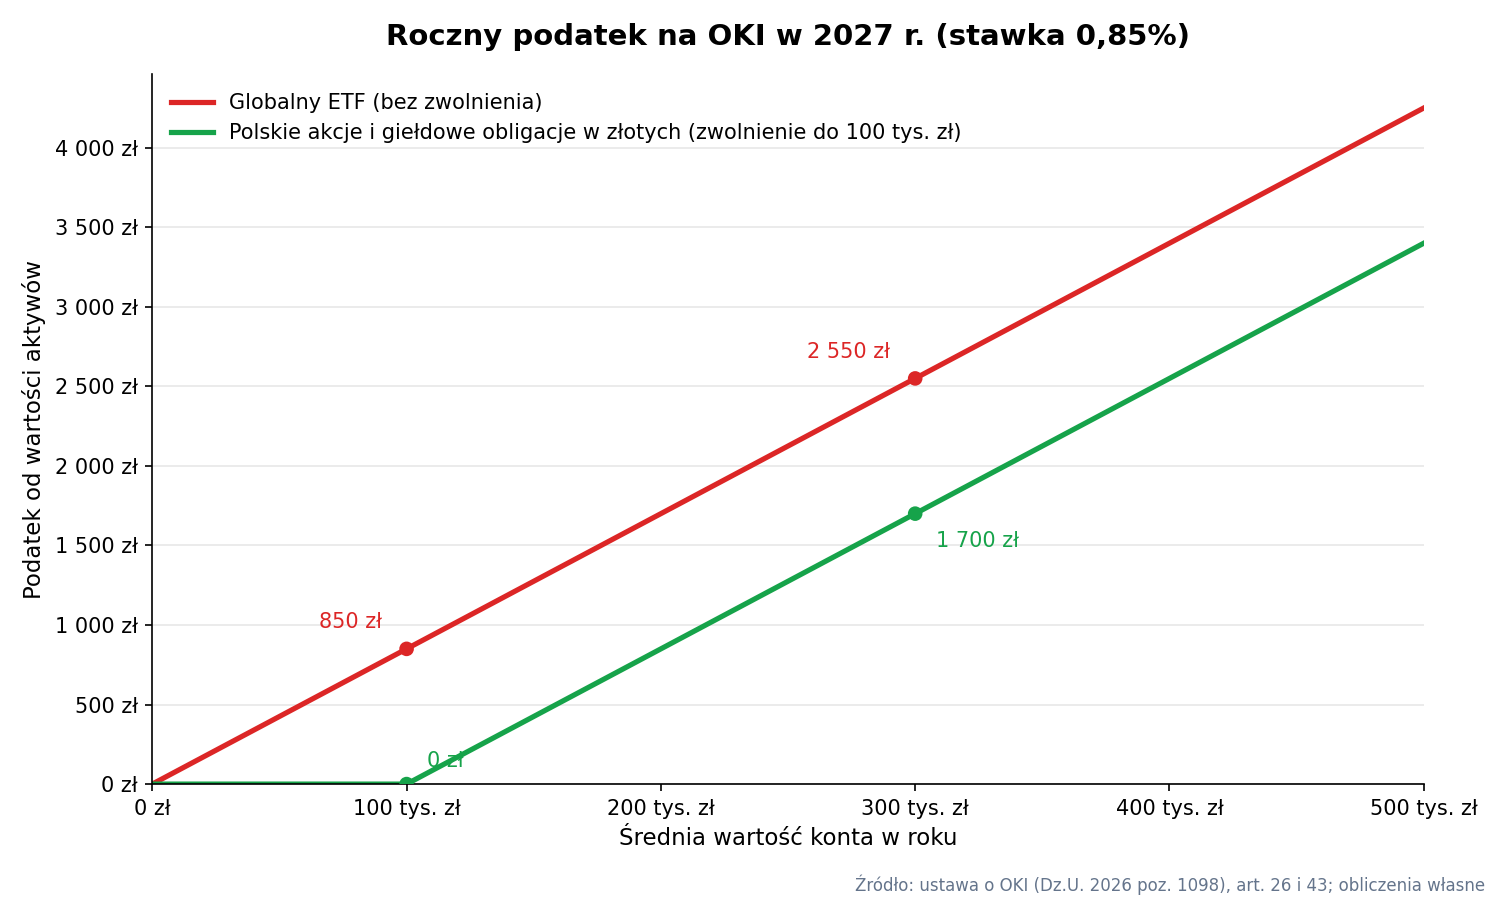
Podatek przy stawce 0,85%, zakładając stałą średnią wartość konta. Źródło: ustawa o OKI, obliczenia własne.
Powyżej 100 000 zł różnica między liniami jest stała i wynosi 850 zł. Tyle co roku kosztuje cię brak zwolnienia, gdy zamiast polskich aktywów trzymasz na OKI globalny ETF.
Czy OKI się opłaca? OKI kontra zwykły rachunek maklerski
Uważam, że OKI to bardzo ciekawa propozycja, która pozwala uniknąć podatku Belki/giełdowego i nie ma ograniczeń, które mają IKE/IKZE/OIPE (długość trwania inwestycji). Nawet inwestowanie z saldem powyżej 100 tys. zł może być korzystne.
W granicach zwolnienia sprawa jest oczywista. Polskie akcje i obligacje na OKI nie płacą niczego, a na zwykłym rachunku oddajesz 19% zysku. Ciekawiej robi się powyżej limitu i przy aktywach, które zwolnienia nie mają.
Przy jakim zysku OKI wygrywa z Belką?
Na zwykłym rachunku płacisz 19% zysku, a na OKI 0,85% wartości konta. Oba podatki są równe, gdy zarobisz 4,47%, bo 19% z 4,47% zysku to właśnie 0,85% wartości konta. Przy wyższym zwrocie w danym roku wygrywa OKI, przy niższym zwykły rachunek. Przy stawce 0,71% próg spada do 3,74%, czyli mniej więcej do poziomu stopy referencyjnej. Tak to zaprojektowano, bo według ministerstwa zysk powyżej stopy wolnej od ryzyka ma być „zawsze bardziej opłacalny podatkowo”.
Z tego rachunku wynika coś ważnego dla oszczędzających. Lokata oprocentowana na 3% traci na Belce 0,57% kapitału rocznie, a na OKI nadwyżka ponad 25 000 zł zapłaci 0,85%. Część poduszki finansowej ponad 25 000 zł lepiej więc trzymać poza OKI, chyba że oprocentowanie przekracza próg.
Co zmienia długi horyzont?
Porównanie roczne ma jedną wadę: zakłada, że Belkę płacisz co roku. Przy funduszu akumulującym (który nie wypłaca dywidend) na zwykłym rachunku płacisz ją raz, przy sprzedaży, a do tego czasu cały zysk pracuje dalej. Podatek na OKI pobierany jest za każdy rok. Im dłużej trzymasz, tym mocniej to odroczenie działa na korzyść zwykłego rachunku.
Sprawdziłem to na globalnym ETF-ie, który nie łapie się na zwolnienie. Liczę jednorazową wpłatę 100 000 zł i 7% zwrotu rocznie. Podatek od wartości płacę co roku z konta, a Belkę na zwykłym rachunku przy sprzedaży na końcu.
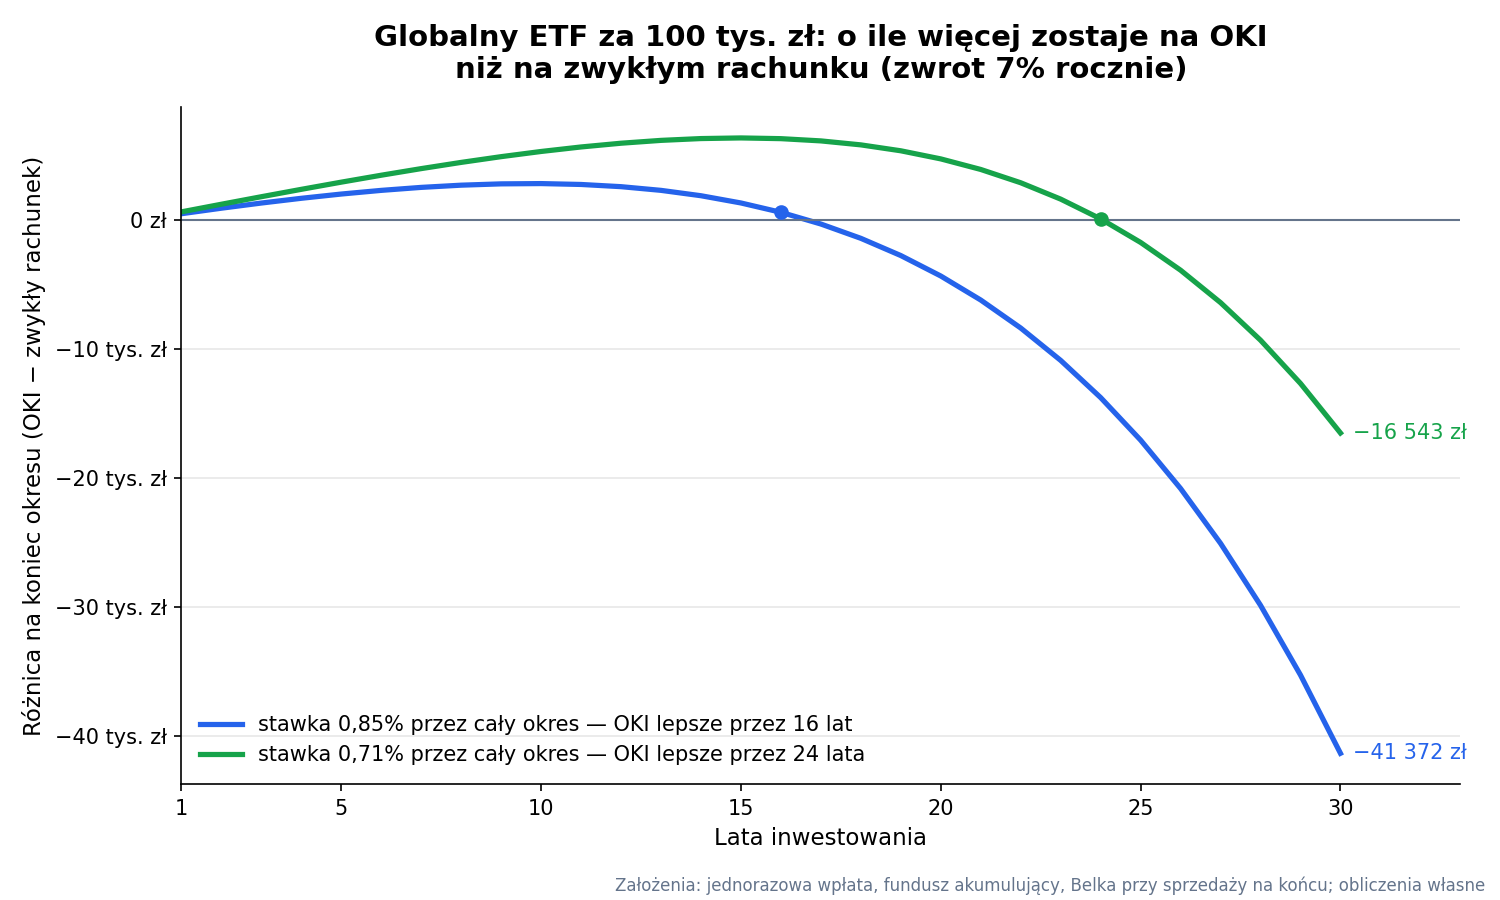
Jednorazowa wpłata 100 000 zł, fundusz akumulujący, Belka pobrana przy sprzedaży na końcu okresu. Obliczenia własne.
Przy stawce 0,85% OKI wygrywa przez pierwsze 16 lat, a przy 0,71% przez 24 lata. Później lepszy jest zwykły rachunek, a po 30 latach jego przewaga sięga 41 372 zł na każde 100 000 zł wpłaty (przy wyższej stawce). Przy niższym zwrocie, np. 5% rocznie, OKI przestaje się opłacać znacznie szybciej: przy stawce 0,85% już po pięciu latach.
Zupełnie inaczej wygląda to przy polskich akcjach dywidendowych. Dywidendy na zwykłym rachunku płacą Belkę co roku, więc odroczenie nie działa, a na OKI część portfela i tak jest zwolniona. Policzyłem portfel za 200 000 zł, który rośnie o 3% rocznie i wypłaca 4% dywidendy, przy stawce 0,85% od nadwyżki ponad 100 000 zł.
| Horyzont | Zwykły rachunek (po Belce) | OKI | Przewaga OKI |
|---|---|---|---|
| 10 lat | 351 166 zł | 373 521 zł | 22 355 zł |
| 20 lat | 628 072 zł | 687 813 zł | 59 741 zł |
| 30 lat | 1 135 313 zł | 1 257 081 zł | 121 767 zł |
Tu OKI wygrywa na każdym horyzoncie, choć połowa portfela płaci podatek od wartości. To liczby, które stoją za zdaniem, że saldo powyżej 100 tys. zł może się opłacać. Warunek jest jeden: nadwyżka musi zarabiać więcej niż próg 4,47%, a najlepiej wypłacać dywidendy, od których poza OKI płacisz Belkę co roku.
OKI, IKE czy IKZE — co wybrać?
OKI nie zastępuje kont emerytalnych, tylko je uzupełnia. IKE i IKZE mają limity wpłat i wymagają cierpliwości do 60. albo 65. roku życia, ale za to nie pobierają Belki od niczego, co na nich kupisz, także od globalnych ETF-ów. OKI jest płynne i nie ma limitu wpłat, ale pełne zwolnienie daje tylko do 100 000 zł i tylko aktywom złotowym. Więcej o kontach emerytalnych i trzecim filarze przeczytasz we wpisie „Polski system emerytalny — trzy filary, które decydują o twojej przyszłości”.
| OKI | IKE | IKZE | Zwykły rachunek | |
|---|---|---|---|---|
| Limit wpłat w 2026 r. | brak | 28 260 zł | 11 304 zł (16 956 zł na JDG) | brak |
| Podatek od zysku | brak Belki, 0,85% od wartości ponad zwolnienie | brak przy wypłacie po 60. roku życia (po spełnieniu warunków) | 10% ryczałtu przy wypłacie po 65. roku życia | 19% Belki |
| Ulga przy wpłacie | nie | nie | odliczenie od dochodu | nie |
| Dostęp do pieniędzy | w każdej chwili, bez kary | wcześniej z Belką od zysku | wcześniej z PIT od całości | w każdej chwili |
| Aktywa bez podatku | tylko złotowe (i fundusze z progiem 70%) | wszystkie w ofercie | wszystkie w ofercie | brak |
Jeśli pracujesz na etacie, w tej kolejce przed wszystkimi stoi PPK, bo dopłaty pracodawcy i państwa to zwrot, którego żadne konto nie przebije. Szczegóły we wpisie „Pracownicze Plany Kapitałowe — jak prawie 40% uprawnionych Polaków rezygnuje z darmowych pieniędzy i wyższej emerytury”.
W jakiej kolejności korzystać z kont?
Dla inwestora pasywnego, który buduje portfel z globalnych ETF-ów, widzę taką kolejność:
- PPK, jeśli masz do niego prawo.
- IKZE, bo daje ulgę w PIT od razu.
- IKE na globalne ETF-y, bo tu zysk z nich jest w całości wolny od podatku.
- OKI na oszczędności do 25 000 zł i na polską część portfela (akcje, obligacje, ETF-y na polskie indeksy) do łącznie 100 000 zł.
- Powyżej limitów globalny ETF na OKI przy horyzoncie do kilkunastu lat, a na zwykłym rachunku przy dłuższym.
U mnie konta emerytalne służą do inwestowania w akcje, a OKI dołoży do tego polską część portfela. Kolejność kroków 3 i 4 możesz odwrócić, jeśli chcesz mieć pieniądze pod ręką. Polskie aktywa na OKI są w granicach limitu tak samo zwolnione jak na IKE, a wypłacisz je bez żadnych warunków.
A jeśli prowadzisz JDG?
OKI zakładasz jako osoba prywatna, więc pieniądze z firmowego konta najpierw wypłacasz na swoje. Wpłat na OKI nie odliczysz od dochodu, w przeciwieństwie do IKZE, na którym jako przedsiębiorca masz wyższy limit: 16 956 zł w 2026 r. Przy podatku liniowym 19% to 3 222 zł mniej podatku rocznie, a na ryczałcie wpłatę na IKZE odliczysz od przychodu. Dochód z OKI jest poza PIT, więc nie wlicza się do daniny solidarnościowej.
OKI na oszczędności: lokata i obligacje skarbowe
Najprostszy sposób na skorzystanie z OKI nie wymaga giełdy. Limit oszczędnościowy 25 000 zł obejmuje lokaty w złotych i detaliczne obligacje skarbowe, a od odsetek w jego granicach nie zapłacisz żadnego podatku. Dla kogoś, kto dziś trzyma oszczędności na lokacie odnawianej co roku, to najłatwiejsza oszczędność z całej ustawy.
Obligacje detaliczne sprzedają tylko PKO BP i Pekao, więc na OKI kupisz je wyłącznie tam, o ile te banki włączą je do swojej oferty OKI. PKO BP potwierdził to 28 września 2026 r.: „W ramach Osobistych Kont Inwestycyjnych PKO Banku Polskiego będą też dostępne obligacje oszczędnościowe Skarbu Państwa”. Pekao swojej oferty jeszcze nie opisało.
Obligacje rodzinne ROS i ROD są w świetle ustawy aktywami OKI, ale o tym, czy da się je kupić na OKI, zdecydują listy emisyjne na 2027 r. Na IKE i IKZE obligacji rodzinnych dziś nie kupisz, więc nie jest to przesądzone. Jak działają poszczególne obligacje i dlaczego EDO i COI zwykle wygrywają z lokatą, opisałem we wpisie „Detaliczne obligacje skarbowe — dlaczego (prawie) zawsze wygrywają z lokatą?”.
Pamiętaj, że obligacje rosną o narosłe odsetki, więc po kilku latach EDO za 25 000 zł wyjdą poza limit oszczędnościowy. Podatek od tej nadwyżki jest niewielki, co widać w przykładzie poniżej.
Kupić obligacje teraz czy poczekać do stycznia?
Jeśli planujesz kupić EDO na dziesięć lat, a do startu OKI zostały trzy miesiące, policzyłem, czy warto czekać. Porównuję 25 000 zł w EDO kupionych w październiku 2026 r. na zwykłym rachunku z tą samą kwotą, która do stycznia leży na lokacie (3,00%), a potem trafia w EDO na OKI. Zakładam te same warunki EDO w styczniu (5,35% w pierwszym roku, potem inflacja plus 2,00%) i stałą inflację 3,4%.
W styczniu 2037 r. wariant z OKI daje o 2 528 zł więcej. Wygrywa mimo trzech miesięcy na gorzej oprocentowanej lokacie i podatku od nadwyżki EDO ponad 25 000 zł (łącznie ok. 670 zł przez dziesięć lat). Na zwykłym rachunku Belka zabrałaby 3 283 zł. Ryzyko jest jedno: w styczniu ministerstwo może obniżyć oprocentowanie nowych emisji (moim zdaniem w tej chwili mało prawdopodobne, ewentualne zmiany będą pewnie niewielkie).
Jak wpłacać, wypłacać i przenosić pieniądze na OKI?
Wpłaty i wypłaty
Na OKI wpłacasz wyłącznie pieniądze, bez limitu kwoty. Wypłacasz w dowolnym momencie, bez podatku i bez utraty ulgi, bo żadnej ulgi do stracenia tu nie ma. Ustawa nie przewiduje też minimalnego okresu oszczędzania, więc OKI może równie dobrze służyć jako poduszka finansowa, jak i portfel na 30 lat.
Opłaty określa umowa. Ministerstwo zapowiadało, że otwarcie konta, wpłaty i wypłaty „mają być wolne od opłat”, ale w ustawie tego nie ma. Art. 18 zakazuje jedynie pobierania opłat, których nie ma w umowie i regulaminie. Darmowe OKI jest więc deklaracją, którą każda instytucja zrealizuje po swojemu.
Czy pieniądze na OKI są chronione?
Tak samo jak poza OKI. Lokata na OKI jest gwarantowana przez Bankowy Fundusz Gwarancyjny do równowartości 100 000 euro, ale razem z twoimi pozostałymi depozytami w tym samym banku, a nie osobno. Papiery na rachunku maklerskim należą do ciebie, a gdyby polski dom maklerski nie oddał ci aktywów, system rekompensat pokrywa 100% straty do 3 000 euro i 90% nadwyżki. Liczy się jednak najwyżej 22 000 euro aktywów, więc wypłata wyniesie maksymalnie 20 100 euro.
Czy przeniesiesz akcje i ETF-y ze zwykłego rachunku na OKI?
Nie. Na OKI trafiają tylko nowe pieniądze. Żeby przenieść portfel, musisz go sprzedać, a sprzedaż z zyskiem oznacza Belkę teraz. Ministerstwo zakłada, że część inwestorów tak zrobi, bo w ocenie skutków regulacji wpisało jednorazowo 852 mln zł dodatkowych wpływów z PIT-38 w 2028 r. Zanim sprzedasz, policz, ile Belki zapłacisz dziś i ile zaoszczędzisz na OKI w kolejnych latach.
Z tego samego powodu nie zrywaj IKE, żeby zasilić OKI. Wypłata z IKE przed 60. rokiem życia oznacza Belkę od całego zysku, a na IKE i tak nie płacisz podatku, jeśli dotrwasz do końca.
Czy można przenieść OKI do innej instytucji?
Papiery notowane na giełdzie przeniesiesz do innej instytucji prowadzącej OKI bez sprzedaży, w ciągu 14 dni od złożenia dyspozycji. Jednostek funduszy, lokat ani obligacji detalicznych tak nie przeniesiesz, bo trzeba je spieniężyć, wypłacić i wpłacić w nowym miejscu. W drugą stronę, czyli z OKI na zwykły rachunek, papiery trafią tylko wtedy, gdy zostaną zawieszone albo wycofane z obrotu. Umowę wypowiesz z okresem nie dłuższym niż 30 dni.
Jeśli instytucja prowadząca twoje OKI zostanie postawiona w stan likwidacji albo straci zezwolenie, musi cię o tym zawiadomić. Masz wtedy 45 dni od otrzymania zawiadomienia na wypłatę albo przeniesienie aktywów na OKI w innej instytucji.
Co się dzieje z OKI po śmierci?
Możesz wskazać osoby uprawnione, które otrzymają aktywa z OKI po twojej śmierci, o ile przepisy dla danego rodzaju rachunku na to pozwalają. Osoba uprawniona albo spadkobierca może przenieść papiery notowane na giełdzie na swoje OKI albo na zwykły rachunek, bez sprzedaży.
Tu OKI wypada gorzej niż konta emerytalne. Pieniądze z IKE i IKZE nie podlegają podatkowi od spadków, a OKI takiego zwolnienia nie ma. Ministerstwo odrzuciło taką propozycję w konsultacjach, więc obowiązują zasady ogólne. Najbliższa rodzina (m.in. małżonek, dzieci, wnuki, rodzice i rodzeństwo) nie zapłaci podatku, jeśli zgłosi nabycie urzędowi skarbowemu w ciągu 6 miesięcy.
Jak rozliczyć podatek z OKI?
Rozliczenie jest pomyślane tak, żebyś robił jak najmniej. Za 2027 r. wygląda to tak:
- do końca lutego 2028 r. każda instytucja wysyła do urzędu skarbowego informację o twoim OKI (formularz OKI-IN),
- od 15 marca do 31 maja 2028 r. w e-Urzędzie Skarbowym czeka zeznanie OKI-ZR wypełnione danymi ze wszystkich twoich kont,
- sprawdzasz je i zatwierdzasz albo poprawiasz, a jeśli nic nie zrobisz, zostanie automatycznie zaakceptowane ostatniego dnia,
- podatek płacisz do 31 maja 2028 r., a jeśli zapomnisz, urząd przypomni ci o tym i da 7 dni na zapłatę bez odsetek.
Zeznanie złożysz wyłącznie przez e-Urząd Skarbowy. Informacja o OKI nie trafia do PIT-38, a strata na OKI nie obniży podatku ze zwykłego rachunku. Projekty rozporządzeń z wzorami OKI-IN i OKI-ZR ministerstwo opublikowało 25 września 2026 r.
Gdzie założyć OKI?
Na koniec września 2026 r. żaden z dużych brokerów i banków nie opublikował jeszcze cennika OKI. Są tylko zapowiedzi, więc warto oddzielać w nich obietnice od planów. Uprzedzam od razu, że pracuję w XTB, więc mnie w tej sprawie trudno uznać za bezstronnego. Poniższą listę traktuj jako zestawienie publicznych deklaracji, a nie ranking.
W ankiecie „Parkietu” z lipca 2026 r. siedem z dziesięciu największych biur maklerskich zapowiedziało start OKI od pierwszego dnia. Tak wyglądają najważniejsze deklaracje:
- XTB: zarząd pisał, że „robimy wszystko, aby OKI było dostępne w naszej ofercie od pierwszego dnia”. Prezes mówił w lipcu: „Myślę, że tak samo jak każda inna część naszej oferty akcyjno-ETFowej, konto będzie powiązane z zerową prowizją do 100 tysięcy euro miesięcznie”. Firma spodziewa się, że w pierwszych miesiącach może przekroczyć milion kont OKI. XTB nie ma dziś w ofercie lokat, jednostek funduszy TFI ani obligacji (poza ETF-ami obligacyjnymi), więc limit oszczędnościowy wykorzystasz gdzie indziej.
- PKO BP: biuro maklerskie zapowiada jedną umowę parasolową z lokatami terminowymi, funduszami inwestycyjnymi, obligacjami skarbowymi, akcjami i ETF-ami, a obligacje oszczędnościowe bank potwierdził w komunikacie z 28 września. O cenach mówi: „Na pewno będziemy mieli specjalne rozwiązania cenowe, ale dzisiaj jest za wcześnie”.
- DM BOŚ (bossa): „Jesteśmy przygotowani do uruchomienia OKI od 1 stycznia 2027 r.”
- BM Pekao i BM ING: start razem z wejściem ustawy w życie albo z początkiem 2027 r.
- mBank: „nie deklarujemy jeszcze konkretnej daty startu”.
Swoje OKI zapowiadają też towarzystwa funduszy inwestycyjnych, m.in. PZU, Quercus, Generali i Investors. Tam kupisz fundusze danego towarzystwa, a część z nich zmienia statuty, żeby łapały się na zwolnienie.
Na co patrzeć, wybierając OKI?
Zanim podpiszesz umowę, sprawdź:
- czy instytucja ma instrumenty, które chcesz trzymać: polskie ETF-y, obligacje detaliczne, lokaty,
- opłaty zapisane w umowie, zwłaszcza prowizje, przewalutowanie i koszt przeniesienia papierów,
- czy instytucja oznacza papiery objęte zwolnieniem (ustawa tego nie wymaga, a bez tego łatwo o pomyłkę),
- oprocentowanie gotówki, która czeka na rachunku,
- czy dostaniesz umowę parasolową, jeśli chcesz mieć oszczędności i inwestycje w jednym miejscu.
Jedna rzecz jest niejasna w przypadku brokerów, którzy sprzedają ułamki akcji. W XTB formalnym właścicielem akcji kupionych w ułamkach pozostaje broker, a klient ma do nich prawo. Nie wiadomo, czy takie prawa ułamkowe zmieszczą się w katalogu aktywów OKI, więc zapytaj o to przed zakupem.
Jakie są zalety i wady OKI?
Zalety
- Brak Belki od zysków, odsetek i dywidend, bez górnego limitu kwoty.
- 100 000 zł zwolnienia na osobę, czyli 200 000 zł dla małżeństwa, waloryzowane o inflację od 2030 r.
- Brak limitu wpłat i brak blokady, bo pieniądze wypłacasz, kiedy chcesz.
- Sprzedaż, zmiana spółek i przywracanie proporcji portfela nie kosztują podatku.
- Zeznanie przygotowuje urząd skarbowy, a ty je tylko zatwierdzasz.
- Kilka kont w różnych instytucjach i przeniesienie papierów w 14 dni.
Wady
- Zwolnienie obejmuje tylko aktywa złotowe, więc globalna dywersyfikacja płaci podatek od pierwszej złotówki.
- Podatek należy się także w roku ze stratą, a strata nie obniży PIT.
- Stawka zależy od stóp NBP i nie ma sufitu, a w 2027 r. jest wyższa, niż wynikałoby ze wzoru.
- Zasady są złożone: dwa limity, średnia dzienna i warunek 70% w statucie funduszu.
- Na OKI trafiają tylko nowe pieniądze, więc przeniesienie portfela często oznacza podatek Belki do zapłaty.
- Opłaty zależą od umowy, a „darmowe konto” to deklaracja, nie przepis.
- Stawkę i limity można zmienić kolejną ustawą.
Co sam zrobię z OKI
Planuję wykorzystać konto OKI do ograniczania podatku Belki/giełdowego, inwestując na nim w polskie akcje i ETF-y na polskie akcje, które płacą dywidendę. Najprawdopodobniej wykorzystam też OKI do zakupu obligacji skarbowych. Będę miał 2 limity, bo otwieram konto OKI razem z moją Żoną.
Ustawa nie przewiduje wspólnego konta, więc w praktyce będą to dwa osobne OKI, każde z własnym zwolnieniem 100 000 zł. Dla małżeństwa to razem 200 000 zł zwolnienia. Gdyby wypełnić je w całości polskimi spółkami o stopie dywidendy 5%, poza OKI podatek od samych dywidend wyniósłby 1 900 zł rocznie.
Zamierzam założyć konto w XTB (pracuję w tej firmie jako inżynier oprogramowania) i z publicznych wypowiedzi i ogłoszeń wynika, że oferta XTB będzie atrakcyjna.
Uczciwie trzeba dodać, że to na razie zapowiedzi, a nie oferta. XTB nie opublikowało jeszcze cennika OKI, a zero prowizji do 100 tys. euro miesięcznego obrotu to dziś warunek dla akcji i ETF-ów na zwykłym rachunku oraz na IKE i IKZE. Warunki OKI poznamy dopiero z umowy i cennika.
XTB nie sprzedaje też detalicznych obligacji skarbowych — jeśli podejmę decyzję o wykorzystaniu dozwolonej części OKI na oszczędności, to na pewno będą to wspomniane obligacje i wtedy najprawdopodobniej założę kolejne konto OKI w PKO BP (ale to zależy od oferty).
Od czego zacząć — plan działania
Krok 1: nie sprzedawaj na siłę tego, co już masz. Przeniesienie portfela na OKI wymaga sprzedaży i zapłaty Belki od dotychczasowego zysku. Policz, po ilu latach oszczędność na OKI to odrobi.
Krok 2: wykorzystaj limity IKE i IKZE na 2026 r. Wpłaty na ten rok przyjmowane są do 31 grudnia, a OKI i tak ruszy dopiero w styczniu.
Krok 3: zdecyduj, co trafi na OKI. Oszczędności i obligacje detaliczne do 25 000 zł, polskie akcje i ETF-y na polskie indeksy do łącznie 100 000 zł. Globalny ETF na OKI ma sens przy horyzoncie do kilkunastu lat.
Krok 4: porównaj oferty w grudniu i styczniu. Sprawdź opłaty w umowie, dostępność instrumentów, które chcesz kupić, i to, czy instytucja oznacza papiery objęte zwolnieniem.
Krok 5: załóż OKI na początku stycznia. Nawet jeśli pieniądze wpłacisz później, dłuższy okres posiadania konta obniży średnią wartość, od której liczy się podatek.
Krok 6: zapisz w kalendarzu 15 marca i 31 maja 2028 r. W tym okresie zatwierdzisz pierwsze zeznanie i zapłacisz podatek za 2027 r., jeśli w ogóle wyjdzie jakiś do zapłaty.
A jeśli prowadzisz JDG?
- Zacznij od IKZE, bo masz wyższy limit (16 956 zł w 2026 r.) i odliczenie od dochodu.
- Potem IKE na globalne ETF-y.
- OKI wykorzystaj na prywatną poduszkę finansową do 25 000 zł i polską część portfela. Wpłacasz je jako osoba prywatna, po wypłaceniu pieniędzy z firmy.
OKI to najciekawsza zmiana w opodatkowaniu oszczędności oraz inwestycji od czasu wprowadzenia IKZE, ale nie jest kontem, które zakładasz i o nim zapominasz. Artykuł opisuje stan na koniec września 2026 r. Gdy instytucje opublikują oferty i cenniki, zaktualizuję sekcję o tym, gdzie założyć OKI.
Mam nadzieję, że te wyliczenia oszczędzą ci kilku błędów przy wyborze instrumentów i przy pierwszym rozliczeniu. Daj znać w komentarzach, czy założysz OKI i co zamierzasz na nim trzymać. Jeśli masz pytanie, na które ten tekst nie odpowiada, chętnie odpowiem na nie w komentarzach.
Zastrzeżenie prawne: Treści zamieszczone na tej stronie mają charakter wyłącznie edukacyjno-informacyjny i stanowią prywatne opinie autora. Nie stanowią rekomendacji inwestycyjnej ani informacji rekomendującej lub sugerującej strategię inwestycyjną w rozumieniu Rozporządzenia Parlamentu Europejskiego i Rady (UE) nr 596/2014 z dnia 16 kwietnia 2014 r. w sprawie nadużyć na rynku (rozporządzenie MAR) oraz Rozporządzenia Delegowanego Komisji (UE) 2016/958 z dnia 9 marca 2016 r. Autor nie ponosi odpowiedzialności za decyzje inwestycyjne podjęte na podstawie zamieszczonych materiałów. Każdą decyzję inwestycyjną podejmujesz na własną odpowiedzialność.