
Wyobraź sobie, że pracujesz 40 lat i co miesiąc odprowadzasz składki. Przychodzi dzień emerytury, a ZUS przelewa ci… 1 978,49 zł brutto. Tyle wynosi od marca 2026 roku minimalna emerytura, a na rękę zostaje z niej 1 800,43 zł.
Czy da się za to żyć? Raczej przeżyć, i to niekoniecznie godnie.
Problem w tym, że wiele osób nie wie, jak działa system emerytalny w Polsce. Nie wie, co się dzieje z ich składkami ani ile ma na koncie w ZUS. Nie wie też, że może odkładać na specjalnych kontach, które dają realne korzyści podatkowe. W tym wpisie przechodzę przez wszystkie trzy filary z liczbami na 2026 rok (stan na wrzesień 2026).
W skrócie
Z tego artykułu dowiesz się, że:
- Minimalna emerytura od marca 2026 r. to 1 978,49 zł brutto (1 800,43 zł na rękę), a ZUS dopłaci do niej tylko po 20 latach stażu u kobiet i 25 latach u mężczyzn.
- Z twojej składki emerytalnej (19,52% pensji) na konto w ZUS trafia 12,22%, a 7,3% na subkonto albo częściowo do OFE. To zapis księgowy, nie pieniądze na rachunku.
- ZUS dzieli zebrany kapitał przez dalsze trwanie życia: 500 000 zł daje 1 859 zł emerytury w wieku 60 lat i 2 245 zł w wieku 65 lat.
- W OFE leży 363,65 mld zł (sierpień 2026 r.), a rząd wciąż nie zdecydował, co zrobić z OFE.
- Na IKE i IKZE odłożysz w 2026 r. razem 39 564 zł, a na JDG 45 216 zł. Pełne IKE przez 30 lat przy 7% rocznie to 2,86 mln zł i 381 620 zł podatku Belki, którego nie zapłacisz.
Jak działa polski system emerytalny?
Polski system emerytalny opiera się na trzech filarach i właśnie tak zaprojektowała go reforma z 1999 roku. Każdy filar ma inny cel, inne zasady i inne ryzyko, a razem mają ci zapewnić godną emeryturę. W praktyce pierwszy filar daje minimum, drugi od lat jest w zawieszeniu, a trzeci zależy wyłącznie od ciebie.
| Filar | Co to jest | Kto wpłaca | Obowiązkowy? |
|---|---|---|---|
| I filar | Konto w ZUS (emerytura z Funduszu Ubezpieczeń Społecznych) | Ty i pracodawca (składka emerytalna) | Tak |
| II filar | Subkonto w ZUS i opcjonalnie OFE | Ty i pracodawca (część tej samej składki) | Tak (subkonto), nie (OFE, do wyboru) |
| III filar | IKE, IKZE, PPK, PPE, OIPE | Ty, pracodawca, państwo (zależnie od produktu) | Nie (PPK z automatycznym zapisem) |
Pierwszych dwóch filarów nie unikniesz, bo składki idą do nich automatycznie z twojego wynagrodzenia. Trzeci filar to twoja decyzja, i to moim zdaniem najważniejsza decyzja finansowa, jaką podejmiesz w życiu.
I filar — jak ZUS liczy twoją emeryturę?
Zakład Ubezpieczeń Społecznych (ZUS) to instytucja, przez którą przepływają wszystkie twoje składki emerytalne, nawet te, które trafiają później do OFE. Pierwszy filar to obowiązkowy, państwowy system emerytalny, w którym uczestniczy większość pracujących w Polsce: osoby na etacie i osoby prowadzące jednoosobową działalność gospodarczą (JDG). Różnica polega na tym, że przedsiębiorca opłaca składki sam, z własnej kieszeni. Poza systemem ZUS są m.in. rolnicy (ubezpieczeni w KRUS) i część służb mundurowych, które mają własne systemy.
Ile wynosi składka emerytalna?
Składka emerytalna wynosi 19,52% podstawy wymiaru, czyli przy umowie o pracę twojego wynagrodzenia brutto. Na etacie połowę (9,76%) płacisz ty, a drugą połowę twój pracodawca. Na pasku wypłaty widzisz tylko swoją część, ale z twojej pracy idzie do ZUS całe 19,52%.
A jeśli prowadzisz JDG? Płacisz całe 19,52% sam i sam wybierasz podstawę wymiaru składek. Najniższa dozwolona podstawa to 60% prognozowanego przeciętnego wynagrodzenia (5 652 zł w 2026 r.). Początkujący mogą korzystać z preferencyjnego ZUS-u, liczonego od 30% minimalnego wynagrodzenia (podstawa 1 441,80 zł). Niższe składki dziś oznaczają jednak drastycznie niższą emeryturę w przyszłości.
Te 19,52% dzieli się na trzy części:
| Gdzie trafia | Ile | Co się z tym dzieje |
|---|---|---|
| Konto indywidualne w ZUS (I filar) | 12,22% | Zapisywane jako zobowiązanie państwa wobec ciebie |
| Subkonto w ZUS (II filar) | 4,38% | Waloryzowane wskaźnikiem wzrostu PKB |
| OFE lub subkonto ZUS (II filar) | 2,92% | Do twojego wyboru — OFE inwestuje na giełdzie, subkonto jest w ZUS |
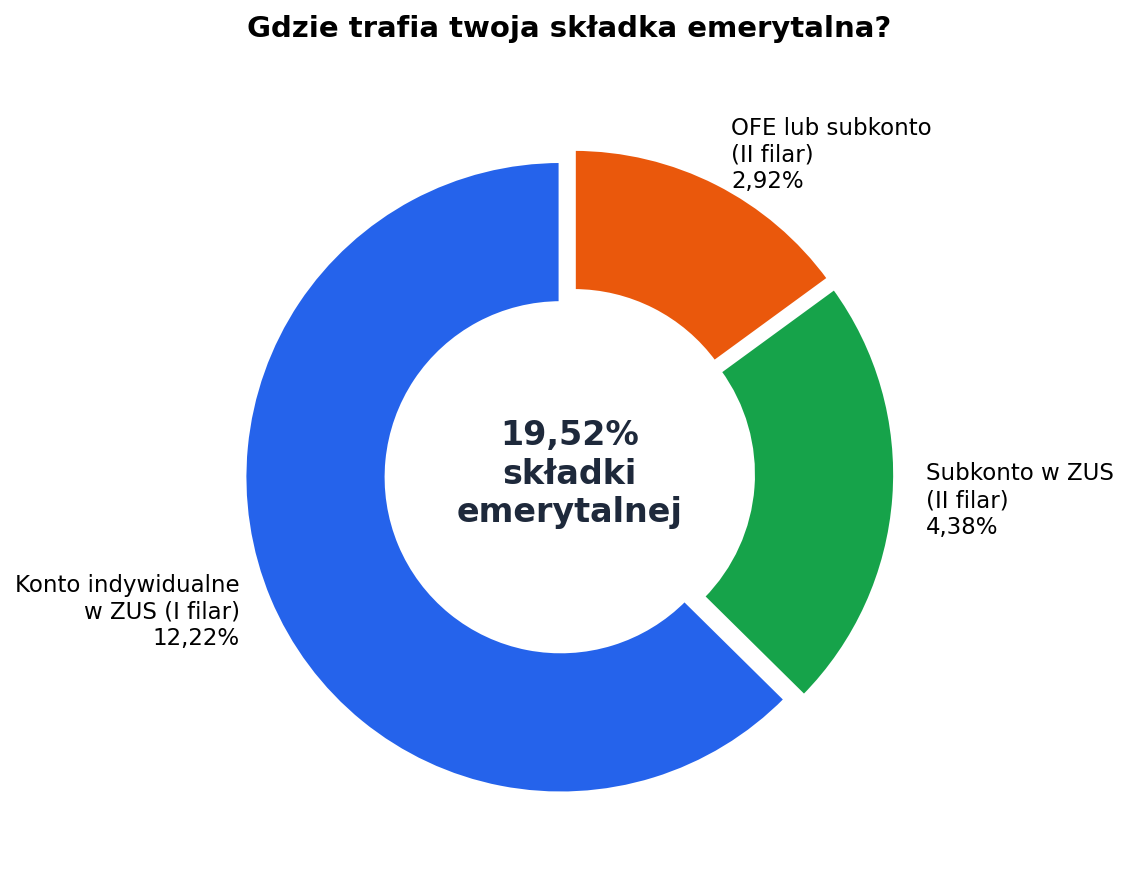
Podział składki emerytalnej 19,52% — największa część trafia na konto indywidualne w ZUS.
Wyjątek dotyczy urodzonych w latach 1949–1968, którzy nie są w OFE. Nie mają subkonta, więc całe 19,52% trafia u nich na konto.
Kwoty na koncie w ZUS nie są przy tym realnymi pieniędzmi na twoim rachunku. To zapis księgowy, czyli obietnica państwa, że kiedyś wypłaci ci emeryturę. Twoje składki finansują dzisiejszych emerytów, bo tak działa tzw. system repartycyjny: obecni pracujący utrzymują obecnych emerytów.
Jak ZUS waloryzuje twoje składki?
W systemie ZUS działają dwie różne waloryzacje i warto ich nie mylić.
Pierwsza dotyczy składek osób, które jeszcze nie są na emeryturze, zapisanych na koncie i subkoncie. Co roku 1 czerwca ZUS powiększa zapisane tam kwoty o wskaźnik waloryzacji:
- Konto indywidualne (I filar): wskaźnik zależy od inflacji i wzrostu przypisu składek, czyli od wzrostu płac i liczby ubezpieczonych. W czerwcu 2025 roku wyniósł 14,41%.
- Subkonto (II filar): rośnie o średni nominalny wzrost PKB z ostatnich 5 lat. W czerwcu 2025 roku wskaźnik wyniósł 9,49%.
Aktualizacja (wrzesień 2026): w czerwcu 2026 roku konto urosło o 9,81%, a subkonto o 10,61%. Dobrze widać tu, że to nie jest oprocentowanie jak na lokacie. Wskaźniki zmieniają się z roku na rok i nic nie gwarantuje, że w przyszłości będą równie wysokie.
Druga waloryzacja dotyczy emerytur, które ZUS już wypłaca. Co roku 1 marca podnosi je o wskaźnik, który w 2026 roku wyniósł 5,3%.
Czym jest limit 30-krotności?
Składki emerytalne i rentowe mają górny pułap, tzw. limit 30-krotności, czyli trzydziestokrotność prognozowanego przeciętnego wynagrodzenia. W 2026 roku to 282 600 zł rocznie (30 × 9 420 zł). Gdy twoje zarobki w danym roku przekroczą tę kwotę, od nadwyżki nie płacisz już składek emerytalnych i rentowych.
Większości pracowników ten limit nie dotyczy. Jeśli jednak zarabiasz powyżej ok. 23 550 zł brutto miesięcznie, dotyczy cię bezpośrednio.
Ile wynosi minimalna emerytura w 2026 roku?
Od 1 marca 2026 roku minimalna emerytura wynosi 1 978,49 zł brutto, czyli 1 800,43 zł netto. Z tak niskiego świadczenia ZUS potrąca tylko 9% składki zdrowotnej, bo podatku dochodowego nie ma dzięki kwocie wolnej 30 000 zł rocznie.
Żeby ZUS dopłacił ci do minimalnej, musisz spełnić dwa warunki:
- osiągnąć wiek emerytalny: 60 lat (kobiety) albo 65 lat (mężczyźni),
- mieć staż, czyli okresy składkowe i nieskładkowe, co najmniej 20 lat (kobiety) albo 25 lat (mężczyźni).
Jeśli masz wiek, ale nie masz stażu, dostaniesz emeryturę wyliczoną wyłącznie ze swoich składek. Może być niższa niż minimalna, nawet dużo niższa.
Jak ZUS wylicza wysokość emerytury?
Wzór jest prosty:
Emerytura = zgromadzony kapitał ÷ średnie dalsze trwanie życia (w miesiącach)
Na zgromadzony kapitał składają się:
- zwaloryzowane składki na koncie w ZUS (I filar),
- zwaloryzowane środki na subkoncie w ZUS (II filar),
- kapitał początkowy, jeśli pracowałeś przed 1 stycznia 1999 r., czyli zanim powstały indywidualne konta w ZUS. ZUS odtwarza wtedy wartość twoich ówczesnych składek i dolicza ją do kapitału.
Średnie dalsze trwanie życia to z kolei wartość, którą co roku publikuje GUS. Mówi, ile miesięcy ma jeszcze średnio do przeżycia osoba w danym wieku. Im później przechodzisz na emeryturę, tym mniejsza ta liczba i tym wyższa emerytura.
Tablica GUS jest wspólna dla kobiet i mężczyzn. Kobiety mogą jednak przejść na emeryturę wcześniej (60 lat wobec 65 u mężczyzn), więc dzielą kapitał przez większą liczbę i przy tym samym kapitale dostają niższą emeryturę.
Przykładowe wartości z tablicy GUS obowiązującej od 1 kwietnia 2026 r. (dla wniosków złożonych do 31 marca 2027 r.):
| Wiek przejścia na emeryturę | Średnie dalsze trwanie życia | Kogo dotyczy |
|---|---|---|
| 60 lat | 268,9 mies. (ok. 22,4 roku) | Kobiety (powszechny wiek emerytalny) |
| 65 lat | 222,7 mies. (ok. 18,6 roku) | Mężczyźni (powszechny wiek emerytalny) |
Prosty przykład: masz na koncie i subkoncie łącznie 500 000 zł.
- Kobieta przechodząca na emeryturę w wieku 60 lat: 500 000 zł ÷ 268,9 mies. = 1 859 zł brutto.
- Mężczyzna przechodzący na emeryturę w wieku 65 lat: 500 000 zł ÷ 222,7 mies. = 2 245 zł brutto.
Ta sama kwota na koncie, a emerytura różni się o ponad 380 zł miesięcznie. Wyliczona emerytura kobiety (1 859 zł) jest przy tym niższa od minimalnej (1 978,49 zł). Jeśli kobieta ma 20 lat stażu, ZUS dopłaci jej do minimalnej, a jeśli nie ma, dostanie dokładnie tyle, ile wychodzi ze wzoru. Każdy dodatkowy rok pracy ma więc ogromne znaczenie.
Na wysokość emerytury wpływają trzy rzeczy:
- Ile zarabiałeś: wyższe zarobki to wyższe składki i większy kapitał.
- Jak długo pracowałeś: więcej lat to więcej składek i więcej waloryzacji.
- Kiedy przeszedłeś na emeryturę: im później, tym mniejszy dzielnik i wyższa emerytura.
I tutaj kryje się pułapka dla osób prowadzących JDG. Jeśli przez lata płaciłeś minimalne składki, twój kapitał jest dramatycznie niski i nawet wieloletni przedsiębiorca może dostać bardzo niską emeryturę.
Na stronie internetowej ZUS i w aplikacji mobilnej można sprawdzić wszystkie informacje na temat składek zgromadzonych na naszym koncie i subkoncie emerytalnym oraz wyliczyć wysokość potencjalnej emerytury. ZUS udostępnia w tym celu specjalny kalkulator, dostępny bezpłatnie dla każdego ubezpieczonego.
Czy pieniądze z ZUS można odziedziczyć?
Częściowo. Jeśli umrzesz przed przejściem na emeryturę, środki z subkonta w ZUS podlegają podziałowi. Małżonek dostaje połowę środków objętych wspólnością majątkową (przelewem na swoje subkonto, nie w gotówce), a resztę dostają osoby, które wskazałeś, albo spadkobiercy, gdy nikogo nie wskazałeś. Środki z konta (I filar) nie podlegają dziedziczeniu i zostają w systemie.
Dlatego warto wskazać osoby uprawnione. Jeśli nie jesteś w OFE, robisz to w ZUS (wniosek UWU, także przez eZUS). Jeśli jesteś członkiem OFE, wskazujesz je w swoim funduszu, a subkonto dzieli się według tego samego wskazania.
II filar — co dalej z OFE?
Otwarte Fundusze Emerytalne (OFE) miały być rewolucją. Wprowadzono je w 1999 roku, żeby prywatne fundusze inwestowały część twoich składek na rynku kapitałowym i dały ci wyższą emeryturę niż sam ZUS. Nie wyszło idealnie.
Krótka historia OFE
- 1999: start systemu. OFE są obowiązkowe dla urodzonych po 1968 roku, a dla urodzonych w latach 1949–1968 dobrowolne.
- 2011: składka do OFE spada z 7,3% do 2,3% wynagrodzenia.
- 2014: 3 lutego OFE oddają 51,5% aktywów, głównie obligacje skarbowe warte 153,2 mld zł, które państwo umarza, a ich wartość ZUS zapisuje na subkontach. Składka do OFE wynosi odtąd 2,92%, a członkostwo staje się dobrowolne. To moment, który podważył zaufanie do całego systemu.
- 2016 i 2024: okna transferowe, w których można zmienić decyzję. Okno z 2020 roku odwołały przepisy covidowe.
- 2014–2026: kolejne zapowiedzi likwidacji OFE, z których żadna nie weszła w życie.
Czy twoja składka trafia do OFE?
Tylko jeśli kiedyś sam wybrałeś OFE. W 2014 roku brak oświadczenia oznaczał przejście na subkonto w ZUS, więc w OFE zostali tylko ci, którzy o to wprost poprosili. Kto zaczyna pracę dziś, ma 4 miesiące na podpisanie umowy z OFE, a bez niej całe 7,3% trafia na subkonto. W późniejszych oknach transferowych bierność niczego nie zmienia i zostajesz przy tym, co wybrałeś wcześniej.
Jeśli jesteś w OFE, trafia tam 2,92% twojego wynagrodzenia, a fundusz inwestuje je prawie wyłącznie w akcje. Na koniec sierpnia 2026 roku akcje notowane w Polsce stanowiły 80,6% aktywów OFE, a zagraniczne 12,0%. Jeśli jesteś tylko w ZUS, całe 7,3% (4,38% + 2,92%) trafia na subkonto. Decyzję zmienisz w kolejnym oknie transferowym, od 1 kwietnia do 31 lipca 2028 roku.
Czym jest suwak bezpieczeństwa?
Na 10 lat przed osiągnięciem wieku emerytalnego włącza się tzw. suwak bezpieczeństwa. Twoje środki z OFE co miesiąc przechodzą po kawałku na subkonto w ZUS, więc im bliżej emerytury, tym mniej pieniędzy zostaje w funduszu. Chodzi o to, żeby spadek cen akcji tuż przed emeryturą nie zjadł ci oszczędności.
Plan finansowy Funduszu Ubezpieczeń Społecznych (FUS) na 2026 rok zakłada, że z suwaka wpłynie do niego 11,7 mld zł.
Ile pieniędzy jest w OFE?
Mimo lat niepewności i dużo mniejszego napływu składek OFE radzą sobie dobrze. W styczniu 2026 roku ich aktywa wynosiły 310,6 mld zł, czyli więcej niż przed reformą z 2014 roku, a na każdego z prawie 14 mln członków przypadało średnio ponad 22 000 zł.
Aktualizacja (wrzesień 2026): na koniec sierpnia 2026 roku aktywa OFE wyniosły 363,65 mld zł, a na każdego z 13,76 mln członków przypadało średnio ok. 26 400 zł.
Czy OFE zostaną zlikwidowane?
Nikt tego dziś nie wie. Od lat mówi się o likwidacji OFE i przeniesieniu pieniędzy na IKE albo do ZUS, ale projekty ustaw z lat 2019–2021 nigdy nie weszły w życie. W obecnej kadencji Sejmu (stan na wrzesień 2026) nie ma nawet projektu, a rząd w informacji dla Sejmu z grudnia 2025 roku przyznaje, że przyszłość OFE „w kontekście ich znaczenia dla GPW pozostaje otwarta”.
W mojej ocenie OFE były dobrym pomysłem, ale problemem okazali się politycy, którzy chyba bezpowrotnie pogrzebali zaufanie do tego rozwiązania. I nie — nikt nie ukradł żadnych pieniędzy z OFE, jak można często usłyszeć z różnych stron. Jak pisałem wyżej, rząd „zlikwidował” część dłużną OFE, czyli umorzył obligacje skarbowe, których wartość zapisał każdemu na jego subkoncie w ZUS. Środki te są co roku waloryzowane i są częścią kapitału, z którego ZUS wyliczy w przyszłości emeryturę.
Twoje środki tam są i fundusze je inwestują, ale nie wiesz, co się z nimi stanie. Miliony ludzi trzymają pieniądze w instytucji o niejasnej przyszłości i to jeden z największych problemów polskiego systemu emerytalnego.
III filar — jakie konta emerytalne możesz mieć?
Najważniejsza część to trzeci filar, czyli dobrowolne oszczędzanie na emeryturę z korzyściami podatkowymi. Nad tym filarem masz największą kontrolę. Do wyboru jest pięć produktów, a każdy ma inne zasady, limity i korzyści, więc przejdźmy przez nie po kolei.
PPK — Pracownicze Plany Kapitałowe
PPK działa od 2019 roku i ma jedną wielką zaletę: dopłaty od pracodawcy i państwa. Szczegółowo opisałem go we wpisie „Pracownicze Plany Kapitałowe — jak prawie 40% uprawnionych Polaków rezygnuje z darmowych pieniędzy i wyższej emerytury”, a tutaj zostawiam najważniejsze informacje.
PPK obejmuje pracowników na etacie, zleceniobiorców z obowiązkowymi składkami na ubezpieczenia emerytalne i rentowe oraz kilka rzadszych grup (np. członków rad nadzorczych, którzy dostają wynagrodzenie). Jeśli prowadzisz JDG i nie masz etatu ani zlecenia, PPK cię nie dotyczy. To jedna z istotnych różnic między etatem a własną firmą.
Jako pracownik (na etacie albo na zleceniu) jesteś zapisany do PPK automatycznie, chyba że złożysz rezygnację. Co 4 lata pracodawca z powrotem zapisuje wszystkich, którzy zrezygnowali i mają 18–54 lata. Ostatni autozapis był w 2023 roku, a kolejny będzie 1 kwietnia 2027 roku. Jeśli dalej nie chcesz oszczędzać w PPK, musisz wtedy złożyć nową rezygnację.
| Źródło | Wpłata podstawowa | Wpłata dodatkowa (dobrowolna) |
|---|---|---|
| Pracownik | 2% wynagrodzenia | do 2% wynagrodzenia |
| Pracodawca | 1,5% wynagrodzenia | do 2,5% wynagrodzenia |
| Państwo | 250 zł na start + 240 zł rocznie | — |
Przy samych wpłatach podstawowych do twoich 2% pracodawca dokłada 1,5%, czyli 75 groszy do każdej twojej złotówki. Gdzie jeszcze dostaniesz taki zwrot?
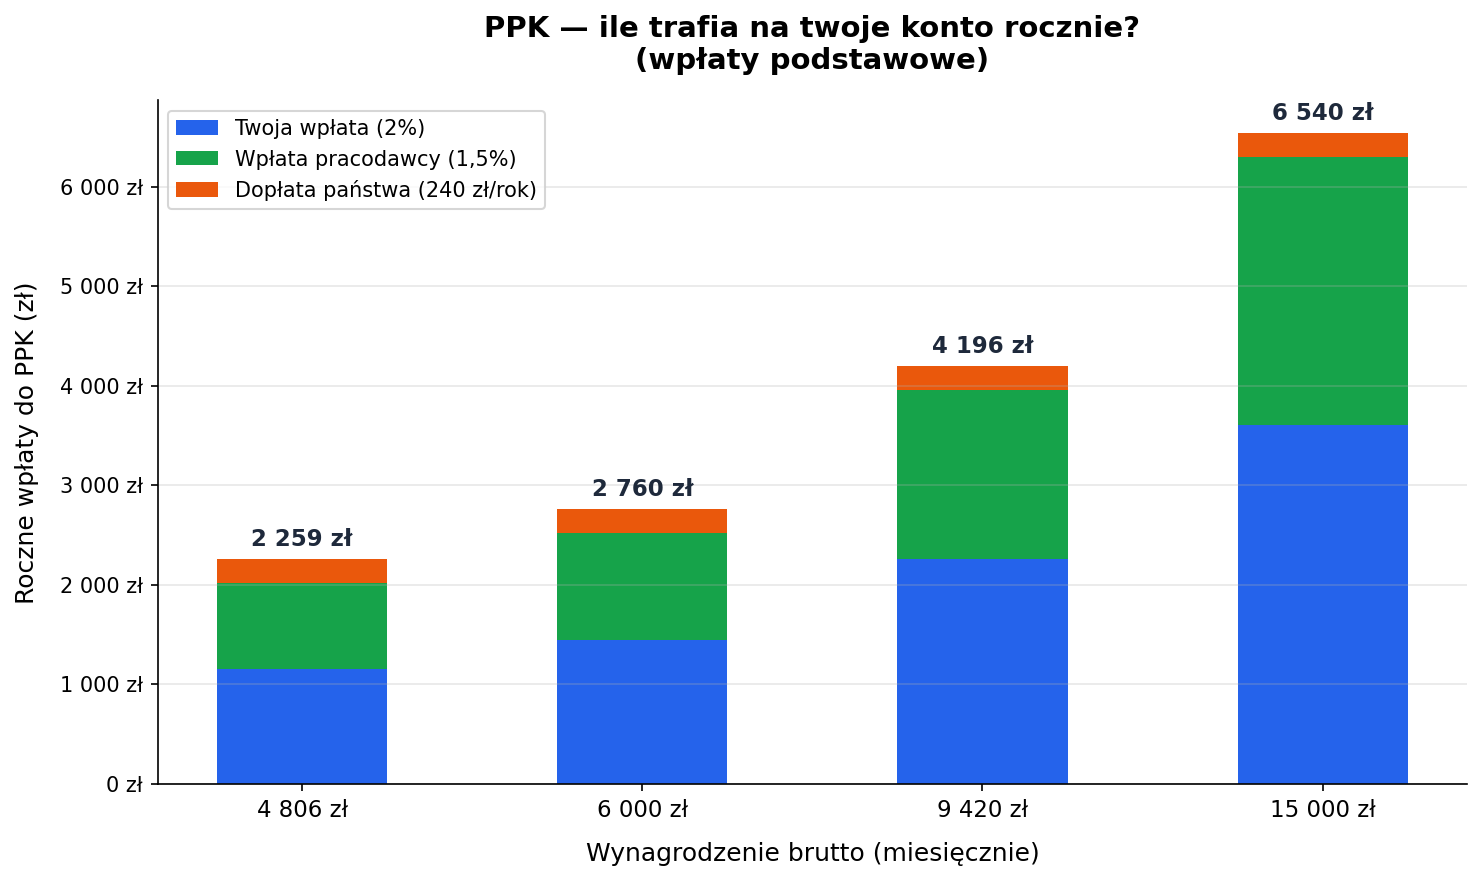
Im więcej zarabiasz, tym więcej trafia na twoje konto PPK — ale nawet przy minimalnej pensji to ponad 2 250 zł rocznie.
Jeśli zarabiasz nie więcej niż 120% minimalnego wynagrodzenia (5 767,20 zł brutto w 2026 r.), możesz obniżyć swoją wpłatę podstawową nawet do 0,5%. Pracodawca dalej wpłaca pełne 1,5%, a państwo dopłaty.
Po 60. roku życia wypłacisz wszystko: swoje wpłaty, wpłaty pracodawcy, dopłaty państwa i zyski. Żeby nie zapłacić podatku Belki, wypłacasz najwyżej 25% jednorazowo, a pozostałe 75% w co najmniej 120 ratach (czyli przez minimum 10 lat). Jeśli wypłacisz całość od razu, od zysków z tych 75% zapłacisz 19% podatku.
A jeśli potrzebujesz pieniędzy wcześniej? Możesz wypłacić środki z PPK w każdej chwili, ale przed 60. rokiem życia zapłacisz za to potrąceniami:
- tracisz całość dopłat od państwa, czyli wpłatę powitalną (250 zł) i wszystkie dopłaty roczne (240 zł za rok),
- 30% wpłat pracodawcy trafia na twoje konto w ZUS (I filar) jako składka emerytalna, więc nie przepada, tylko powiększy przyszłą emeryturę,
- pozostałe 70% wpłat pracodawcy i całość swoich wpłat dostajesz na konto,
- od zysków płacisz 19% podatku Belki.
Bez potrąceń wypłacisz pieniądze przed 60. rokiem życia w dwóch sytuacjach. Przy poważnej chorobie (twojej, małżonka albo dziecka) wypłacisz do 25% środków bez obowiązku zwrotu. Na wkład własny do kredytu hipotecznego wypłacisz do 100% środków, jeśli nie masz jeszcze 45 lat, ale te pieniądze trzeba oddać: spłatę zaczynasz najpóźniej po 5 latach i kończysz w ciągu 15 lat od wypłaty. W obu przypadkach nadal jesteś uczestnikiem PPK.
IKE — Indywidualne Konto Emerytalne
Indywidualne Konto Emerytalne (IKE) to jeden z najlepszych produktów finansowych w Polsce, bo pozwala ci inwestować bez podatku od zysków kapitałowych.
Kluczowe zasady:
- Limit wpłat w 2026 roku: 28 260 zł (trzykrotność prognozowanego przeciętnego wynagrodzenia).
- Korzyść podatkowa: brak podatku Belki (19%) przy wypłacie po 60. roku życia albo po 55., jeśli nabędziesz uprawnienia emerytalne.
- Warunek: wpłaty w co najmniej 5 dowolnych latach kalendarzowych albo ponad połowa wpłat dokonana najpóźniej 5 lat przed wypłatą.
- Dziedziczenie: tak, bez podatku Belki i bez podatku od spadków.
- Forma: rachunek maklerski, fundusz inwestycyjny, rachunek bankowy, ubezpieczenie albo IKE-Obligacje, czyli obligacje skarbowe kupowane na koncie emerytalnym.
Zwolnienie z podatku Belki to realny zysk. Przy długoterminowym inwestowaniu chodzi o dziesiątki, a przy pełnych wpłatach nawet setki tysięcy złotych podatku (policzyłem to niżej). Jak działają IKE-Obligacje i kiedy opłacają się bardziej niż lokata, opisałem we wpisie „Detaliczne obligacje skarbowe — dlaczego (prawie) zawsze wygrywają z lokatą?”.
IKZE — Indywidualne Konto Zabezpieczenia Emerytalnego
Indywidualne Konto Zabezpieczenia Emerytalnego (IKZE) działa inaczej niż IKE, bo główną korzyść dostajesz od razu: ulgę w podatku dochodowym.
Kluczowe zasady:
- Limit wpłat w 2026 roku: 11 304 zł, a dla prowadzących działalność gospodarczą 16 956 zł.
- Korzyść podatkowa: wpłaty odliczasz od podstawy opodatkowania. Przy stawce 32% każde wpłacone 1 000 zł to 320 zł zwrotu w rozliczeniu rocznym.
- Podatek przy wypłacie: 10% zryczałtowanego podatku od całej wypłacanej kwoty, bez podatku Belki.
- Wiek wypłaty: po 65. roku życia, jeśli wpłacałeś w co najmniej 5 latach kalendarzowych.
- Dziedziczenie: tak. Spadkobierca, który wypłaci pieniądze, zapłaci 10% podatku, a jeśli przeniesie je na własne IKZE, nie zapłaci nic.
IKZE to świetne narzędzie do obniżenia podatku, szczególnie w drugim progu podatkowym (32%), bo tam odliczenie daje najwięcej.
A jeśli prowadzisz JDG? IKZE jest dla ciebie szczególnie atrakcyjne, bo masz wyższy limit wpłat (16 956 zł zamiast 11 304 zł). Wpłaty odliczysz na skali podatkowej i na podatku liniowym (19%), a na ryczałcie od przychodów ewidencjonowanych odejmiesz je od przychodu. IKZE powinno być jednym z twoich pierwszych kroków.
PPE — Pracownicze Programy Emerytalne
Pracowniczy Program Emerytalny (PPE) to najstarszy produkt III filaru. Działa od 1999 roku, ale korzysta z niego stosunkowo niewiele osób, głównie pracownicy dużych firm, które zdecydowały się utworzyć program.
Kluczowe zasady:
- Składkę podstawową płaci pracodawca: do 7% wynagrodzenia pracownika.
- Pracownik może dopłacać: limit składki dodatkowej w 2026 roku to 42 390 zł.
- Korzyść: wypłata jest w całości zwolniona z podatku, więc tak jak w IKE nie płacisz podatku Belki.
- Wiek wypłaty: po 60. roku życia albo po 55., jeśli masz prawo do emerytury.
Jeśli twój pracodawca oferuje PPE, sprawdź warunki, bo składkę podstawową finansuje firma. Na JDG PPE nie jest dostępny, bo to produkt wyłącznie pracowniczy, więc twoimi narzędziami III filaru są IKE, IKZE i OIPE.
OIPE — Ogólnoeuropejski Indywidualny Produkt Emerytalny
Ogólnoeuropejski Indywidualny Produkt Emerytalny (OIPE, ang. Pan-European Personal Pension Product, PEPP) to najmłodszy produkt III filaru. W Polsce działa od 2023 roku.
Kluczowe zasady:
- Limit wpłat w 2026 roku: 28 260 zł, osobny od limitu IKE, więc możesz wypełnić oba.
- Korzyść podatkowa: brak podatku Belki na tych samych zasadach co w IKE. Ulgi w PIT jak w IKZE tu nie ma.
- Przenośność: produkt zabierasz ze sobą przy przeprowadzce do innego kraju UE.
- Dostępność: w rejestrze europejskiego nadzoru EIOPA jest w całej Unii tylko dwóch dostawców OIPE, słowacki Finax i cypryjski LifeGoals, i obaj mają polskie subkonto. Finax sprzedaje OIPE w Polsce od października 2023 roku pod marką „Europejska Emerytura”.
OIPE jest ciekawy przede wszystkim dla osób, które planują pracować w różnych krajach Unii Europejskiej. Jeśli zostajesz w Polsce na stałe, IKE i IKZE będą prawdopodobnie lepszym wyborem, bo dają większą elastyczność i szerszą ofertę.
Czym różnią się PPK, IKE, IKZE, PPE i OIPE?
| Cecha | PPK | IKE | IKZE | PPE | OIPE |
|---|---|---|---|---|---|
| Limit wpłat 2026 | Brak limitu kwotowego (% wynagrodzenia) | 28 260 zł | 11 304 zł / 16 956 zł | 42 390 zł (składka dodatkowa) | 28 260 zł |
| Kto wpłaca | Pracownik + pracodawca + państwo | Ty | Ty | Pracodawca + opcjonalnie ty | Ty |
| Ulga w PIT | Nie | Nie | Tak | Nie | Nie |
| Brak podatku Belki | Tak (po 60. r.ż., 75% w ratach) | Tak (po 60. r.ż.) | Nie (10% ryczałt) | Tak (po 60. r.ż.) | Tak (po 60. r.ż.) |
| Wiek wypłaty | 60 lat | 60 lat | 65 lat | 60 lat | 60 lat |
| Dziedziczenie | Tak | Tak (bez podatku) | Tak (10% przy wypłacie) | Tak | Tak |
| Autozapis | Tak (co 4 lata, następny: IV 2027) | Nie | Nie | Nie | Nie |
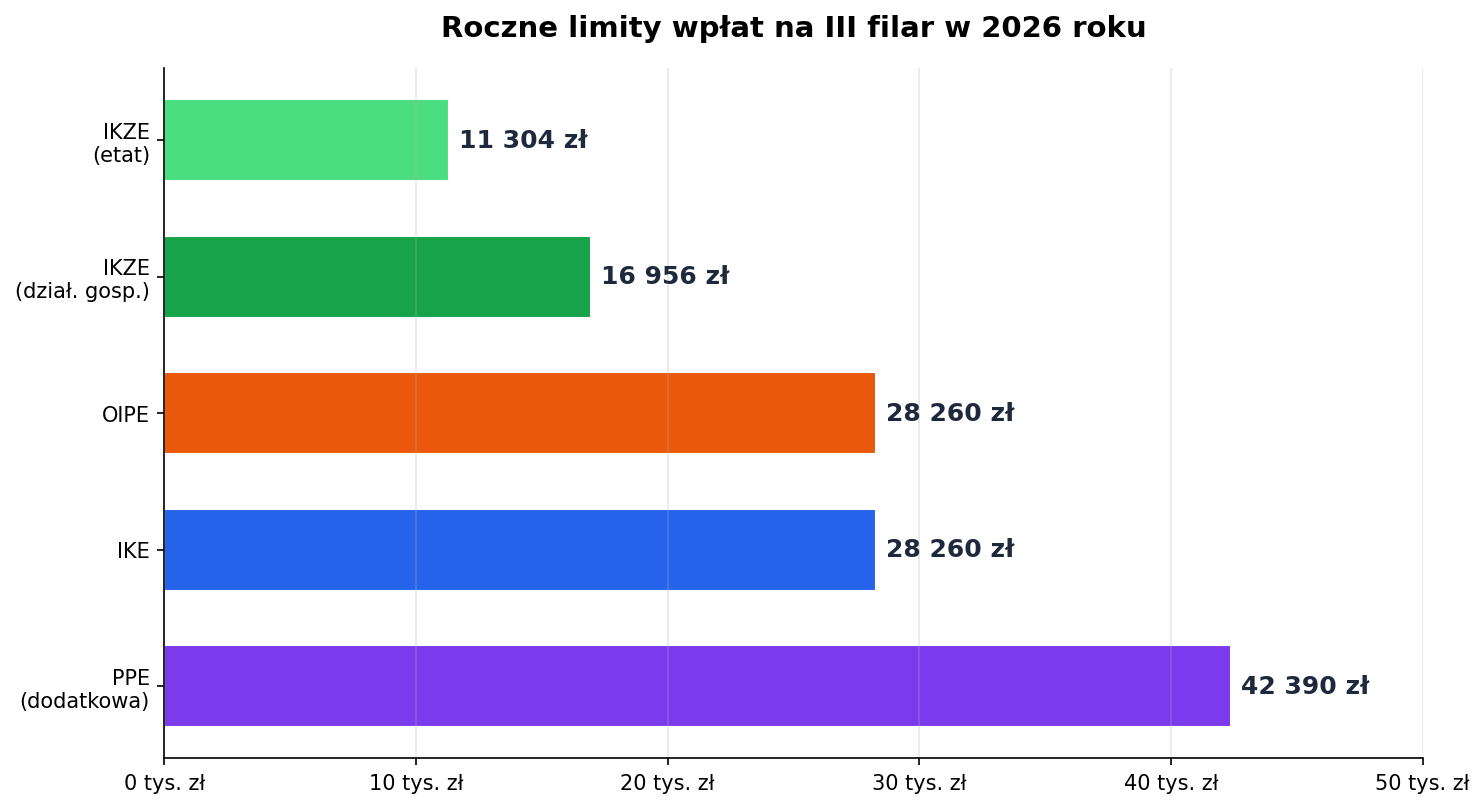
Limity wpłat na III filar w 2026 roku — PPE pozwala odłożyć najwięcej, ale wymaga oferty od pracodawcy.
Ile możesz odłożyć na emeryturę w III filarze?
Policzmy to dla osoby na etacie z wynagrodzeniem 9 420 zł brutto (tyle wynosi prognozowane przeciętne wynagrodzenie na 2026 rok), która ma dostęp do PPK i PPE.
Maksymalne roczne wpłaty na III filar w 2026 roku:
| Produkt | Twoja wpłata | Wpłata pracodawcy | Wpłata państwa | Razem |
|---|---|---|---|---|
| PPK (wpłaty podstawowe: 2% + 1,5% + dopłata) | 2 260,80 zł | 1 695,60 zł | 240 zł | 4 196,40 zł |
| IKE | 28 260 zł | — | — | 28 260 zł |
| IKZE | 11 304 zł | — | — | 11 304 zł |
| PPE (składka dodatkowa) | 42 390 zł | zależy od pracodawcy | — | 42 390 zł+ |
| OIPE | 28 260 zł | — | — | 28 260 zł |
Nawet bez PPE (rzadko dostępnego) na samo IKE i IKZE odłożysz 39 564 zł rocznie. Jeśli dodasz do tego OIPE (osobny limit 28 260 zł), PPK i dopłaty pracodawcy, robi się z tego poważna kwota. Na tyle duża, że bardzo małą grupę pracowników stać w Polsce na wypełnienie tych limitów — nie oznacza to jednak, że masz w ogóle nie odkładać i nie inwestować na emeryturę :)
A jeśli prowadzisz JDG? Nie masz PPK ani PPE, ale masz wyższy limit IKZE. Twoje maksymalne roczne wpłaty to IKE (28 260 zł), IKZE (16 956 zł) i ewentualnie OIPE (28 260 zł), czyli nawet 73 476 zł. Realnie jednak samo IKE i IKZE to 45 216 zł.
Co z tego wyrośnie? Załóżmy, że wpłacasz tylko na IKE maksymalną tegoroczną kwotę (28 260 zł rocznie — zakładamy, że limit już nigdy nie wzrośnie) przez 30 lat, a średnia roczna stopa zwrotu wynosi 7%.
- Suma wpłat: 847 800 zł.
- Wartość portfela po 30 latach: 2 856 324 zł.
- Zysk z inwestycji: 2 008 524 zł.
- Podatek Belki, którego nie zapłacisz (19% od zysku): 381 620 zł.
Ponad 381 tysięcy złotych zostaje w twojej kieszeni tylko dlatego, że inwestujesz przez IKE, a nie przez zwykły rachunek maklerski.
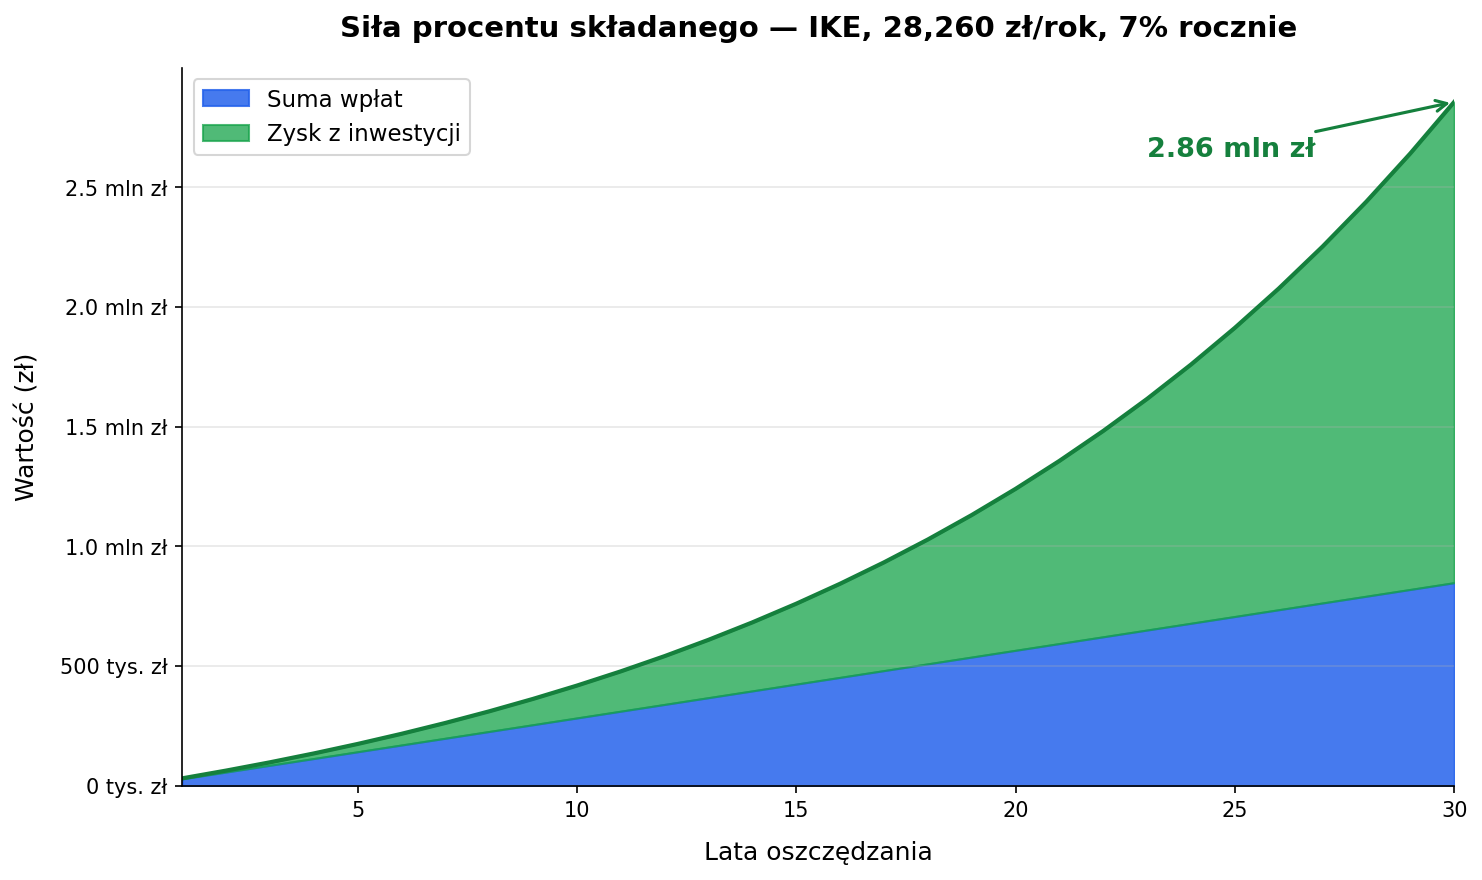
Siła procentu składanego — zielony obszar to zysk, który rośnie wykładniczo z czasem.
Stopa zwrotu 7% rocznie to założenie, nie gwarancja. W pojedynczych latach rynek akcji daje dużo więcej albo dużo mniej, ale kierunek jest jasny: czas i regularne wpłaty robią robotę.
Co robię sam
Ja sam nadal mam rachunek OFE (nie da się go zamknąć). Ale w 2014 roku nie złożyłem stosownego oświadczenia, co oznaczało automatyczny wybór: wszystkie moje obowiązkowe składki emerytalne trafiają od tamtego czasu do ZUS (na konto i subkonto). W swoim czasie, zgodnie z ustawą, środki z OFE również trafią finalnie do ZUS-u.
Uważam ZUS za ważną część mojego zabezpieczenia na emeryturze (pracuję obecnie na umowie o pracę). I nie wierzę w żadne brednie mówiące o jego upadku (wypłata emerytur jest jednym z najważniejszych obowiązków państwa i jego zobowiązaniem).
Jednocześnie nie rezygnuję z PPK, posiadam konto IKE (na którym inwestuję w akcje firm notowanych na giełdzie) i zastanawiam się nad otwarciem OIPE. Jestem przekonany, że wszystkie te źródła zapewnią mi w swoim czasie odpowiedni poziom życia na emeryturze. Jednocześnie nie planuję też „nic nie robić” po osiągnięciu wieku emerytalnego :)
Od czego zacząć — plan działania
Skoro wiesz już, jak działa system, oto moja sugerowana kolejność działań.
Krok 1: nie rezygnuj z PPK. Jeśli masz PPK, zostań, a jeśli się wypisałeś, zapisz się ponownie. Rezygnując, tracisz 1,5% pensji, które pracodawca by ci dopłacił. Żaden racjonalny argument nie przemawia za wyrzuceniem tych pieniędzy.
Krok 2: sprawdź, czy masz PPE. Zapytaj w dziale kadr, a jeśli pracodawca oferuje PPE, korzystaj. Składka podstawowa od pracodawcy to kolejne darmowe pieniądze.
Krok 3: otwórz IKZE. Wpłaty na IKZE odliczasz od dochodu, więc korzyść dostajesz od razu, w rozliczeniu PIT za ten sam rok. W drugim progu podatkowym to wręcz obowiązek.
Krok 4: otwórz IKE. Brak podatku Belki przy wypłacie to ogromna korzyść przy długim horyzoncie inwestycyjnym. IKE na rachunku maklerskim daje ci pełną kontrolę nad inwestycjami, bo kupujesz na nim ETF-y, akcje i obligacje. Oczywiście możesz też wybrać IKE w innej formie — nawet bankowego konta oszczędnościowego (choć dla ultra bezpiecznego oszczędzania na emeryturę polecam jednak IKE Obligacje).
Krok 5: inwestuj regularnie. Nie musisz od razu wpłacać maksymalnych kwot, zacznij od tego, na co cię stać. Nawet 500 zł miesięcznie na IKE to 6 000 zł rocznie, które pracują na twoją emeryturę bez podatku Belki. Zacznij teraz, bo każdy rok zwłoki to rok procentu składanego mniej.
A jeśli prowadzisz JDG?
Twój plan jest prostszy, ale jeszcze ważniejszy. Nie masz PPK ani PPE, a twoja emerytura z ZUS będzie prawdopodobnie niska, szczególnie jeśli płacisz minimalne składki.
- Otwórz IKZE. Masz wyższy limit (16 956 zł) i natychmiastową ulgę. Przy skali podatkowej 32% to 5 426 zł mniej podatku rocznie, a przy podatku liniowym 19% to 3 222 zł.
- Otwórz IKE. Nie zapłacisz podatku Belki przy wypłacie i masz pełną kontrolę nad inwestycjami.
- Inwestuj regularnie. Bez PPK i dopłat pracodawcy cała odpowiedzialność za emeryturę spoczywa na tobie, więc traktuj wpłaty na IKE i IKZE jak obowiązkowy koszt prowadzenia firmy.
Polski system emerytalny jest skomplikowany: trzy filary, pięć produktów w trzecim, różne limity, korzyści i warunki wypłaty. Nie dziwię się, że większość ludzi ze zniechęceniem omija te tematy szerokim łukiem — upraszczanie przepisów nie jest mocną stroną naszego ustawodawcy ;)
Daj znać w komentarzach, czy korzystasz już z trzeciego filaru. A może masz pytanie, na które zabrakło odpowiedzi w tym artykule? Chętnie pomogę.
Zastrzeżenie prawne: Treści zamieszczone na tej stronie mają charakter wyłącznie edukacyjno-informacyjny i stanowią prywatne opinie autora. Nie stanowią rekomendacji inwestycyjnej ani informacji rekomendującej lub sugerującej strategię inwestycyjną w rozumieniu Rozporządzenia Parlamentu Europejskiego i Rady (UE) nr 596/2014 z dnia 16 kwietnia 2014 r. w sprawie nadużyć na rynku (rozporządzenie MAR) oraz Rozporządzenia Delegowanego Komisji (UE) 2016/958 z dnia 9 marca 2016 r. Autor nie ponosi odpowiedzialności za decyzje inwestycyjne podjęte na podstawie zamieszczonych materiałów. Każdą decyzję inwestycyjną podejmujesz na własną odpowiedzialność.