
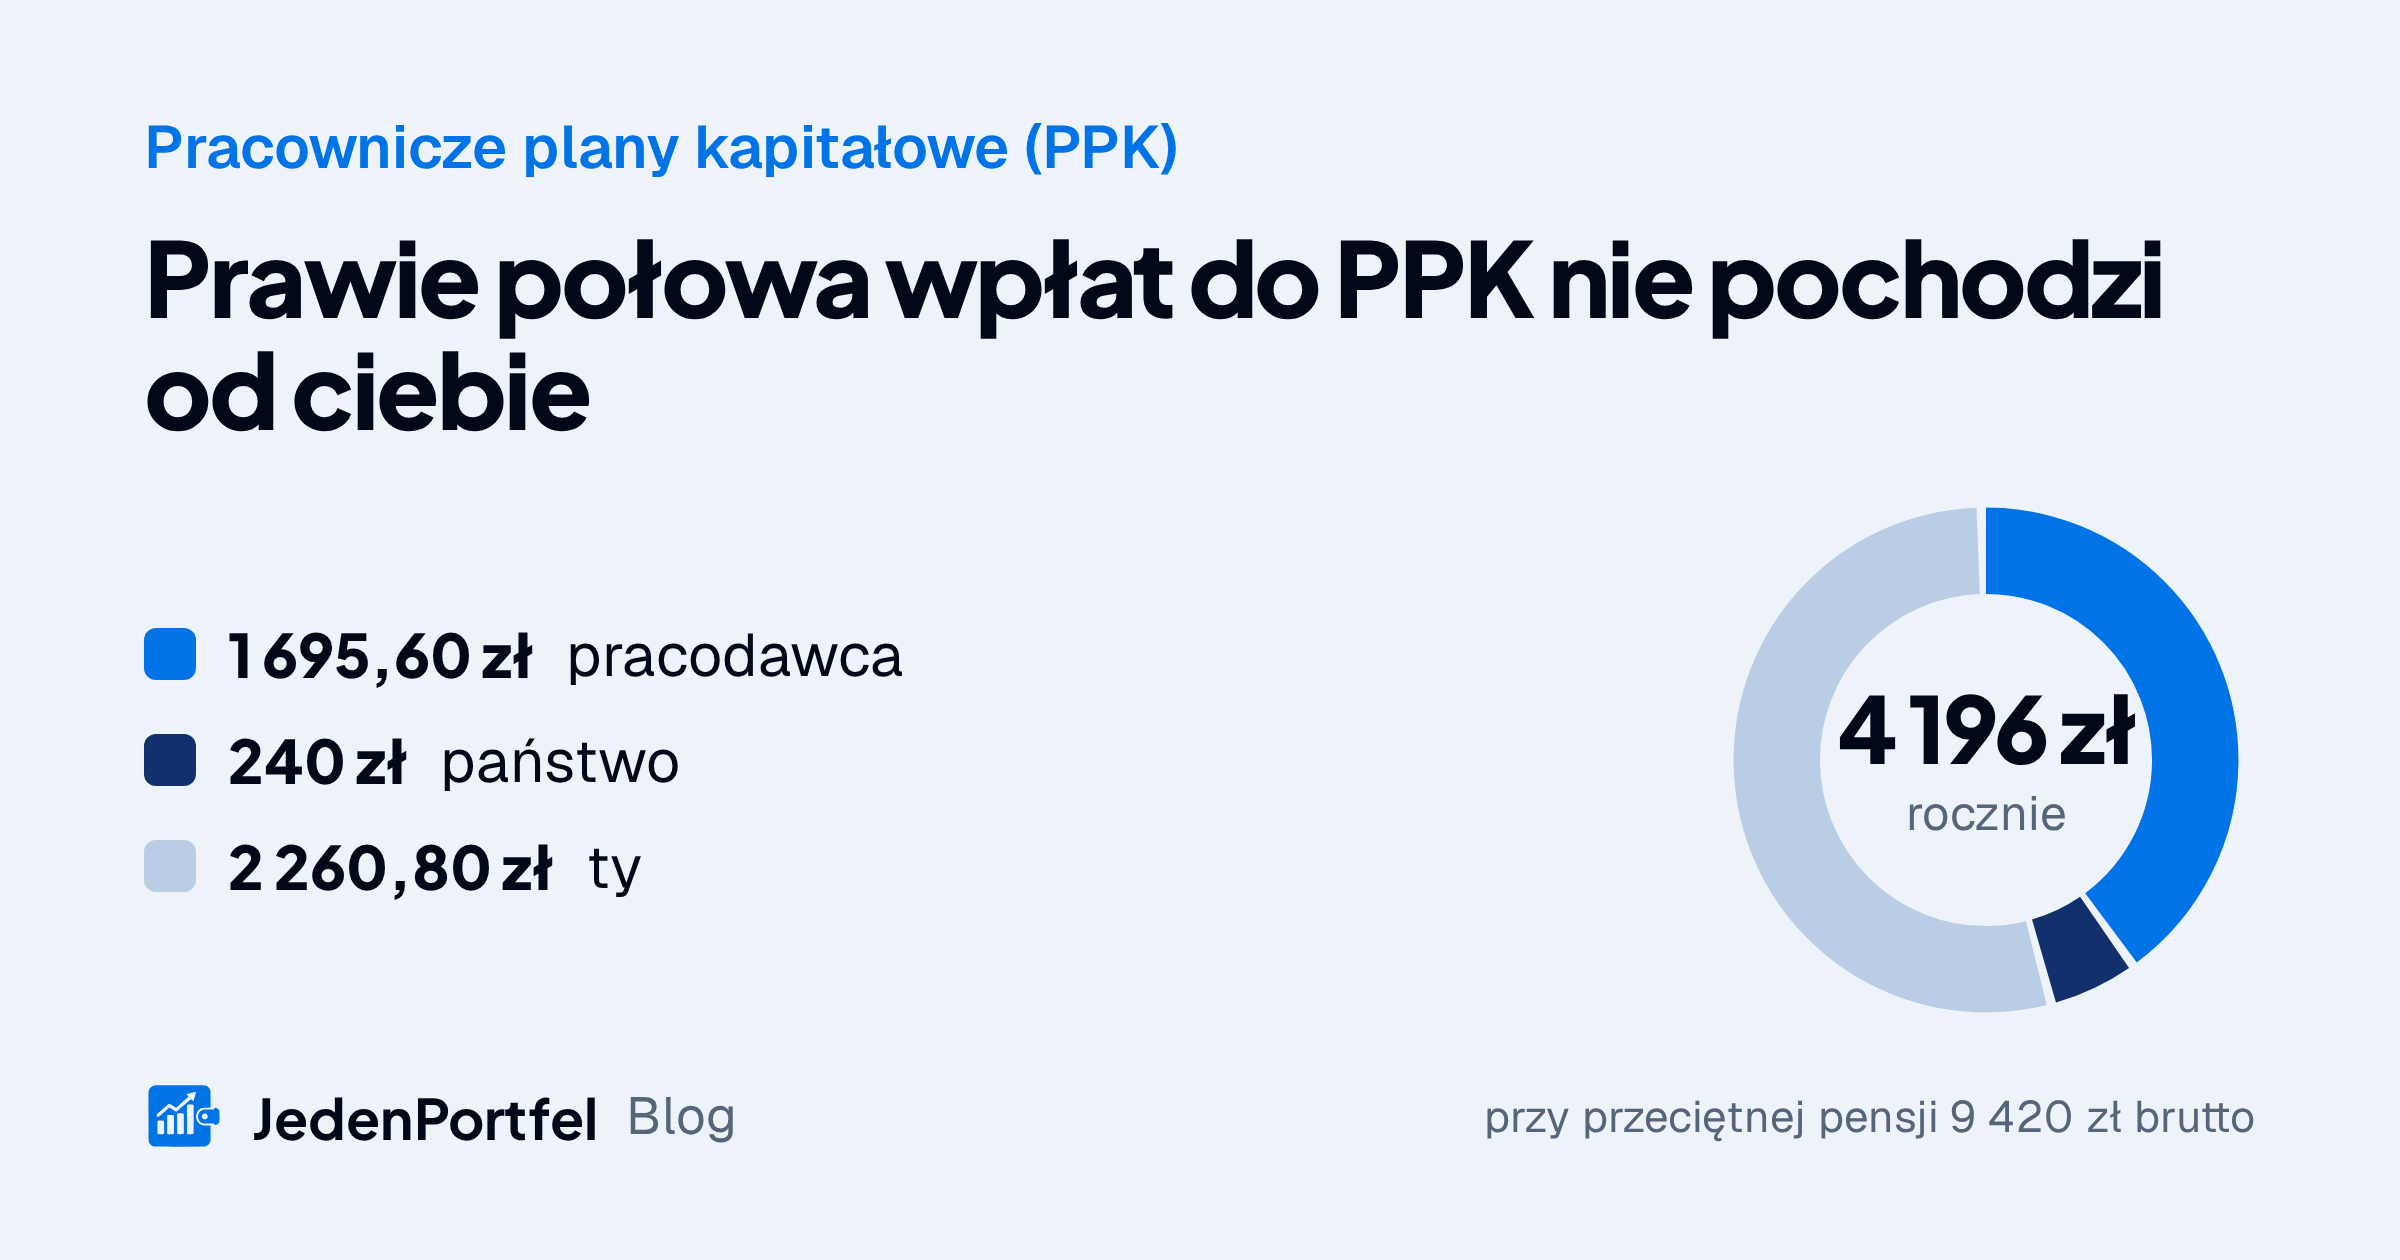
Twój pracodawca ma ustawowy obowiązek dopłacać ci co miesiąc do PPK 1,5% twojego wynagrodzenia, a państwo dorzuca do tego 240 zł rocznie. Co trzeba było zrobić? Dosłownie nic (nie wypisywać się z programu).
A mimo tego na ten moment prawie 40% uprawnionych pracowników w Polsce nie oszczędza w PPK (w sierpniu 2026 r. partycypacja wyniosła 62,26%). W poprzednich latach było jeszcze gorzej, bo na koniec 2022 roku w PPK oszczędzał mniej więcej co trzeci uprawniony. Wypisali się z PPK — programu, który gwarantuje im pieniądze, których nie dostaną w żadnej innej formie. Dlaczego? Bo nie rozumieją, jak to działa. Albo ktoś im powiedział, że „to się nie opłaca”. Albo — o zgrozo — ktoś im powiedział, że „ukradną jak OFE”.
W skrócie
Z tego artykułu dowiesz się, że:
- Pracodawca dopłaca 1,5% pensji, a państwo 250 zł na start i 240 zł co roku. Przy przeciętnej pensji 9 420 zł to 4 196 zł rocznie na koncie, z czego prawie połowa nie pochodzi od ciebie.
- W sierpniu 2026 r. w PPK oszczędzało 62,26% uprawnionych, a na koniec 2022 r. tylko 34,60%.
- Przez 20 lat przy 6% rocznie PPK daje ok. 164 tys. zł, a samodzielne odkładanie tych samych 2% pensji ok. 88 tys. zł.
- Fundusze PPK trzymają w akcjach 60–80% pieniędzy, gdy do daty docelowej zostało ponad 20 lat, i najwyżej 15% od roku docelowego.
- Pieniądze wypłacisz w każdej chwili, ale przed 60. rokiem życia oddasz dopłaty państwa, 30% wpłat pracodawcy trafi do ZUS, a od zysku zapłacisz 19% podatku.
- Następny autozapis to 1 kwietnia 2027 r.
Czym są Pracownicze Plany Kapitałowe?
PPK to powszechny program długoterminowego oszczędzania na emeryturę, który działa w Polsce od 2019 roku. Jest częścią trzeciego filaru systemu emerytalnego, obok IKE, IKZE, PPE i OIPE, a wszystkie filary opisałem we wpisie „Polski system emerytalny — trzy filary, które decydują o twojej przyszłości”.
Idea PPK jest prosta: oszczędzasz na emeryturę nie sam, ale wspólnie z pracodawcą i państwem. Ty wpłacasz część, pracodawca dopłaca swoją, a państwo co roku dorzuca bonus.
Program działa na podstawie ustawy o pracowniczych planach kapitałowych z 4 października 2018 r. Nadzór nad PPK sprawuje Komisja Nadzoru Finansowego (KNF), ewidencję PPK prowadzi Polski Fundusz Rozwoju (PFR), a portal mojeppk.pl jego spółka zależna.
PPK w liczbach (sierpień 2026)
| Wskaźnik | Wartość |
|---|---|
| Uczestnicy | 4,47 mln osób (5,59 mln rachunków) |
| Partycypacja (% uprawnionych) | 62,26% |
| Aktywa netto | 57,79 mld zł |
| Pracodawcy z PPK | 346,1 tys. |
| Instytucje finansowe | 16 |
| Średnia opłata za zarządzanie | 0,362% rocznie |
Aktualizacja (wrzesień 2026): tabela pokazuje stan na koniec sierpnia 2026 r. według biuletynu PFR (opłata na 1 września). W kwietniu, gdy pisałem pierwszą wersję tego wpisu, partycypacja wynosiła ok. 60%, a aktywa ok. 50 mld zł.
Kto jest objęty PPK?
Etat i umowy zlecenie
PPK obejmuje osoby zatrudnione na umowę o pracę i na umowę zlecenia, jeśli podlegają obowiązkowo ubezpieczeniom emerytalnemu i rentowemu. Obejmuje też kilka rzadszych grup, np. członków rad nadzorczych, którzy dostają wynagrodzenie, oraz osoby na urlopie wychowawczym albo na zasiłku macierzyńskim. Najprościej: jeśli pracodawca odprowadza za ciebie do ZUS składki emerytalne i rentowe, PPK cię obejmuje.
Obowiązek utworzenia PPK ma pracodawca, i to w firmie każdej wielkości. Zwolniony jest m.in. pracodawca, który prowadzi PPE z udziałem co najmniej 25% zatrudnionych i składką podstawową co najmniej 3,5% wynagrodzenia.
Czy na JDG możesz mieć PPK?
Nie. Jeśli prowadzisz jednoosobową działalność gospodarczą (JDG) i nie masz etatu ani zlecenia, nie możesz uczestniczyć w PPK, bo program jest przeznaczony wyłącznie dla osób zatrudnionych.
To jedna z istotnych różnic między etatem a własną firmą. Jako przedsiębiorca na JDG nie masz PPK ani PPE, a twoimi narzędziami III filaru są IKE, IKZE i OIPE.
W jakim wieku możesz oszczędzać w PPK?
| Wiek | Zasady |
|---|---|
| 18–54 lata | Automatyczny zapis (autozapis). Musisz aktywnie zrezygnować, żeby nie uczestniczyć. |
| 55–69 lat | Możesz dołączyć na własny wniosek złożony pracodawcy. Brak autozapisu. |
| 70+ lat | Nie możesz przystąpić do PPK. |
Ile pieniędzy trafia na twoje konto PPK?
PPK to jeden z niewielu programów, w których ktoś inny dopłaca ci pieniądze, więc policzmy, ile konkretnie.
Wpłaty podstawowe i dodatkowe
| Źródło | Wpłata podstawowa | Wpłata dodatkowa (dobrowolna) |
|---|---|---|
| Ty (pracownik) | 2% wynagrodzenia brutto | do 2% wynagrodzenia brutto |
| Pracodawca | 1,5% wynagrodzenia brutto | do 2,5% wynagrodzenia brutto |
| Państwo | 250 zł jednorazowo (wpłata powitalna) + 240 zł rocznie | — |
Przy samych wpłatach podstawowych (2% + 1,5%) na twoje konto PPK trafia co miesiąc 3,5% twojego wynagrodzenia brutto. Z tego 1,5% to pieniądze pracodawcy, których nie dostaniesz w żadnej innej formie. Innymi słowy, rezygnując z PPK, rezygnujesz z 1,5% podwyżki.
Wpłata pracodawcy jest przy tym twoim przychodem, więc płacisz od niej podatek dochodowy (ale nie składki ZUS). Przy pensji 9 420 zł brutto i stawce 12% to ok. 17 zł miesięcznie. Twoją własną wpłatę pracodawca potrąca z pensji już po opodatkowaniu.
Kiedy możesz obniżyć wpłatę do PPK?
Jeśli twoje łączne miesięczne wynagrodzenie ze wszystkich źródeł nie przekracza 120% minimalnego wynagrodzenia (w 2026 roku to 5 767,20 zł brutto), możesz obniżyć swoją wpłatę podstawową nawet do 0,5%. Nadal dostajesz pełne 1,5% od pracodawcy i dopłaty od państwa.
Uważaj tylko na jedno. Jeśli w którymkolwiek miesiącu z obniżoną wpłatą zarobisz ze wszystkich źródeł więcej niż 120% minimalnego wynagrodzenia, tracisz dopłatę roczną (240 zł) za cały rok.
Kiedy dostaniesz dopłatę roczną 240 zł?
Państwo co roku dorzuca 240 zł na twój rachunek PPK. Żeby dostać tę dopłatę, twoje wpłaty i wpłaty pracodawcy w danym roku muszą wynieść łącznie co najmniej:
- 1 009,26 zł przy standardowej wpłacie (2026 r.),
- 252,32 zł przy obniżonej wpłacie (0,5–1,99%).
Dopłata trafia na konto do 15 kwietnia następnego roku (np. za 2026 rok do 15 kwietnia 2027 r.). Przy pierwszym przystąpieniu do PPK dostajesz też jednorazową wpłatę powitalną 250 zł, jeśli oszczędzasz w programie co najmniej 3 miesiące.
Ile to daje w praktyce? Konkretne wyliczenia
Tak wygląda roczna suma na koncie PPK przy różnych wynagrodzeniach (wpłaty podstawowe: 2% pracownik i 1,5% pracodawca, plus dopłata roczna):
| Wynagrodzenie brutto | Twoja wpłata (2%) | Pracodawca (1,5%) | Państwo | Razem rocznie |
|---|---|---|---|---|
| 4 806 zł (minimalne) | 1 153,44 zł | 865,08 zł | 240 zł | 2 258,52 zł |
| 6 000 zł | 1 440,00 zł | 1 080,00 zł | 240 zł | 2 760,00 zł |
| 9 420 zł (średnie) | 2 260,80 zł | 1 695,60 zł | 240 zł | 4 196,40 zł |
| 15 000 zł | 3 600,00 zł | 2 700,00 zł | 240 zł | 6 540,00 zł |
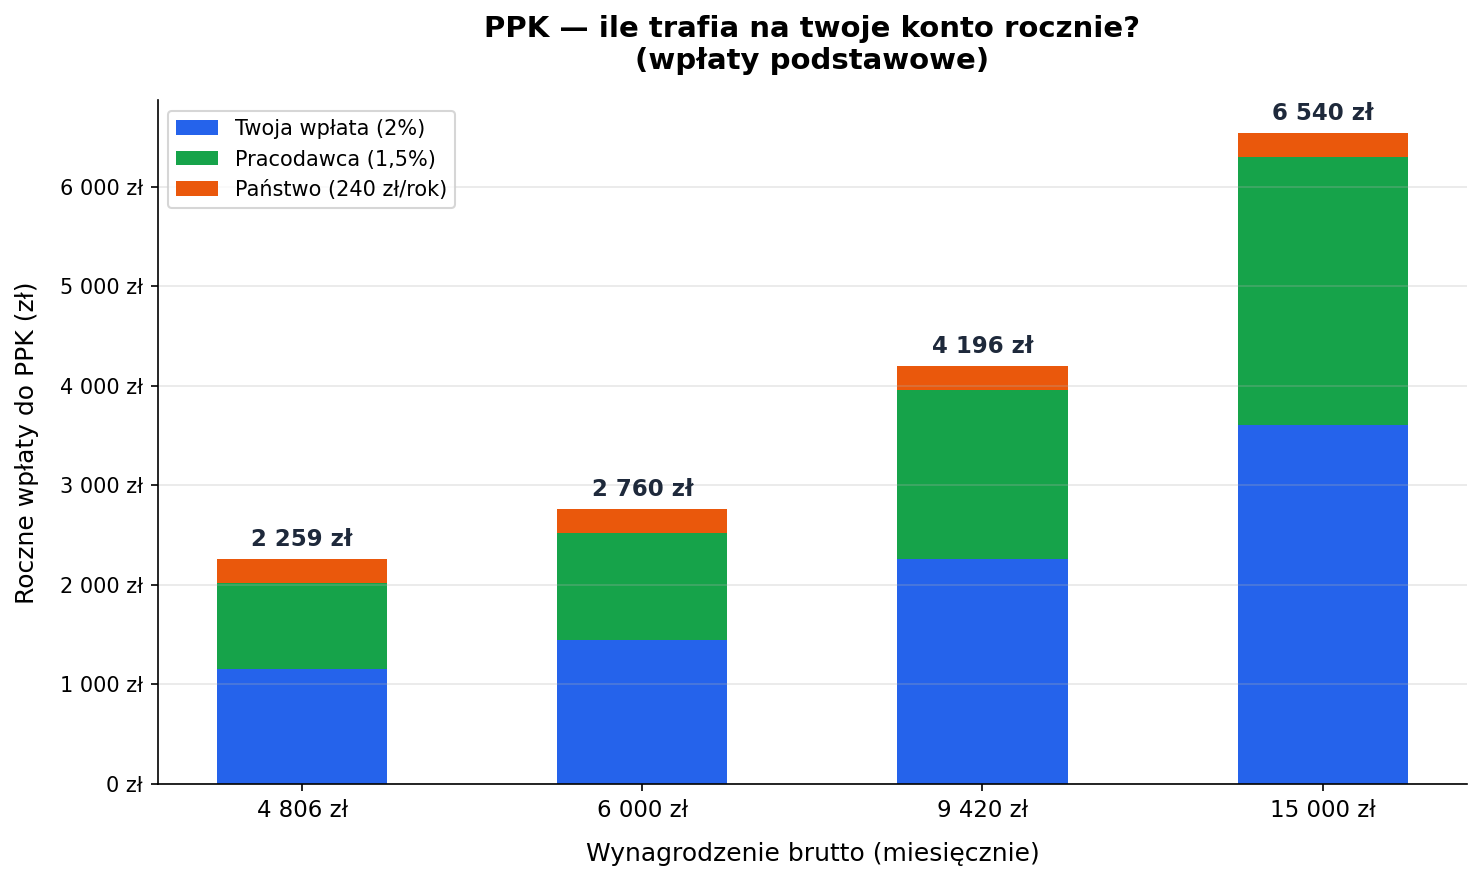
Zielony obszar to pieniądze od pracodawcy — nie dostajesz ich w żadnej innej formie.
Przy minimalnej pensji to ponad 2 250 zł rocznie na twoim koncie emerytalnym, a przy średniej ponad 4 190 zł. Prawie połowa tej kwoty (45–49%) to pieniądze od pracodawcy i państwa, a nie twoje.
Ile zyskujesz realnie? Porównanie z samodzielnym oszczędzaniem
Załóżmy, że zarabiasz 9 420 zł brutto i oszczędzasz 2% pensji (188,40 zł miesięcznie). Porównajmy dwie ścieżki przez 20 lat przy średniej stopie zwrotu 6% rocznie:
| Scenariusz | Twoje wpłaty | Wpłaty pracodawcy | Dopłaty państwa | Wartość po 20 latach |
|---|---|---|---|---|
| PPK (2% + 1,5% + dopłata) | 45 216 zł | 33 912 zł | 5 050 zł | ok. 164 000 zł |
| Samodzielne oszczędzanie (2%) | 45 216 zł | — | — | ok. 88 000 zł |
Z PPK masz prawie dwa razy więcej przy tej samej kwocie wpłacanej z twojej pensji. Różnica to pieniądze od pracodawcy i państwa oraz zyski z inwestowania tych dodatkowych środków.
To wyliczenie pomija dwa podatki, które działają w przeciwne strony. Od wpłat pracodawcy zapłacisz przez 20 lat ok. 4 069 zł podatku dochodowego (przy stawce 12%). Na zwykłym rachunku od zysku 42 939 zł zapłacisz z kolei ok. 8 158 zł podatku Belki, a PPK wypłacone po 60. roku życia w ratach jest z niego zwolnione.
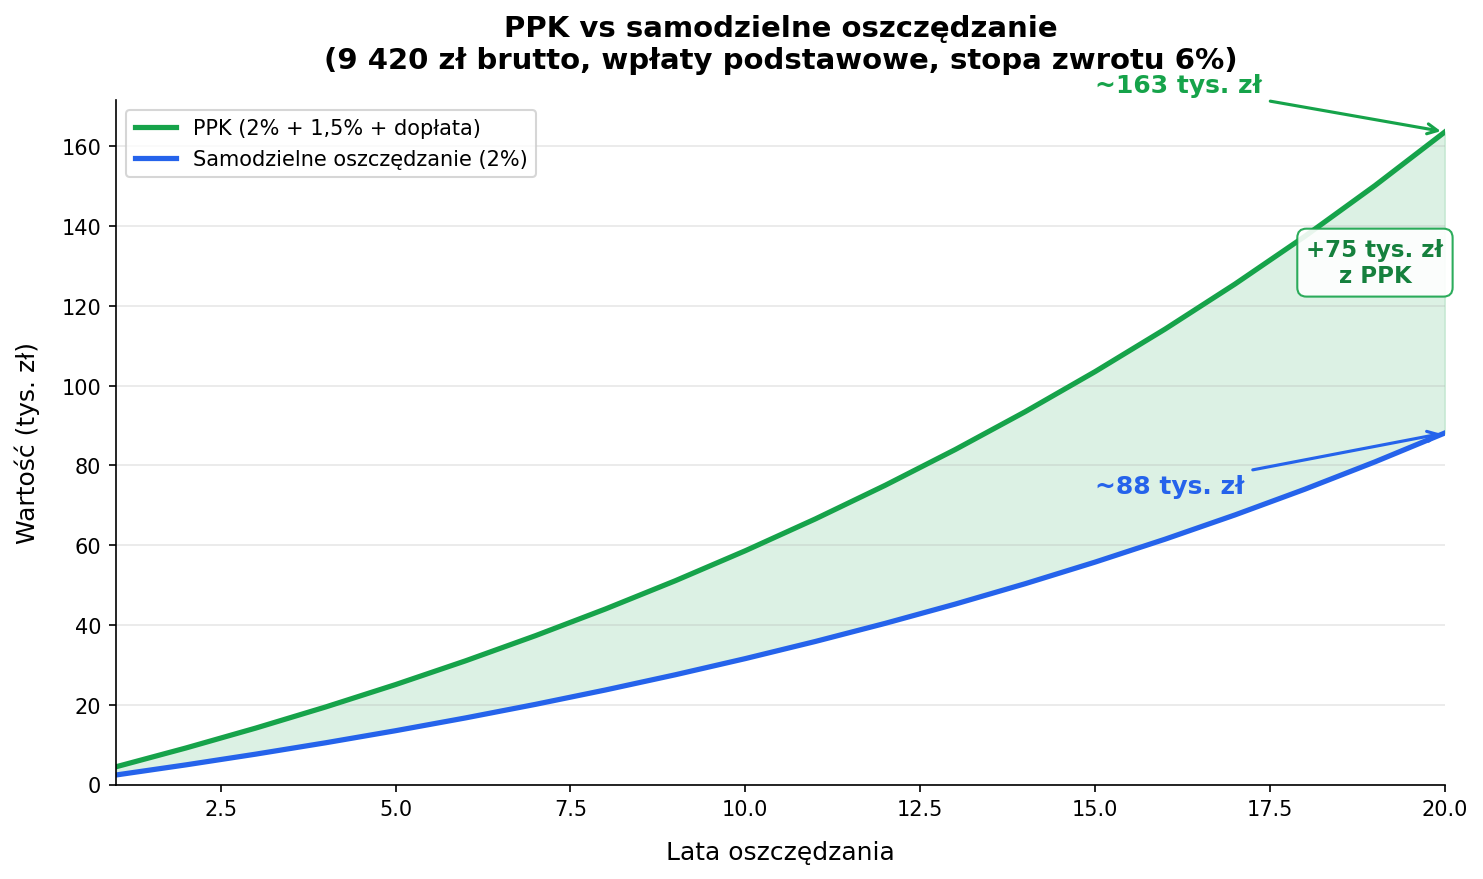
Zielony obszar między liniami to dodatkowe pieniądze dzięki PPK — od pracodawcy, państwa i zysków z inwestycji tych środków.
Gdzie trafiają twoje pieniądze? Fundusze zdefiniowanej daty
Środki z PPK nie leżą na koncie bankowym. Inwestują je fundusze zdefiniowanej daty (ang. target-date funds), czyli fundusze stworzone specjalnie na potrzeby PPK.
Jak działa automatyczna zmiana strategii z wiekiem?
Każdy fundusz ma przypisaną datę docelową, czyli rok, w którym jego uczestnicy kończą mniej więcej 60 lat. Daty docelowe wypadają co 5 lat, a każdy fundusz obejmuje pięcioletnią grupę roczników, np. do funduszu „PPK 2050” trafiają osoby urodzone w latach 1988–1992.
Najważniejsze, że alokacja zmienia się z wiekiem automatycznie. Ustawa wyznacza przedziały dla części udziałowej (głównie akcje) i części dłużnej (głównie obligacje):
| Czas do daty docelowej | Część udziałowa | Część dłużna |
|---|---|---|
| Ponad 20 lat | 60–80% | 20–40% |
| Od 20 do 10 lat | 40–70% | 30–60% |
| Od 10 do 5 lat | 25–50% | 50–75% |
| Ostatnie 5 lat | 10–30% (stopniowo coraz mniej) | 70–90% |
| Od roku docelowego | Maks. 15% | Min. 85% |
Dlaczego tak? Gdy jesteś młody, możesz pozwolić sobie na wyższe ryzyko, bo akcje dają w długim terminie wyższe stopy zwrotu. Gdy zbliżasz się do emerytury, portfel automatycznie staje się bezpieczniejszy, żeby spadek na giełdzie nie zjadł ci oszczędności tuż przed wypłatą.
Nie musisz nic robić, bo fundusz sam dostosowuje strategię. To zaleta dla osób, które nie chcą samodzielnie zarządzać inwestycjami.
Czy możesz zmienić fundusz?
Tak. Nie musisz oszczędzać w funduszu, do którego przypisano cię automatycznie. W ramach tej samej instytucji możesz:
- na stałe zmienić fundusz, tak żeby trafiały do niego również przyszłe wpłaty (np. z „PPK 2050” do „PPK 2040”, jeśli chcesz ostrożniejszej strategii),
- przenieść całość albo część zgromadzonych środków do innego funduszu albo do kilku (na każdy musi przypadać co najmniej 10% środków).
Dwie takie zmiany (konwersje lub zamiany) w roku kalendarzowym są bezpłatne, a za kolejne instytucja może pobrać opłatę. Zmianę zgłaszasz bezpośrednio instytucji finansowej, która prowadzi twój rachunek PPK.
Kto zarządza pieniędzmi z PPK?
PPK prowadzi 16 instytucji finansowych: 13 towarzystw funduszy inwestycyjnych (TFI), 2 powszechne towarzystwa emerytalne (PTE) i 1 zakład ubezpieczeń. Instytucję wybiera twój pracodawca w porozumieniu ze stroną pracowniczą, ale o funduszu w jej ramach decydujesz ty.
Pełną listę instytucji finansowych i ich aktualne wyniki znajdziesz na mojeppk.pl.
Wyniki funduszy PPK — czy to się opłaca?
PPK działa od 2019 roku, więc ma już prawie 7 lat historii wyników. Najnowsze oficjalne zestawienie PFR obejmuje okres od 31 grudnia 2024 r. do 28 listopada 2025 r. Średnie stopy zwrotu w poszczególnych grupach funduszy policzyłem z tabeli opublikowanej na mojeppk.pl:
| Grupa funduszy | Średnia stopa zwrotu (31.12.2024–28.11.2025) |
|---|---|
| PPK 2025 (najbardziej konserwatywne) | 10,2% |
| PPK 2035 | 17,5% |
| PPK 2045 | 21,8% |
| PPK 2050–2065 (najbardziej agresywne) | 23,5–23,9% |
Średnio wszystkie fundusze PPK zarobiły w tym czasie 19,8%. W latach 2022–2025, liczonych zawsze od stycznia do końca listopada, lepiej było tylko w 2023 roku (średnio 21,2%), a najgorzej w 2022 roku, kiedy fundusze straciły średnio 11,3%.
Wyniki te dotyczą samych funduszy, bez dopłat pracodawcy i państwa. Gdy je dodasz, faktyczna stopa zwrotu z „twoich” pieniędzy jest znacznie wyższa.
Oczywiście przeszłe wyniki nie gwarantują przyszłych, a 2022 rok pokazał, że fundusze PPK potrafią też tracić. Ogólny trend jest jednak jasny: fundusze PPK zarabiają, a ty korzystasz podwójnie, na zyskach z inwestycji i na dopłatach.
Jak działa autozapis i jak wypisać się z PPK?
Kiedy jest następny autozapis do PPK?
PPK działa w systemie automatycznego zapisu (autozapisu). Jeśli pracujesz na etacie albo na zleceniu i masz 18–54 lata, jesteś zapisany automatycznie i nie musisz nic robić, żeby uczestniczyć.
Twoja rezygnacja nie jest przy tym wieczna. Co 4 lata pracodawca automatycznie wznawia wpłaty za wszystkich, którzy wcześniej zrezygnowali i nie skończyli 55 lat.
| Rok autozapisu | Data wznowienia wpłat |
|---|---|
| 2023 | 1 kwietnia 2023 |
| 2027 | 1 kwietnia 2027 |
| 2031 | 1 kwietnia 2031 |
Pracodawca musi cię do końca lutego poinformować, że twoja rezygnacja wygasa, a wpłaty wznawia od 1 kwietnia (w praktyce potrąca je już z pensji za marzec). Jeśli nadal nie chcesz uczestniczyć, musisz złożyć nową deklarację rezygnacji.
Jak zrezygnować z PPK?
Żeby wypisać się z PPK, składasz pracodawcy pisemną deklarację o rezygnacji z dokonywania wpłat do PPK. Deklaracja działa do najbliższego autozapisu: rezygnacja złożona w 2026 r. przestanie działać 1 kwietnia 2027 r., chyba że złożysz nową.
Rezygnacja oznacza tylko koniec nowych wpłat. Środki już zgromadzone na rachunku PPK zostają na nim i dalej są inwestowane, więc niczego nie „tracisz”, po prostu nie wpływają nowe pieniądze.
Czy warto rezygnować z PPK?
Nie, bo rezygnacja z PPK to rezygnacja z darmowych pieniędzy. Wpłata pracodawcy (1,5% twojego wynagrodzenia) nie trafi do ciebie w żadnej innej formie. Pracodawca nie da ci podwyżki o 1,5% dlatego, że „nie jesteś w PPK”. Te pieniądze po prostu nie zostaną wypłacone.
Ja osobiście nie znam nikogo, kto dołączyłby do PPK i tego żałował (i w konsekwencji rezygnował). Znam natomiast sporo osób, które dołączyły dopiero po kilku latach i zdają sobie sprawę z tego, że był to błąd (i to dość kosztowny). Ja posiadam rachunek PPK od pierwszego momentu, w którym byłem do tego uprawniony (po wielu latach prowadzenia JDG, od połowy 2023 roku pracuję na umowie o pracę).
Jedyny argument za rezygnacją, który rozumiem, to poważne problemy finansowe, przy których nawet 2% wynagrodzenia jest za dużym obciążeniem. Ale nawet wtedy możesz obniżyć swoją wpłatę do 0,5% (jeśli zarabiasz nie więcej niż 5 767,20 zł brutto) i nadal dostawać pełne 1,5% od pracodawcy.
Albo nawet co miesiąc zlecać wypłatę — szczegóły poniżej.
Kiedy i jak wypłacić pieniądze z PPK?
Jak wypłacić PPK po 60. roku życia bez podatku?
Gdy skończysz 60 lat, możesz wypłacić środki z PPK. Żeby nie zapłacić podatku Belki (19% od zysków kapitałowych), musisz to zrobić w określony sposób:
- 25% środków jednorazowo, bez podatku,
- 75% środków w co najmniej 120 ratach (minimum 10 lat), bez podatku.
Możesz też rozłożyć na raty całe 100% i wtedy również nie płacisz podatku. A jeśli chcesz wypłacić całość od razu? Możesz, ale od zysków z części 75% zapłacisz 19% podatku Belki, a zysk z 25% środków i tak zostaje zwolniony.
Co tracisz, wypłacając PPK przed 60. rokiem życia?
Środki z PPK wypłacisz w każdej chwili, nawet przed 60. rokiem życia. Taka wypłata (w ustawie: zwrot) zawsze obejmuje całe saldo rachunku, ale możesz ją zlecać dowolnie często, choćby co miesiąc. Za każdym razem kosztuje cię to jednak tak samo:
- tracisz całość dopłat od państwa, czyli wpłatę powitalną (250 zł) i wszystkie dopłaty roczne (240 zł za rok), które wracają do państwa,
- 30% wpłat pracodawcy trafia na twoje konto w ZUS (I filar) jako składka emerytalna, więc nie przepada, tylko powiększy twoją przyszłą emeryturę z ZUS,
- 70% wpłat pracodawcy dostajesz na konto,
- twoje własne wpłaty dostajesz w całości,
- od zysków zapłacisz 19% podatku Belki.
Wpłaty pracodawcy więc nie przepadają: 70% dostajesz od razu, a 30% trafia do ZUS.
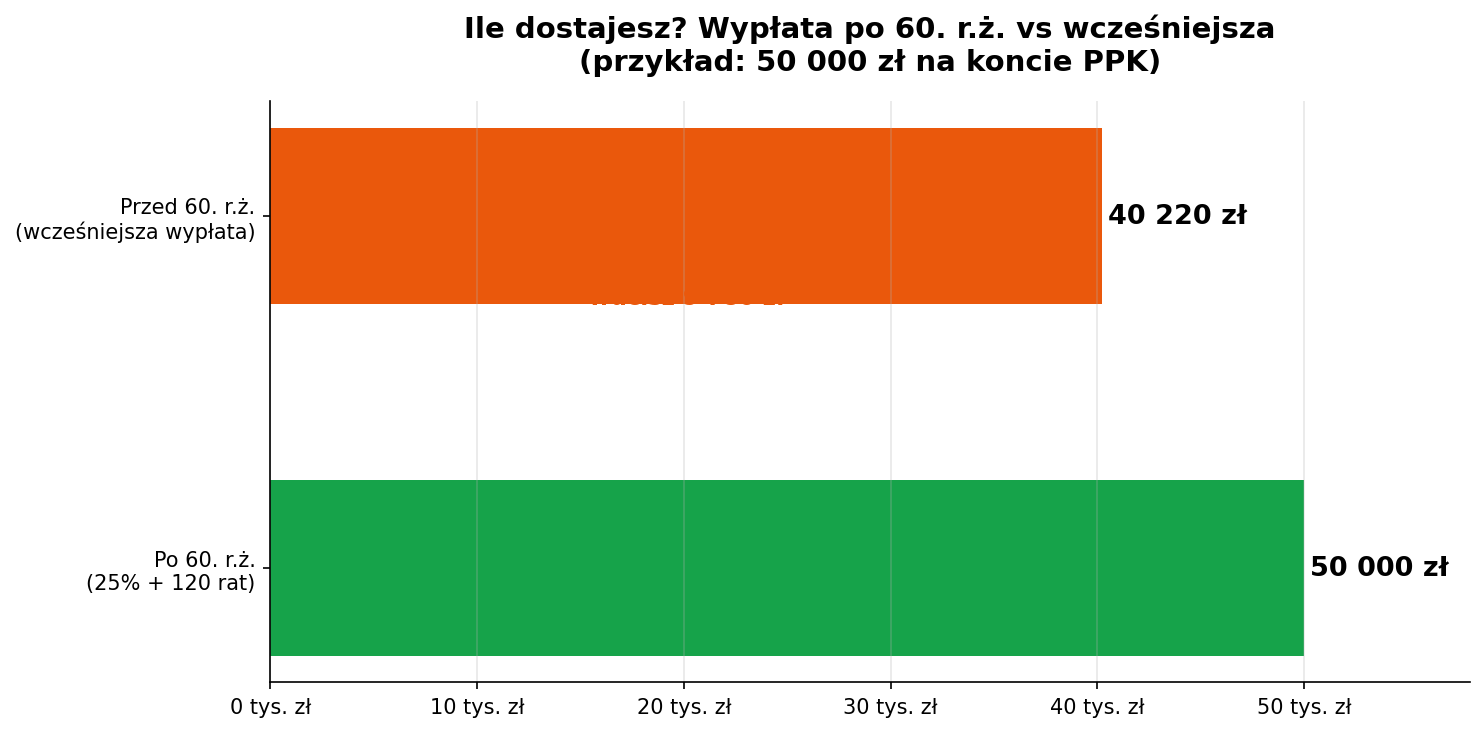
Przykład dla 50 000 zł na koncie PPK — przy wcześniejszej wypłacie dostajesz na rękę o 9 780 zł mniej, z czego 4 500 zł trafia na twoje konto w ZUS.
Kiedy wypłacisz PPK bez potrąceń?
Ustawa przewiduje dwie sytuacje, w których wypłacisz środki z PPK przed 60. rokiem życia bez potrąceń.
Pierwsza to poważna choroba, twoja, małżonka albo dziecka. Wypłacisz wtedy do 25% środków bez obowiązku zwrotu i dalej jesteś uczestnikiem PPK.
Druga to wkład własny do kredytu hipotecznego. Jeśli nie masz jeszcze 45 lat, wypłacisz na niego do 100% środków, ale z obowiązkiem zwrotu: spłatę zaczynasz najpóźniej po 5 latach i kończysz w ciągu 15 lat od wypłaty. To bardziej pożyczka z własnego PPK niż wypłata.
Zmiana pracy — co się dzieje z rachunkiem PPK?
Nowy pracodawca zakłada ci nowy rachunek PPK w instytucji finansowej, z którą współpracuje. Pieniądze ze starego rachunku domyślnie przechodzą tam same, bo nowy pracodawca zleca ich transfer, chyba że w ciągu 7 dni pisemnie się temu sprzeciwisz.
Jeśli się sprzeciwisz, stary rachunek zostaje, a pieniądze dalej są na nim inwestowane, tylko bez nowych wpłat. Transfer możesz też zlecić sam w dowolnym momencie (instytucja ma na niego 14 dni) i to jest najwygodniejsze rozwiązanie, bo masz wszystko w jednym miejscu i łatwiej to kontrolować.
Co się dzieje z PPK przy rozwodzie i po śmierci?
Jak dzieli się PPK przy rozwodzie?
Środki zgromadzone w PPK w czasie trwania wspólności majątkowej wchodzą do majątku wspólnego małżonków i przy rozwodzie podlegają podziałowi.
Część należna byłemu małżonkowi trafia wypłatą transferową na jego rachunek PPK. Jeśli go nie ma, może ją dostać w gotówce albo na lokatę terminową wypłacaną po 60. roku życia. Wypłata gotówkowa oznacza te same potrącenia co wcześniejsza wypłata: 30% wpłat pracodawcy idzie do ZUS, dopłaty państwa wracają do państwa, a od zysku płaci się 19% podatku. Potrąceń nie ma, jeśli były małżonek ma już prawo do emerytury.
Czy PPK podlega dziedziczeniu?
Tak. Środki w PPK są twoją prywatną własnością i nie przepadają po twojej śmierci:
- Jeśli byłeś w związku małżeńskim, małżonek dostaje połowę środków objętych wspólnością majątkową. Trafiają one na jego rachunek PPK, IKE albo PPE, a na wniosek może je dostać w gotówce.
- Pozostałe środki dostają osoby, które wskazałeś w instytucji finansowej, a jeśli nikogo nie wskazałeś, spadkobiercy. Mogą je przenieść na swój rachunek albo wypłacić.
Środki z PPK nabyte w drodze dziedziczenia nie podlegają podatkowi od spadków i darowizn, a ustawa nie przewiduje tu potrąceń jak przy wcześniejszej wypłacie.
Ile kosztuje PPK? Opłaty w funduszach
PPK to jeden z najtańszych produktów inwestycyjnych na polskim rynku, bo ustawa ogranicza opłaty:
| Rodzaj opłaty | Maksymalna wartość | Średnia na rynku (wrzesień 2026) |
|---|---|---|
| Opłata za zarządzanie | 0,5% aktywów netto rocznie | 0,362% |
| Wynagrodzenie za wynik | 0,1% aktywów netto rocznie, tylko przy ustawowych warunkach (m.in. dodatni wynik lepszy od stopy referencyjnej) | Zależne od funduszu |
| Wszystkie koszty (z kosztami administracyjnymi i transakcyjnymi) | — | 0,73% |
Nie każda instytucja schodzi poniżej ustawowego maksimum. We wrześniu 2026 roku m.in. ING TFI pobiera pełne 0,5% w funduszach 2050–2070, więc warto sprawdzić, ile płacisz u siebie. Zwykły fundusz inwestycyjny otwarty może pobierać stałą opłatę za zarządzanie do 2% rocznie, więc PPK ma limit cztery razy niższy.
Jakie są zalety i wady PPK?
Zalety
- Darmowe pieniądze od pracodawcy: 1,5% wynagrodzenia, czyli pieniądze, których nie dostaniesz w żadnej innej formie.
- Dopłaty od państwa: 250 zł na start i 240 zł rocznie.
- Automatyzm: nie musisz nic robić, oszczędzanie dzieje się samo.
- Niskie opłaty: średnio 0,36% za zarządzanie, a ustawowy limit to 0,5%.
- Dziedziczenie: środki nie przepadają, są twoją prywatną własnością.
- Automatyczna zmiana strategii: fundusz sam dostosowuje ryzyko do twojego wieku.
- Brak podatku Belki przy wypłacie po 60. roku życia w ratach (25% jednorazowo i 75% w co najmniej 120 ratach).
Wady
- Brak pełnej kontroli nad inwestycjami: nie wybierasz konkretnych akcji czy ETF-ów, tylko fundusz zdefiniowanej daty.
- Ograniczona elastyczność wypłaty: przed 60. rokiem życia tracisz dopłaty państwa, a 30% wpłat pracodawcy trafia do ZUS.
- Wpłata pracownika zmniejsza wynagrodzenie netto: 2% brutto to realne pieniądze, które nie trafiają na twoje konto bankowe.
- Od wpłaty pracodawcy płacisz podatek dochodowy, bo to twój przychód.
- Ryzyko zmian prawnych: politycy mogą zmienić zasady PPK w przyszłości (ale to dotyczy każdych ustaw i przepisów). Raczej mało prawdopodobne są zmiany na gorsze.
- Nie dotyczy JDG: osoby prowadzące działalność gospodarczą są wykluczone z programu.
- Instytucję finansową wybiera pracodawca, a nie zawsze jest to najlepsza instytucja na rynku.
PPK czy IKE — co wybrać?
| Cecha | PPK | IKE (rachunek maklerski) |
|---|---|---|
| Dopłata pracodawcy | Tak (1,5%) | Nie |
| Dopłata państwa | Tak (240 zł/rok) | Nie |
| Kontrola nad inwestycjami | Ograniczona (fundusze zdefiniowanej daty) | Pełna (akcje, ETF-y, obligacje) |
| Opłaty | ok. 0,36% rocznie za zarządzanie | Prowizje maklerskie od transakcji (zależne od biura) |
| Brak podatku Belki | Tak (przy ratach po 60. r.ż.) | Tak (po 60. r.ż.) |
| Limit wpłat | Brak limitu kwotowego (% wynagrodzenia) | 28 260 zł w 2026 r. |
| Automatyzm | Pełny | Wymaga samodzielnego działania |
Moim zdaniem PPK i IKE nie konkurują ze sobą, tylko się uzupełniają. PPK daje ci darmowe pieniądze od pracodawcy, a IKE pełną kontrolę, więc najlepiej korzystać z obu. IKE możesz prowadzić też w obligacjach skarbowych, a jak działają IKE-Obligacje, opisałem we wpisie „Detaliczne obligacje skarbowe — dlaczego (prawie) zawsze wygrywają z lokatą?”.
Co się zmieni w PPK?
Przegląd ustawy w 2026 roku
Ustawa o PPK każe rządowi co najmniej raz na 4 lata przedstawić Sejmowi przegląd funkcjonowania programu. Pierwszy przegląd powstał w 2022 roku (Sejm przyjął go w marcu 2023 r.), a kolejny przegląd rząd musi przedstawić do 31 grudnia 2026 roku. Ministerstwo Finansów i Gospodarki zbierało uwagi do końca lutego 2026 r., a raportu w Sejmie jeszcze nie ma (stan na wrzesień 2026). Przegląd to analiza, nie nowelizacja, więc sam niczego nie zmienia.
Jakie zmiany są w dyskusji?
Jedyna zmiana ustawy w 2026 roku jest techniczna: od 7 sierpnia 2026 r. PFR wysyła pracodawcom wezwania elektronicznie, przez ich profil w ZUS. W tekście PFR Portal PPK o przeglądzie (luty 2026) pojawiają się też pomysły na kolejne zmiany:
- autozapis także dla osób po 55. roku życia,
- możliwość przystąpienia do PPK po 70. roku życia,
- elektroniczne wskazywanie osób uprawnionych do środków po śmierci,
- waloryzacja dopłaty rocznej,
- prostszy transfer środków przy zmianie pracodawcy.
Żaden z nich nie ma dziś projektu ustawy, więc nie wiadomo, które wejdą w życie i kiedy.
Co robię sam
Jak już wspominałem, posiadam rachunek PPK od momentu, w którym byłem do tego uprawniony. Jestem bardzo zadowolony z tego rozwiązania — pieniądze oszczędzają i inwestują się same, praktycznie niezauważalnie, a po kilku latach kwota na rachunku PPK zaczyna naprawdę robić wrażenie.
PPK nie jest idealnym systemem, ale jest jednym z najkorzystniejszych programów oszczędnościowych dostępnych dla pracowników w Polsce.
Jeśli jesteś w PPK, zostań. Jeśli się wypisałeś, rozważ ponowne przystąpienie. Następny autozapis będzie 1 kwietnia 2027 roku, ale nie musisz na niego czekać, bo wniosek do pracodawcy możesz złożyć w każdej chwili.
Daj znać w komentarzach, czy uczestniczysz w PPK. Rozważasz rezygnację albo ponowne przystąpienie? Chętnie odpowiem na pytania.
Zastrzeżenie prawne: Treści zamieszczone na tej stronie mają charakter wyłącznie edukacyjno-informacyjny i stanowią prywatne opinie autora. Nie stanowią rekomendacji inwestycyjnej ani informacji rekomendującej lub sugerującej strategię inwestycyjną w rozumieniu Rozporządzenia Parlamentu Europejskiego i Rady (UE) nr 596/2014 z dnia 16 kwietnia 2014 r. w sprawie nadużyć na rynku (rozporządzenie MAR) oraz Rozporządzenia Delegowanego Komisji (UE) 2016/958 z dnia 9 marca 2016 r. Autor nie ponosi odpowiedzialności za decyzje inwestycyjne podjęte na podstawie zamieszczonych materiałów. Każdą decyzję inwestycyjną podejmujesz na własną odpowiedzialność.